字数: 3697 | 预计阅读时间: 8 分钟 | 浏览次数: 45
东京23区的新建独栋均价回到1亿3,358万日元,但这一跳有一部分来自当月房子变大;对投资者更有用的信号,是都下与小规模独栋约一成的同比涨幅,以及租金没有同步跟上。
10月发生了什么:东京都首次站上7,000万日元
东京カンテイ11月9日公布的2026年10月数据显示,首都圈新建独栋(木造、所有权、土地100–300㎡)平均价格为5,280万日元,环比上升3.1%,同比上升10.0%。其中东京都环比上升6.2%至7,153万日元,是该统计2014年4月开始以来首次进入7,000万日元区间,同比上升24.2%。
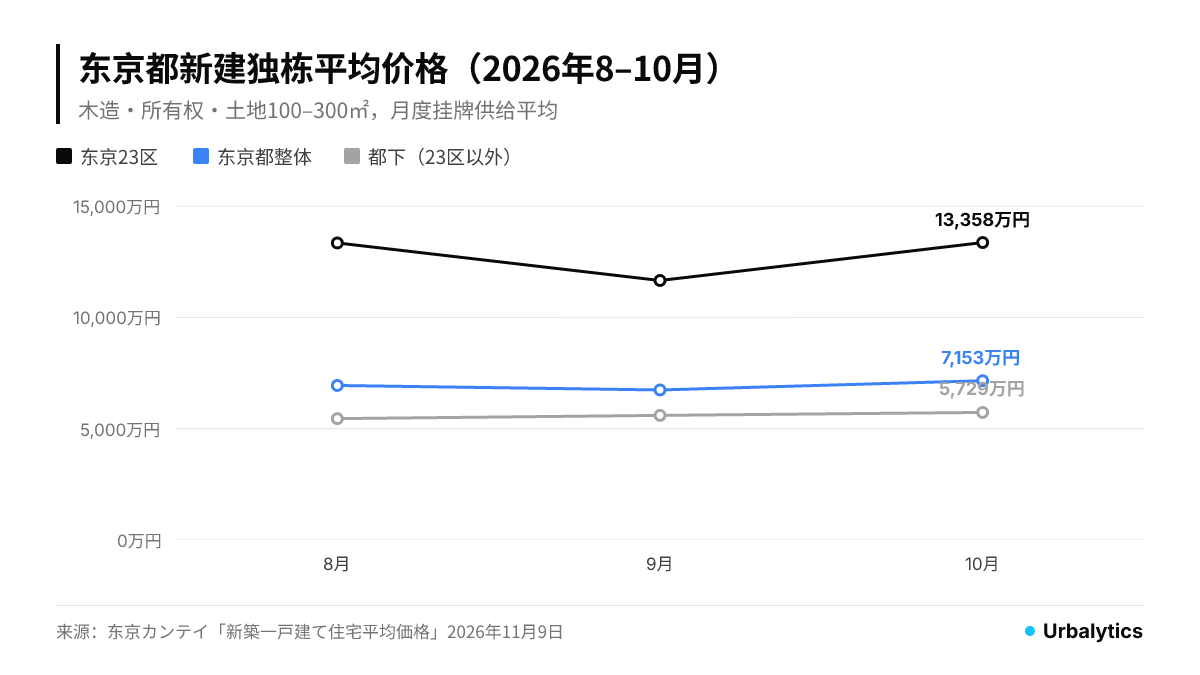
拆开看,东京23区为1亿3,358万日元,环比上升14.6%,同比上升47.7%,刷新最高纪录;23区以外的都下为5,729万日元,环比上升2.4%,同比上升9.4%。神奈川县为5,467万日元,是一都三县中唯一环比下跌的县;千叶县4,179万日元,埼玉县4,210万日元。
东京カンテイ的解释有两层:一是公寓价格高企,让独栋的需求变强;二是东京都在首都圈供给中的户数占比扩大,把首都圈平均值往上拉。富士电视台(FNN)同日报道转述其观点,指出利率上升会削弱购买力,需要继续观察。
23区的14.6%,有多少是“房子变大了”
23区的样本只有137户,单月构成一变,平均价就会大幅摆动。9月23区还是环比下跌12.6%的11,654万日元,8月则是13,341万日元。10月的“新高”与8月几乎持平,更像是从9月低点反弹,而不是一个月内整体再涨一成半。
平均建筑面积的变化也说明了这一点。23区10月平均建筑面积为122.8㎡,比9月的113.4㎡增加8.3%,平均土地面积则从117.9㎡小幅降至117.0㎡。用东京カンテイ公布的平均价格除以平均建筑面积,每平方米建筑面积约从102.8万日元升至108.8万日元,涨幅约6%,明显低于总价的14.6%。
东京都整体也受构成影响:东京都户数从663户增至734户,在首都圈供给中的占比从约24.4%升至约25.6%,其中23区从125户增至137户。高价区户数一多,平均值自然被抬高。
较稳的信号在别处。都下8月至10月为5,451万、5,596万、5,729万日元,逐月小步上升,同比涨9.4%。土地不足100㎡的小规模新建独栋,东京都为8,292万日元,环比涨2.0%,同比涨10.2%,平均土地面积78.0㎡几乎没变。两组口径都指向同一个结论:都内新建独栋价格同比约一成的上涨是真的,23区近五成的同比涨幅则不宜直接拿来当估值依据。
二手独栋提供了反方向的提醒。同日公布的东京都中古独栋平均价格为7,022万日元,环比下跌13.0%,东京カンテイ认为与前月反弹后的回落及房龄变老有关。新建与二手同月走势相反,也说明单月平均价要配合面积和房龄一起读。
租金跟上了吗:价格差约2.3倍,租金差不到1.8倍
如果新建独栋价格持续上涨,用独栋出租的投资者最关心的是租金能否同步跟上。我们用 Urbalytics 的租赁挂牌数据,抽取2015年以后竣工、80–140㎡的独栋出租房源,分别以新宿站和立川站为中心各取10km范围,时间为最近24个月。
新宿站10km圈共304件,月租中位数为35万日元,每平方米月租中位数约3,630日元,平均面积97.3㎡。立川站10km圈共180件,月租中位数为19.95万日元,每平方米约2,226日元,平均面积89.8㎡。
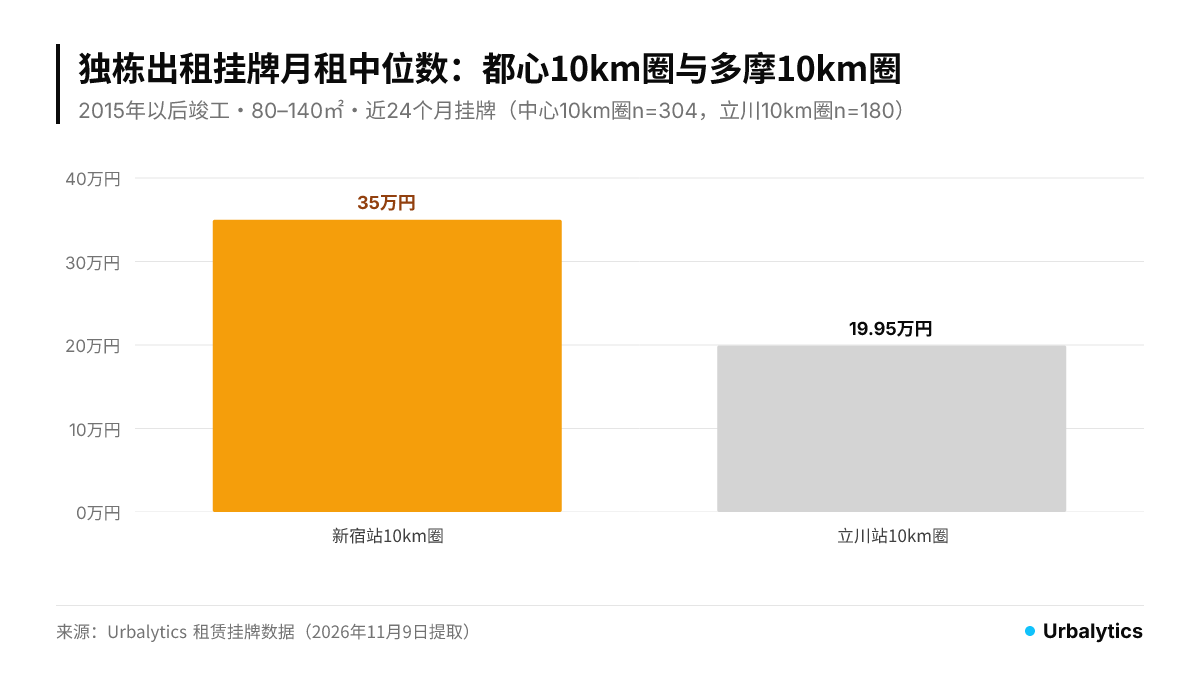
拿来对照的话,东京カンテイ10月的23区新建独栋均价是都下的约2.3倍,而上面两组租金中位数之间约1.75倍,按每平方米计约1.6倍。两组数据的地理范围和样本不同,不能拼成收益率,但方向很清楚:越靠近中心,独栋的价格溢价比租金溢价大得多,用来出租的回报也就越薄。
季度走势也没有显示租金在追价格。2026年1–3季度,新宿10km圈挂牌平均租金单价为每坪1.17万、1.27万、1.25万日元,立川10km圈为0.72万、0.76万、0.74万日元,基本是横盘小幅波动。第4季度到11月9日为止分别是1.42万和0.82万日元,但样本只有52件和20件,还要看季末是否维持。
Urbalytics 数据洞察
同为2015年以后竣工的独栋出租,多摩10km圈每平方米月租约为中心10km圈的六成,而新建独栋价格只有23区的四成多。价格与租金的落差,在多摩一侧比中心更小,这是独栋出租投资选址时最先要看的一组对比。
同一块地,独栋商和公寓商在抢
东京カンテイ统计的新建独栋,土地面积限定在100–300㎡,东京都10月平均为127.6㎡,23区为117.0㎡。这个尺寸正好也是木造一栋公寓常见的用地规模。
Urbalytics 一栋挂牌数据里,练马站附近2015年以后竣工的一栋共有14件,表面收益率中位数为4.30%(四分位区间4.08%–4.70%),代表样本的土地面积在147–269㎡之间。立川站同条件只有6件,中位数5.13%,仅作参考,土地面积在111–414㎡之间。两地的一栋用地,与独栋商要买的地块在尺寸上高度重叠。
由此可以推测的机制是:独栋卖价上涨,独栋开发商对100–300㎡地块的出价能力随之提高,公寓开发商要拿到同一块地就得付更多,新建一栋的挂牌收益率也就难以拉开。这一点目前只是推论,Urbalytics 数据只能显示练马新建一栋收益率处在4%出头,不能直接证明土地竞价的因果。

投资者该怎么用这组数据
第一,给都内独栋或独栋用地估价时,以都下和小规模独栋约一成的同比涨幅,以及按建筑面积换算的单价为基准,不要直接套用23区当月的总价涨幅。下个月先看23区的户数与平均建筑面积是否回落。
第二,中心区的新建独栋用来出租,价格溢价远大于租金溢价,买入前要逐件用实际可收租金倒推价格。多摩一侧价格与租金的落差较小,独栋出租的账更容易算平。
第三,卖出一栋公寓用地或老旧一栋时,独栋开发商是一类实在的潜在买家,能给地价托底;反过来,想在练马这类住宅区新建或买入新建一栋的投资者,要接受4%出头的表面收益率短期内难以明显扩大的现实。东京カンテイ自己也在盯利率上升对购买力的影响,如果独栋卖价停涨,用地竞争会最先松动。
想按区查看一栋收益率与价格走势,可以打开 Urbalytics 东京都市场报告,以及 练马区一栋收益率与价格、立川市一栋收益率与价格 页面。同一轮价格调整在公寓侧的表现,见 东京都心中古公寓价格调整分析;23区出租楼的收益率与价格关系,见 东京23区投资公寓与整栋出租楼价格分析。
数据说明
新建独栋价格来自东京カンテイ「新築一戸建て住宅平均価格」,为当月供给(挂牌)物件的平均价,限木造、所有权、土地100–300㎡;小规模独栋为土地不足100㎡的同类统计。每平方米建筑面积单价与户数占比由本文按其公布的平均价、平均面积与户数换算。租金来自 Urbalytics 收录的独栋出租挂牌(REINS 等),为挂牌月租(不含管理费),并非成交租金;季度走势是不同房源构成的平均,不是同一房源的租金变化。一栋收益率为挂牌价格计算的表面收益率,年租金为挂牌值(满租假设或现况视挂牌而定),不是扣除费用后的净收益;立川样本仅6件,作参考。
封面图片:东京押上・京岛一带木造住宅屋顶的雪景,仅为示意(Photo: taro ohtani / Unsplash)
#东京新建独栋 #东京23区 #都下 #多摩 #独栋出租 #新建独栋价格 #东京カンテイ #练马 #立川 #一栋公寓 #表面收益率 #用地竞争 #日本不动产投资 #Urbalytics
References
东京カンテイ, 2026, 「2026年10月 首都圏の新築一戸建て平均価格は+3.1%の5,280万円 東京都は7,000万円台」 https://www.kantei.ne.jp/report/single_family/9626/(详细PDF:kodatesintiku202610.pdf)
东京カンテイ, 2026, 「2026年10月 首都圏の新築小規模一戸建て平均価格は+3.8%の6,380万円 東京都は続伸」 https://www.kantei.ne.jp/report/single_family/9631/
东京カンテイ, 2026, 「2026年10月 首都圏の中古一戸建て平均価格は-6.5%の4,187万円 3ヵ月ぶりの下落」 https://www.kantei.ne.jp/report/single_family/9628/
FNNプライムオンライン(Yahoo!ニュース転載), 2026, 「東京都内の新築戸建て平均価格、初の7000万円超え」 https://news.yahoo.co.jp/articles/11db5c236df1fe69ebbc35bedc028134f20641e5
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。