字数: 3808 | 预计阅读时间: 8 分钟 | 浏览次数: 11
东京都心二手公寓的价格调整已经出现,但只集中在最贵的港区和千代田区的夏季高点之后;更普遍的信号是挂牌在库一年多了七八成,而租金几乎没动,区分投资者能争取的回报只能来自议价。
一份网格报告看到的变化
11月7日,ゴールドオンライン转载了不动产科技调研机构つくる总研的《都内中古マンション市場調査レポート(2026年7-9月期)》。报告把东京都划成12,939个250米网格,取每个网格半径800米内、竣工1年以上30年以内、专有面积40㎡以上的RC/SRC公寓,计算挂牌㎡单价的平均值。
按网格简单平均,2026年7–9月的挂牌单价环比上涨1.6%(中位数1.0%),同比上涨13.1%(中位数12.7%)。大部分地点仍在涨,但环比下降的网格明显增多;按同比看,千代田区、港区、目黑区等都心地带出现了低于去年的地点。报告的判断是:市场正在从“全面上涨”转向“按房源挑选”,条件偏弱、定价偏高的房源要先向买方让步。
需要说明的是,这份报告用的是挂牌价,不是成交价,也没有控制同一网格内房龄与户型的变化。它说明价格动能在减弱,并不能直接说明某一套房子贬值了多少。
成交侧的数据已经先走一步。ダイヤモンド不動産研究所整理的東日本不動産流通機構(REINS)数据显示,2026年9月东京都二手公寓成约价格为6,728万日元,同比下降3.3%,连续两个月低于去年;同月挂牌价格却同比上涨11.3%,达到8,999万日元。卖方的报价和买方实际愿意付的价格,差距还在扩大。
区级数据:港区已经回落,千代田区从高点下来,目黑区还在涨
网格报告里的“前年割れ”是点状的。我们用Urbalytics市场报告的区级月次数据,看三区挂牌㎡单价中位数在过去一年的路径。
港区:2025年10月为249.2万日元,2026年7月为249.1万日元,2026年10月降至234.6万日元(1,576件),同比下降约5.9%。
千代田区:2025年10月为187.4万日元,2026年7月升至243.7万日元,10月回落到215.7万日元(366件),比去年仍高约15%,但比7月低了约一成。
目黑区:127.3万日元、157.5万日元、164.8万日元(520件),仍在上涨。作为参照,东京都整体为93.6万日元、109.7万日元、118.5万日元。
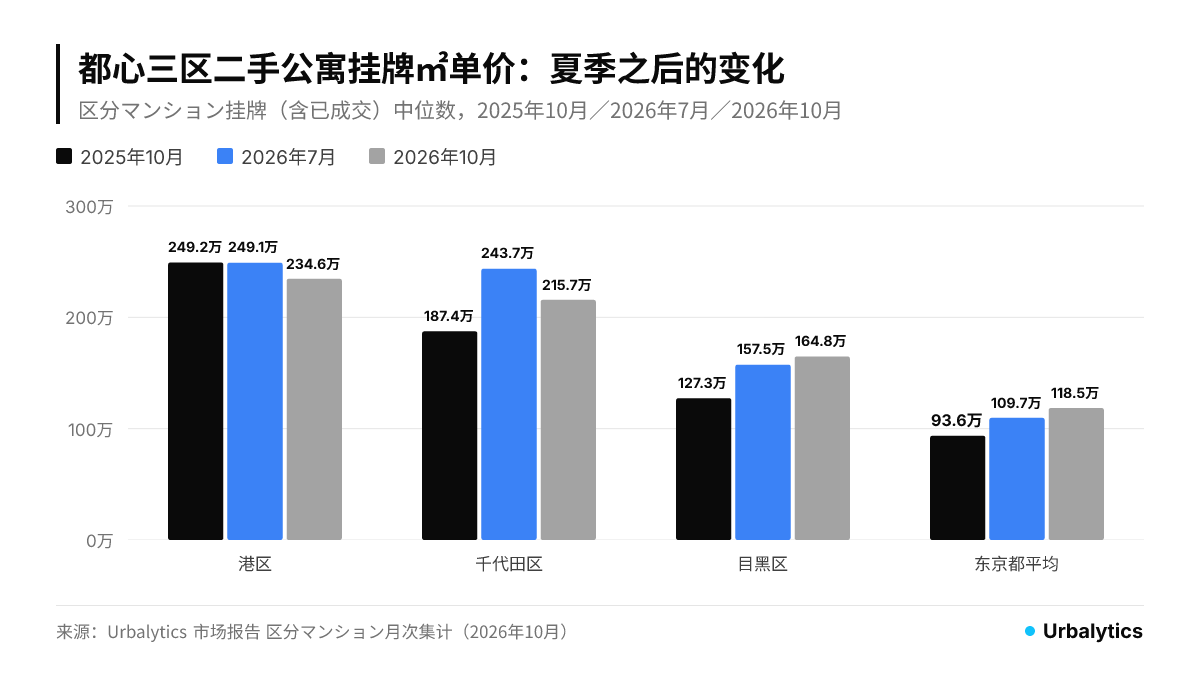
三区走势不同,原因并不神秘。港区的单价本来就是东京都平均的约两倍,利率上升后能接盘的买家最先变少;千代田区样本少,去年10月只有198件,挂牌的面积中位数也从45.1㎡变成51.1㎡,同比数字受房源构成影响较大,看“从7月高点回落”更可靠;目黑区的单价只有港区的七成左右,仍有自住家庭在接手。
所以,“都心开始降价”这句话要说得更具体:降的是港区整体和千代田区的夏季高点,目黑区目前只是部分地点转弱。
比价格更明确的信号:在库一年多了七八成
价格中位数会受房源构成干扰,挂牌件数的变化则直接得多。2026年10月,港区的二手公寓挂牌为1,576件,去年同月为864件,增加82.4%;千代田区从198件增至366件,增加84.8%;目黑区从306件增至520件,增加69.9%。东京都整体从12,095件增至17,645件,增加45.9%。
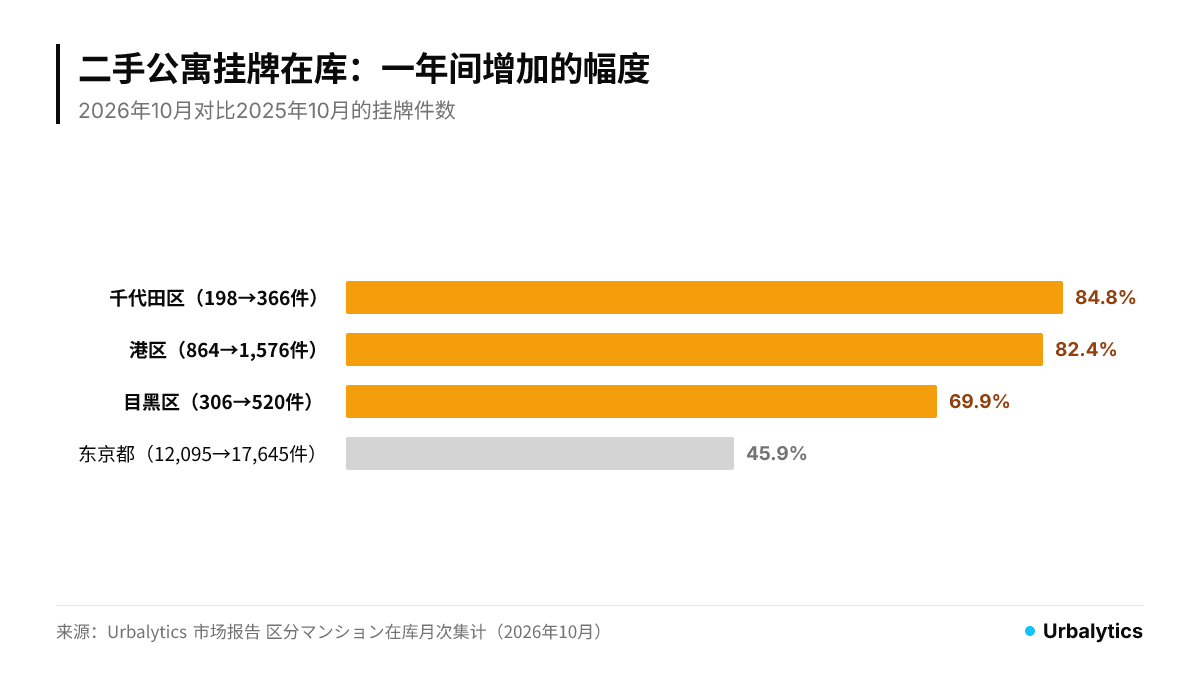
三区的在库增速比全都快了二十多到近四十个百分点。降价也已经发生:Urbalytics的降价追踪显示,2026年8月港区有700件二手公寓下调了挂牌价,降幅中位数为4.0%;千代田区136件,中位数4.4%;目黑区220件,中位数3.5%。
对买方来说,这意味着谈判条件变了。可比房源比一年前多了不少,卖方很难再只凭“附近刚卖出的高价”坚持报价。
Urbalytics 数据洞察
同一区里的价格中位数可能因为房源构成而上下摆动,在库件数和降价件数受构成影响较小。判断都心市场是否转向时,先看在库与降价,再看单价,顺序更稳妥。各区的月度数字可在港区二手公寓市场报告等区级页面查看。
租金没有跟着涨,收益率只能靠价格改善
对区分投资者来说,价格松动是好消息还是坏消息,要看租金。我们用Urbalytics招租数据,统计三区专有面积40㎡以上、1996年以后竣工的公寓招租挂牌(含管理费),按首次观测季度比较每坪月租的平均值。
港区从2025年7–9月的2.47万日元降到2026年7–9月的2.41万日元,下降2.4%;千代田区从2.03万日元到2.04万日元,几乎持平;目黑区从1.75万日元升到1.85万日元,上涨5.7%。2025年的季度样本只有24–90件,千代田区尤其只能作参考,但方向是一致的:家庭型公寓的租金在都心没有出现明显上涨。
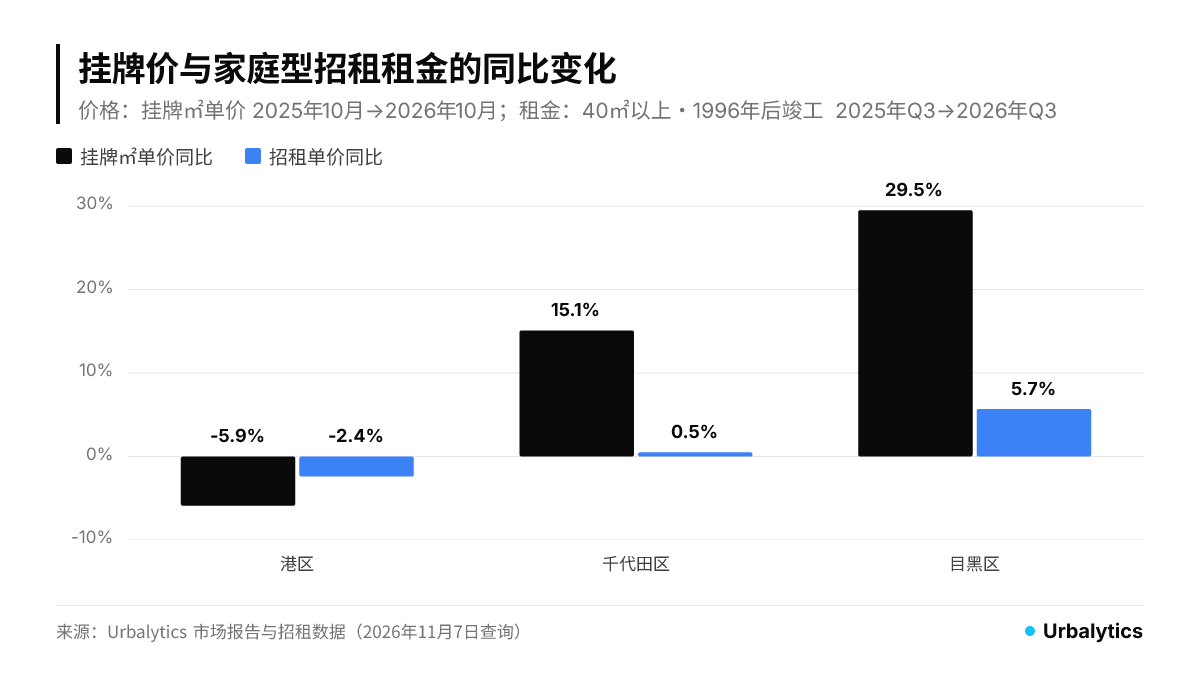
把两组变化放在一起,港区是价格和租金同时小幅走低,千代田区和目黑区则是价格的涨幅远超租金。后两区这一年买入的房子,收益率比一年前更薄。
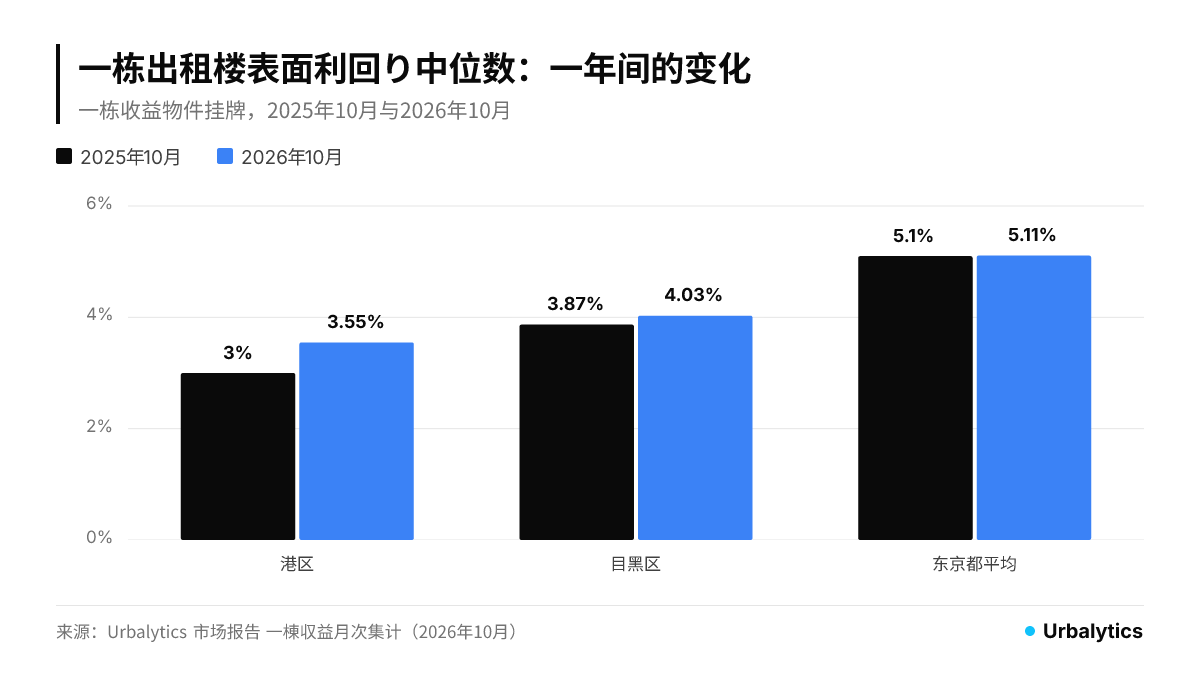
一栋出租楼的挂牌数据可以作为同一地段收益水平的参照。港区一栋收益物件的表面利回り中位数从2025年10月的3.00%(35件)升至2026年10月的3.55%(42件),目黑区从3.87%(48件)升至4.03%(44件),东京都平均则维持在5.10%与5.11%。两区样本只有四十件左右,一两栋就能让中位数变动,但都心收益率回升的方向与区分市场一致。
回升的原因在资金成本。日本银行在9月18日把政策利率上调到1.25%左右,10月会议维持不变;10年期国债收益率在9月1日约30年来首次超过3%,10月发行的10年期国债票面利率定为3.1%。
港区一栋的表面利回り中位数仍在3.5%附近,扣除管理、修缮和空置后的净收益更低,用贷款买入几乎没有正杠杆。在租金不涨的前提下,要让收益率追上资金成本,只能等价格继续调整。
现在买都心区分,议价应该从哪里开始
港区和千代田区的挂牌价已经离开高点,但离“便宜”还远。更现实的做法是把议价基准从“最近的成交高价”换成“同栋或同街区的现行招租租金”。以家庭型房源为例,先用同栋近期的招租单价乘以面积和12个月,再除以挂牌价,算出这套房子的表面利回り,与当前借款利率比较;差距越小,就越有理由要求卖方让价。
在库多了八成以后,挂牌时间长、已经降过一次价的房源,是最值得出价的对象。8月港区700件降价的中位数只有4.0%,看起来多数卖方还停留在小幅试探;对于在库超过三个月、仍按夏季价格挂牌的房子,买方没有必要接受同样的幅度。
目黑区情况不同。价格仍在涨,租金也涨了5.7%,涨价背后有自住需求支撑。但这一年价格涨幅远大于租金,按今天的价格买入,收益率比去年更低。投资者更适合等待在库继续积累,而不是追价。
这一轮调整由利率驱动,也会受利率左右。日银下一次加息的时点、长期利率能否稳定在3%附近,决定了都心的价格是继续往下靠,还是在当前水平横盘。
数据说明
区级价格与在库来自Urbalytics市场报告的区分マンション月次集计:价格为挂牌价(含已成交的挂牌记录)中位数,按区内全部房龄和面积统计,与つくる总研限定竣工30年以内、40㎡以上的口径不同,两者不能直接比较涨跌幅。在库为当月挂牌件数,不是成交件数。降价件数与降幅来自同一页面的降价追踪(2026年8月)。
租金为Urbalytics招租数据中的挂牌租金(含管理费),不是签约租金;样本以首次观测日期分季度,2025年季度的样本明显少于2026年,季度平均值也会受房源构成影响。一栋利回り为挂牌价格计算的表面利回り,未扣除费用,年收入可能是满租假设或现况。
如需进一步查看各区的月度走势,可参考东京都市场报告。关于都心降价的扩散路径,我们此前分析过降价从都心与湾岸开始、胜どき近六成降价,以及1亿日元上下的房源降价最多、5,000万日元以下几乎未动。

#东京都心 #港区 #千代田区 #目黑区 #二手公寓 #区分マンション #价格调整 #挂牌在库 #降价 #租金相场 #表面利回り #日银加息 #日本不动产投资 #Urbalytics
参考来源
ゴールドオンライン(Yahoo!ニュース),2026年,都内中古マンションで前年割れ地点が増加中。2026年夏、都心エリアから始まった「価格調整」のリアル
ダイヤモンド不動産研究所,2026年,9月の東京都の中古マンション価格・市況は、成約価格6728万円で2カ月連続の前年割れ
熊本日日新聞(共同通信),2026年,日銀利上げ、1・25%に ペース最短3カ月に加速
三井住友DSアセットマネジメント,2026年,2026年10月日銀政策会合レビュー
熊本日日新聞(共同通信),2026年,10年物国債、利率3・1% 金利上昇、30年ぶり高水準
Urbalytics,2026年,千代田区区分マンション市场报告、目黑区区分マンション市场报告、港区一棟収益市场报告
封面图片:示意图(Photo: Ryusei Machida / Unsplash)
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。