字数: 2605 | 预计阅读时间: 6 分钟 | 浏览次数: 32
出租不动产的继承估值规则拟向市场价格靠拢,首都圈房东需要重新核对购入方案中的节税前提。
健美家10月22日介绍了国税庁的出租不动产估值通达草案。草案针对课税时点前五年内有偿取得或新建的出租不动产,原则上按通常交易价评估;满足条件时,允许以取得成本为基础调整后按八成计算。
这会影响一种常见的购房理由:用现金买入出租楼,再依靠房地产税务估值与购入价的差距压缩继承财产。东京、神奈川、埼玉和千叶的买方若把这项收益写进收购方案,就需要重新检查依据。
截至10月22日,本次核验到的是草案。e-Gov显示意见征集已于10月18日结束,文件拟适用于2027年1月1日以后通过继承、遗赠或赠与取得的财产。征集结束不代表条文已正式确定。
“八成”前面还有两道条件
草案先要求取得价格能被认定为取得当时的通常交易价,再分别计算土地和建筑。土地以取得价乘地价变动率;建筑则从取得价中扣除规定的折旧或减价额。两者各自调整后的金额,再取80%。
因此,不能把整份购房合同总额直接乘八成,作为任何时点都有效的估值。土地与建筑的分价、交付时间及后续改良费用,都可能影响计算。草案原则上以交付时点判断取得时间,也列有交换、收用及部分既有土地新建建筑等例外。
这里的五年,是从课税时点向前判断取得时间,不是从新规则适用日开始重新计时。准备签约的买方需要让税理士结合实际交付日核对,不能仅凭“今年买入”或“持有超过五年”的口头说明作决定。
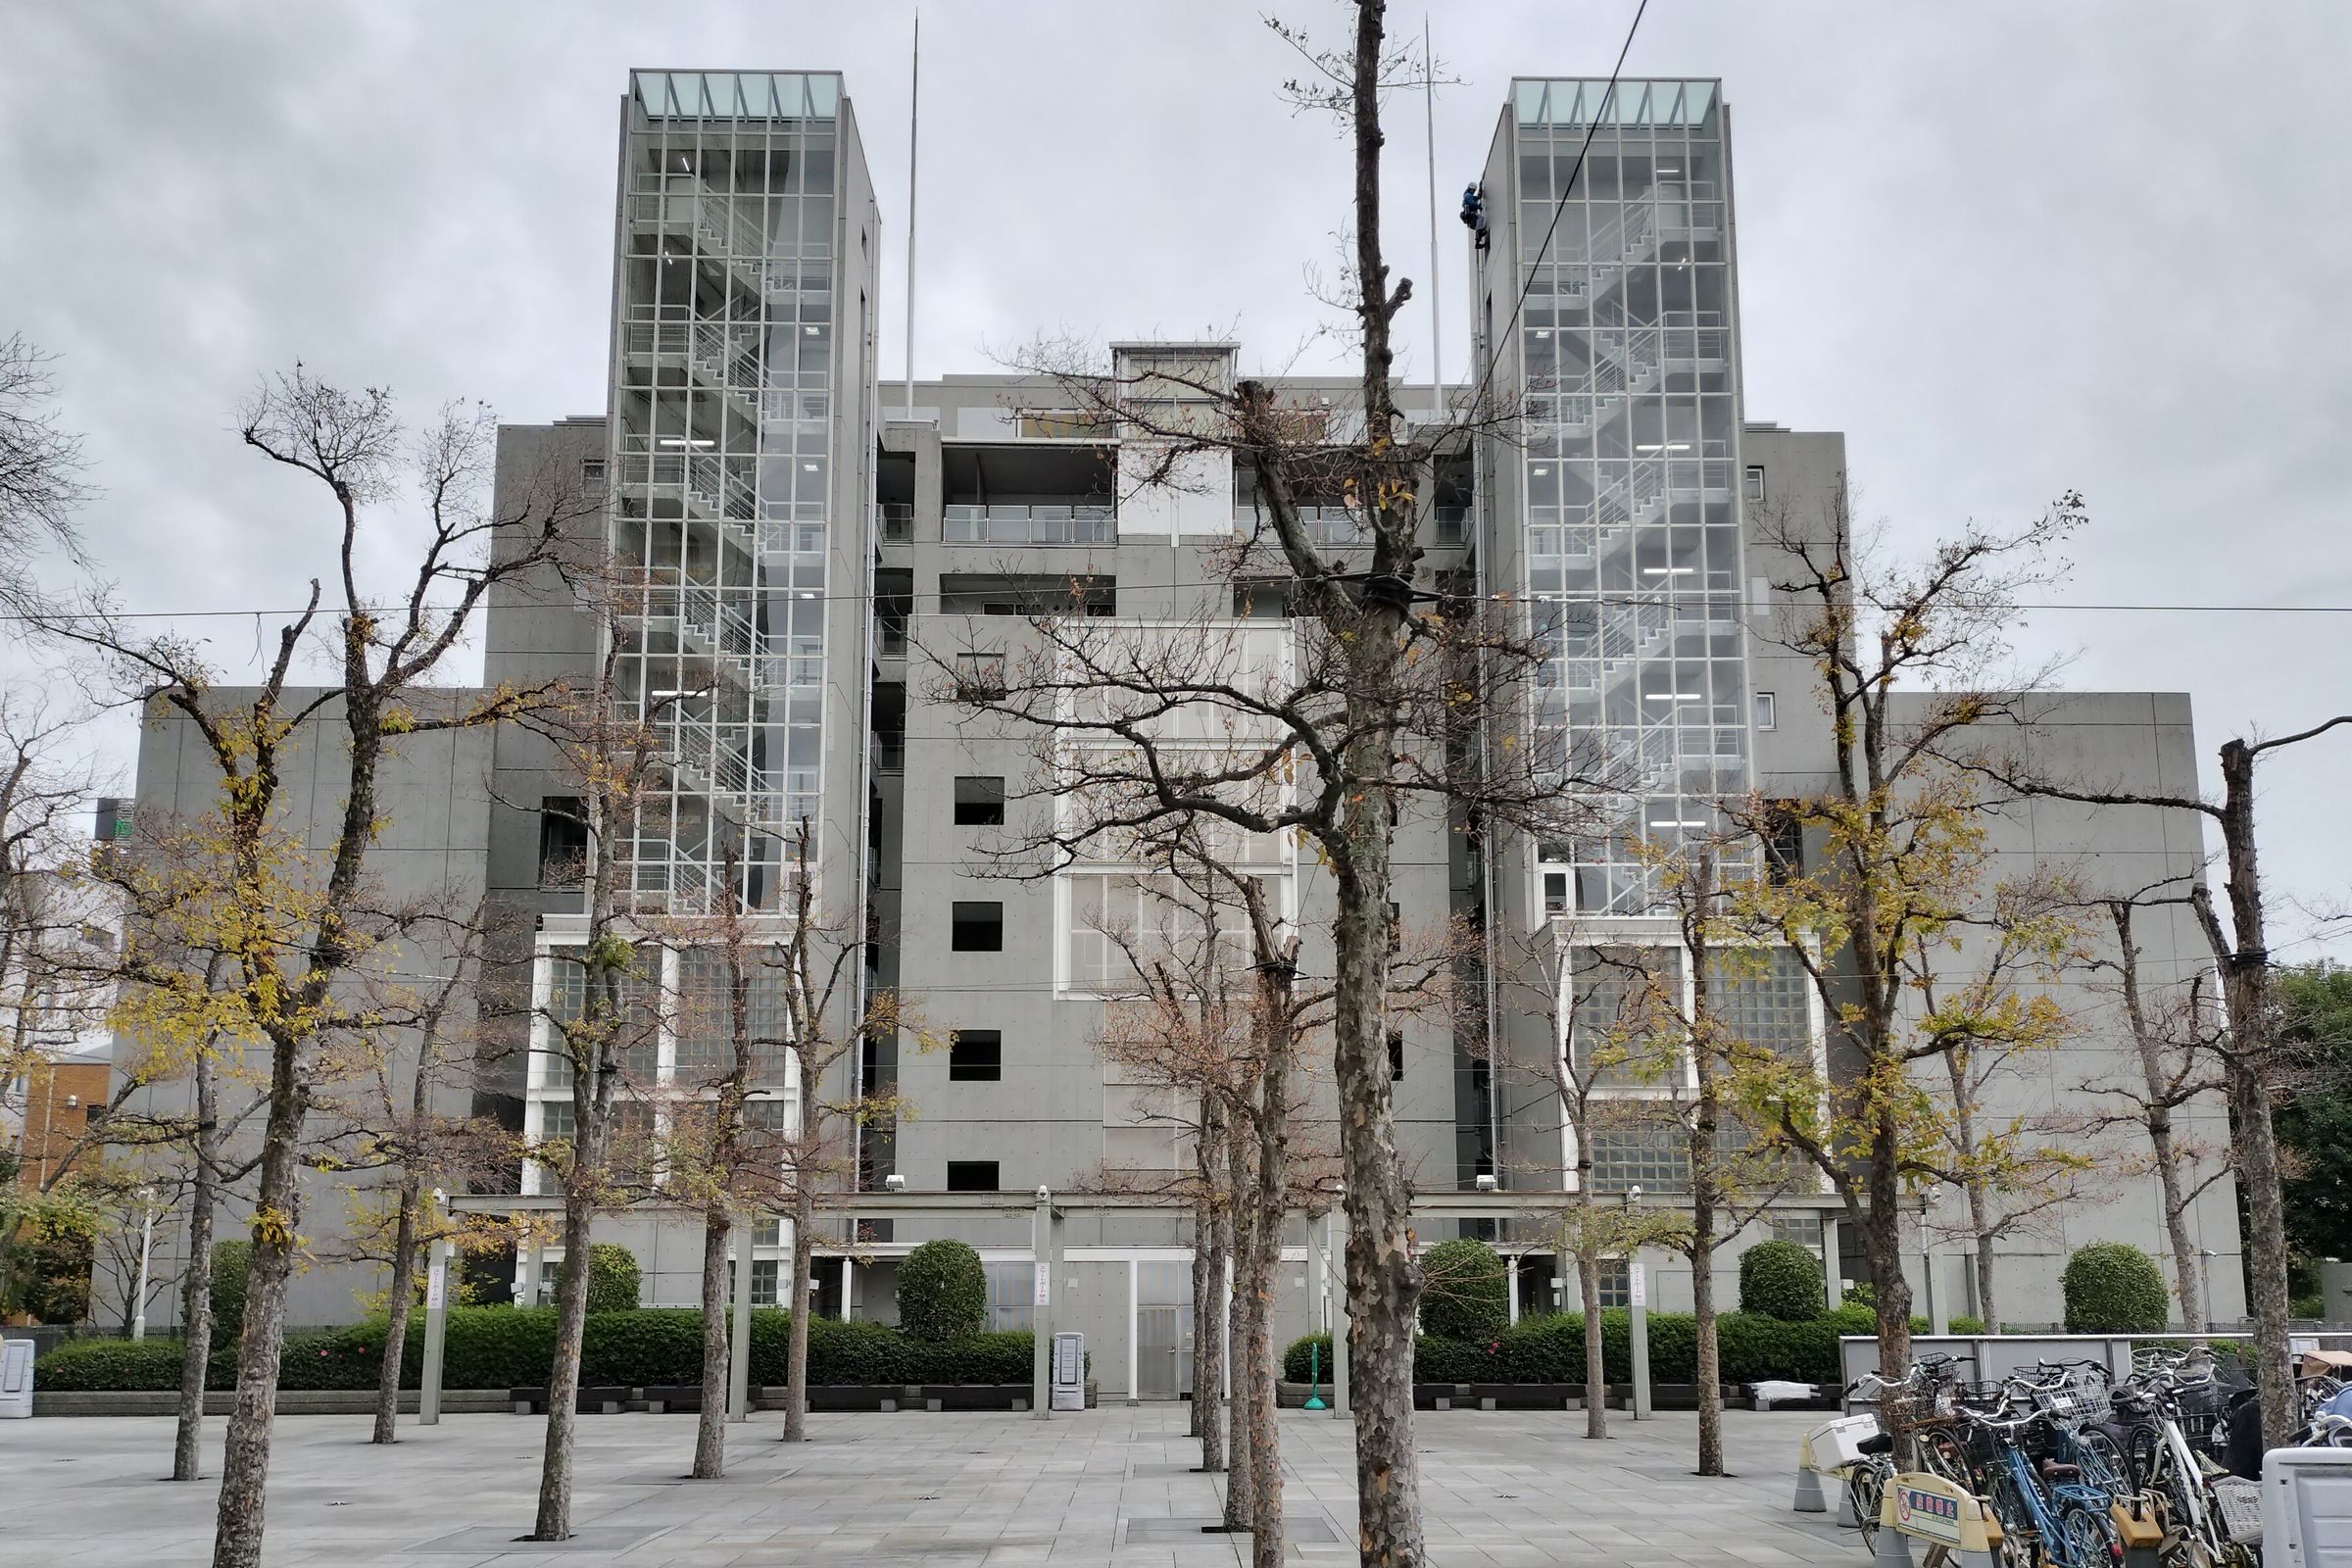
图1|Residence中野坂上实景(2023年12月5日)。鋸香具師/Wikimedia Commons,CC0,原图未修改。仅作集合住宅示意。
税务估值变化,不会替出租楼增加租金
对以长期租金收入为目的的持有人,房屋是否好租、维护需要多少钱,仍决定经营结果。税务估值变化主要改变财产转移时的计算前提,并不会同步增加银行账户中的租金。
对原本接受较低经营回报、希望以节税效果补足收益的买方,影响更直接。若税务收益缩小,而购入价没有相应调整,整项投资的吸引力便可能下降。卖方在议价时也需要解释租约和房屋条件,不能只强调过去的估值压缩幅度。
这种机制尚不能证明市场已经降价。正式条文如何落地、买方会否调整出价,仍需后续交易证据。此前东京投资公寓与整栋物业价格分析讨论过不同资产类别的价格口径,税制判断同样不能跳过具体物业。
小口化不动产在草案中另设规则,本文的直接持有出租楼分析不宜套用到小口化商品。以公司持有物业、继承公司股份,也涉及另一套股权估值判断;不能将个人直接持有的结论移植过去。
用中野的市场样本,把经营账单独列出来
为了观察首都圈出租住宅经营测算所面对的市场范围,我们选取东京中野站步行15分钟以内的样本。这里用于展示租金与收购收益率应如何分别核对,不代表中野受到草案影响更大。
Urbalytics的20–40㎡住宅挂牌记录共536条,基本月租中位数为12.5万日元,下四分位9万、上四分位14.825万。这个分布适合帮助业主定位同面积段的招租参照,再根据楼龄与设备筛选可比房源;它不能证明自己的房屋一定能以中位数出租。
另一组整栋挂牌及改价记录去重后为40条,表面收益率中位数4.45%,下四分位4.07%、上四分位5.28%。这组数字提示买方继续核对挂牌年收入是否按满租计算,以及扣除经营支出后还剩多少,并非税务上的通常交易价鉴定。
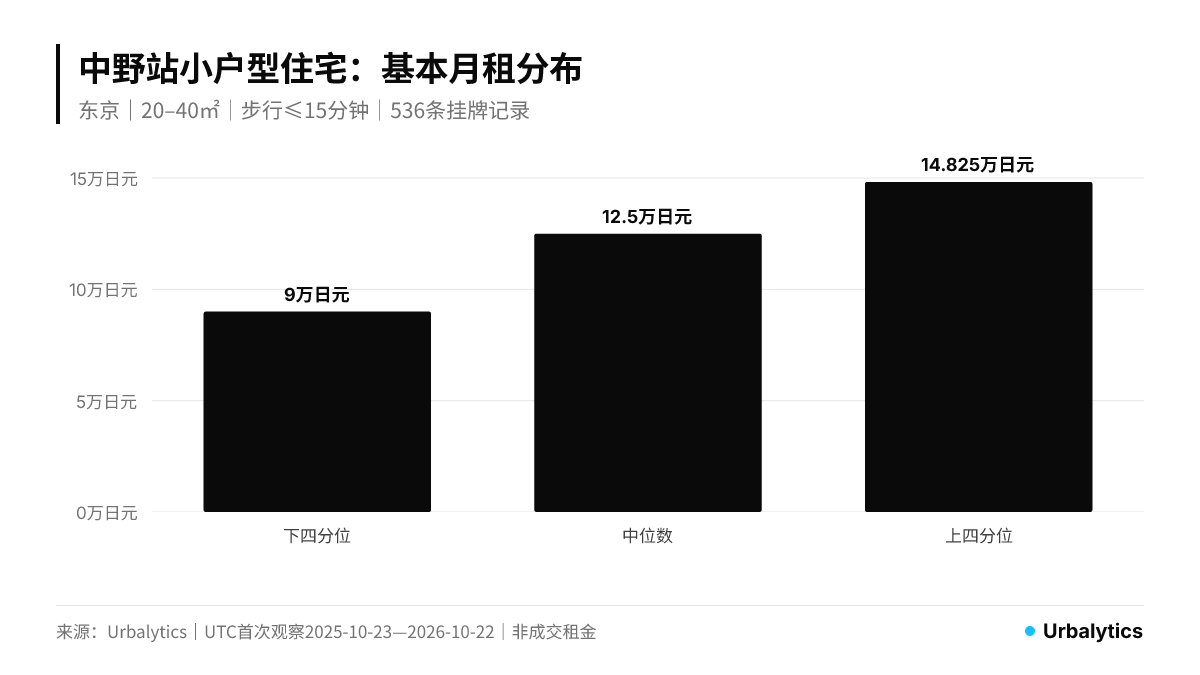
双面板A|基本月租(万日元/月):下四分位9、中位12.5、上四分位14.825。东京中野站步行≤15分钟、20–40㎡住宅,n=536,观察窗口2025-10-23至2026-10-22(UTC)。
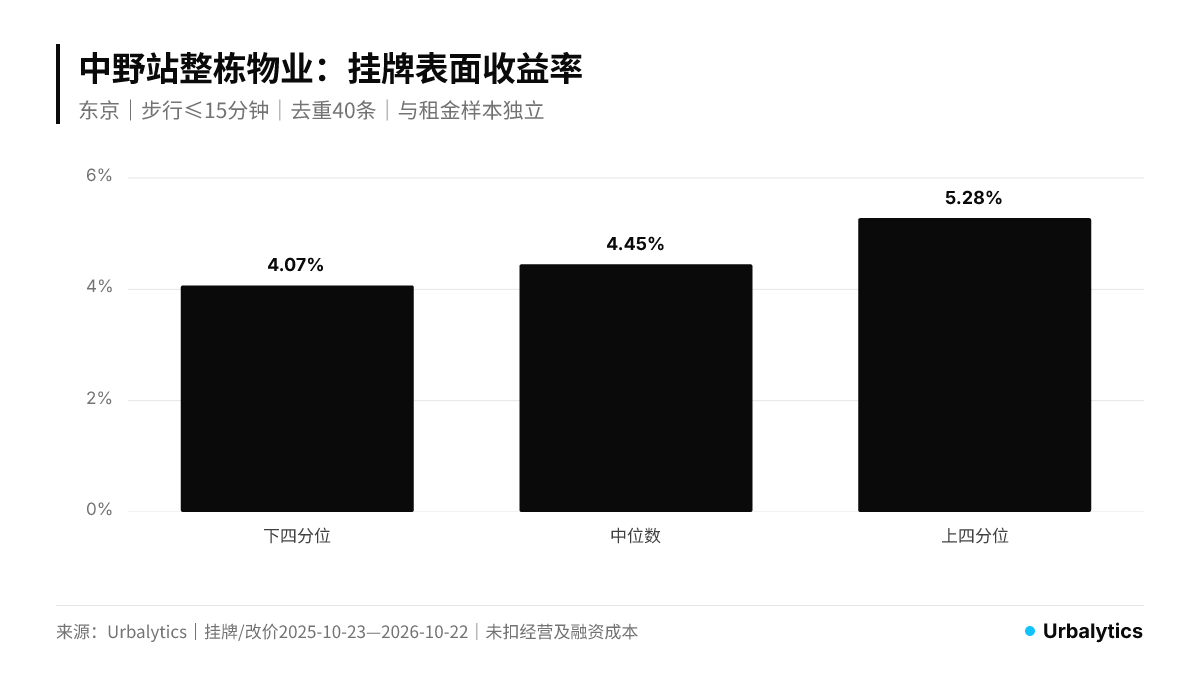
双面板B|整栋挂牌表面收益率(%):下四分位4.07、中位4.45、上四分位5.28。同站步行≤15分钟,去重n=40,同日期窗口;未扣费用与融资成本。
两组样本彼此独立,住宅月租不能乘上假设户数,再与另一组整栋价格拼出一栋“代表性出租楼”。真正的收购测算应回到目标物业的租约、空室和支出资料。区域背景可继续查阅中野区整栋市场报告及东京都市场报告。
统计口径:查询日为2026年10月22日,地区限定东京。租金采用UTC 2025年10月23日至2026年10月22日首次观察、当前存储的住宅挂牌基本月租,面积20–40㎡,步行不超过15分钟,未达扫描上限,不含管理费等费用,非成约租金。整栋采用同日期窗口内有挂牌或改价记录的物业,排除成约及非公开估值,跨站重复记录合并;表面收益率为挂牌年收入除挂牌价,未扣经营与融资成本。横截面分布不反映政策前后的价格变化。
眼下应先核对购入方案里的税务假设
已经持有出租楼的家庭,可以先把每次取得的交付日期与土地、建筑分价整理出来,再由税理士判断是否进入草案范围及是否涉及例外。原方案若使用了预估继承税金额,需要明确它依据哪一版规则,而不是只保留一个“预计节税额”。
正在收购的买方,则应先确认在不依赖未确定税务优惠的情况下,现有租约能否支持出价。房屋改造计划也要单独核算,避免同时把未来涨租与旧节税效果都作为确定收益。
图2|Belte中野江古田实景(2023年6月18日)。Asanagi/Wikimedia Commons,CC0,原图未修改。非本文统计样本或税务个案。
接下来值得追踪的是国税庁正式通达及过渡安排。拿到定稿后,再用同一份物业资料更新税务计算,并与原购入方案逐项比较;若变化足以影响出价,就应在交付前把调整后的依据写进决策记录。
封面与正文照片一:Residence中野坂上,2023年12月5日实景,摄影鋸香具師/Wikimedia Commons,CC0,原图未修改。正文照片二:Belte中野江古田,2023年6月18日实景,摄影Asanagi/Wikimedia Commons,CC0。照片仅示意东京集合住宅,不表示为本文统计样本或适用草案的个案。
标签
#日本出租房 #继承估值 #相续税 #出租不动产 #五年规则 #国税庁 #东京投资 #中野 #整栋收益物业 #租金行情 #表面收益率 #Urbalytics
参考来源
健美家,2026年10月22日,出租不动产评价通达草案报道。
国税庁/e-Gov,2026年9月18日,案件410080055、草案概要、草案全文。
Urbalytics,中野区整栋市场报告,2026年9月月度页;本文另行查询的站点样本口径见正文。
Wikimedia Commons,Residence中野坂上照片与许可、Belte中野江古田照片与许可。
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。