字数: 2736 | 预计阅读时间: 6 分钟 | 浏览次数: 23
第三季度的涨幅集中在区分公寓,整栋物业的买入预算需要另外算。
10月19日,健美家公布2026年7—9月收益物业报告:东京23区投资用区分公寓的平均挂牌价格达到4,149万日元,环比上涨13.30%。如果正在看一栋出租楼,这个涨幅很容易变成谈价时的参照——既然东京又涨了,原来的预算是不是已经落后?
同一份报告给出了另一组数字:东京23区一棟アパート均价环比下降0.38%,一棟マンション上涨0.57%。两个整栋类别的季度均价都接近横盘。把区分公寓的涨幅直接加进整栋报价,首先就跨过了资产类别。
东京住宅街区资料照片,非本次统计房源。Fábio Hanashiro / Wikimedia Commons,CC0;页面标注2016年发布。
同在东京,三类挂牌物业走出了不同曲线
这次比较的目的,是判断“东京价格上涨”能否作为所有收益房共同提价的依据。健美家的区分マンション指单独出售的公寓单元;一棟アパート与一棟マンション则是平台分别统计的两类整栋住宅。中文都可能简称“公寓”,但购入的资产、预算和管理责任不同,阅读报告时必须保留分类。
东京23区,2026年第三季度:区分公寓平均4,149万日元,环比+13.30%;一棟アパート平均14,062万日元,环比−0.38%;一棟マンション平均30,299万日元,环比+0.57%。三个总价是不同物业篮子的均值,不能用总价高低判断哪一种更划算。
范围扩大到一都三县,方向依然类似:区分公寓均价3,350万日元,环比上涨10.56%;两类整栋均价分别10,232万和24,121万日元,涨幅只有0.65%与0.43%。因此,这不是只看东京23区才出现的差异。
报告统计的是当季登记的住宅收益物业,没有给出固定同一批房屋的重复交易指数。贵的、大的、新的房源占比变化,也会推动平均值。此次发布支持“挂牌市场在类别之间分化”的判断,尚不能把13.30%解释成每套同质公寓都升值了这么多。
对整栋买家,实际含义很具体:如果卖方以区分公寓创新高为理由提高整栋售价,应补充同站、同类型、相近楼龄及规模的比较物业。季度报告没有替这笔溢价提供依据。
询盘价只有挂牌均价的75.7%,不等于能打七五折
报告还比较了“登记物业”与“收到询盘物业”的平均价格。东京23区区分公寓的询盘价格与登记价格之比是75.7%;一棟アパート为71.0%,一棟マンション为95.8%。
这里的询盘,是用户向中介询问某套挂牌物业,不是买家报出的成交价格。两边统计的物业组合也可能不同:人们集中询问较便宜的房子,就能拉低询盘组均价,不需要任何房子真的降价成交。
这些比例适合提示买方注意力落在哪个价格段,不适合变成统一砍价幅度。尤其是95.8%,不能理解为整栋マンション通常只让价4.2%;它没有追踪同一栋楼从挂牌到成交的谈判过程。
想了解挂牌调整,可以接着看东京公寓降价分布观察。它统计有多少房源调整过价格,与今天的季度登记均价回答不同问题。关于挂牌与交易之间的距离,另有东京二手公寓挂牌与成交分化的讨论。
落到蒲田:房间租金和整栋收益率分开核对
宏观报告到这里仍不能告诉买家,一栋楼每月究竟能收多少租金。为了把比价落实到具体筛选条件,我们选取东京23区内的蒲田站圈,分别查询募集房间和在售整栋。这是一次局部估价示例,不代表整个东京。
第一组回答“小户型的月租预算处在哪个位置”:蒲田站步行15分钟内、20—40平方米的居住用公寓,779条有效募集记录中,基本月租中位数为11.8万日元,第25与第75百分位分别为9.8万和13.7万。管理费不包含在内。
第二组回答“附近整栋挂牌的表面收益率处在哪个区间”:同一站圈43栋有效在售样本,中位数为5.01%,第25与第75百分位为4.22%与6.00%。这里的整栋类别包含不同结构与规模,不能等同于健美家的某一个整栋细分类。
双面板数据图:A为房间基本月租,B为整栋表面收益率。两个面板分别描绘各自样本的中间分布,不是同一批楼栋的租售配对。
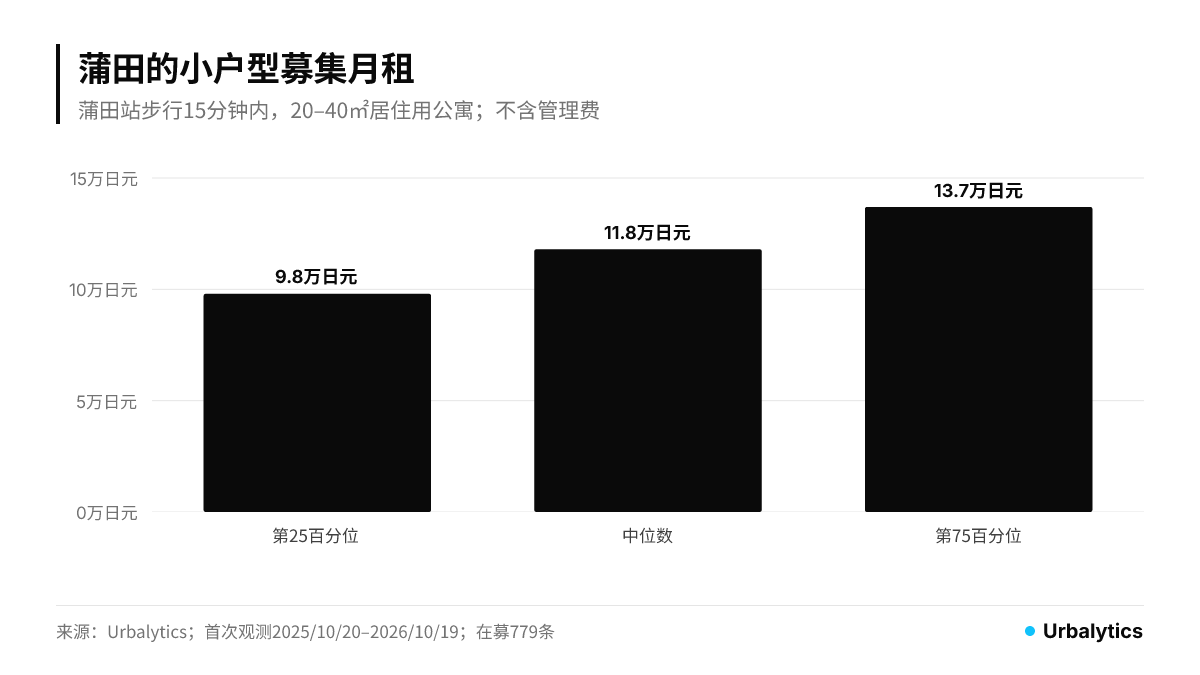
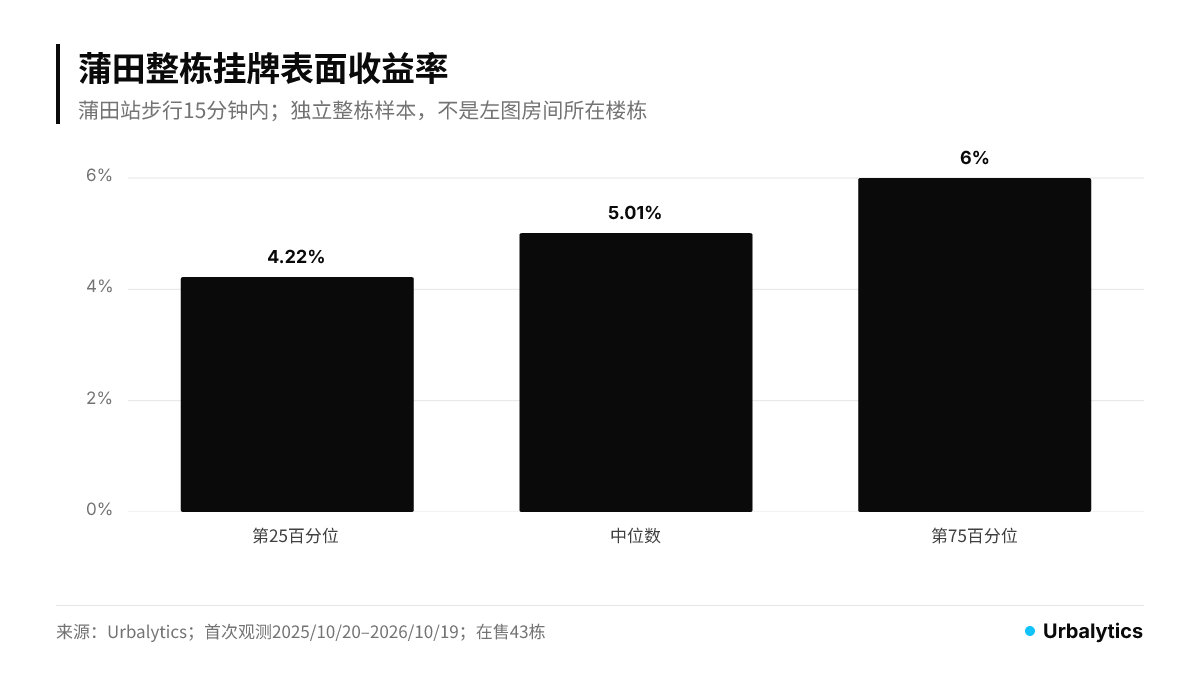
看房时,月租分布可用于筛查租金表里明显偏离周边的房间,再逐间匹配面积、楼龄、楼层与设备。若卖方把所有空房都按13.7万日元补满,那是在用样本上四分位附近的租金统一假设,应该逐户说明依据。
收益率分布则用于选择整栋比较对象。某栋标注6%,只能说明它接近这组挂牌样本的上四分位,不能直接判为便宜;租金是否按满租计算、近期修缮是否已支付,都会改变持有后的实际现金流。
也不要把11.8万乘以一个假定户数,再除以5.01%算出所谓“蒲田标准楼价”。这两组样本没有逐栋对应关系,那样会拼出一栋并不存在的收益楼。
把涨价理由写进预算之前,先让收入与支出对上
对于此次报告,买整栋时可以先维持原有预算,把卖方要求增加的部分单列出来。随后核对三项材料:现有租约实际收入、空房可支持的募集租金、同类整栋的价格及收益率。区分公寓涨幅本身不进入收入表。
若租金表用的是满租收入,还要扣除可解释的空置及欠租,再列管理、税费、保险与修缮,最后放入本次融资的本息支出。表面收益率的分母通常只是物业售价,购入费用也需要另列。这才是买入后可用现金的试算。
东京23区区分公寓突破4,000万,是今天值得关注的新数据;对于一栋蒲田出租楼,愿意多付多少钱,仍应落在这栋楼能被验证的收入、支出和同类比较上。若新增预算只能由13.30%这一个跨类别涨幅解释,这份季度报告不足以支持加价。
数据与来源说明
健美家数据:2026年10月19日发布,统计2026年7月1日至9月30日新登记住宅收益物业,价格与表面收益率均为样本平均值,非成交价。本文引用“不動産投資と収益物件の情報サイト 健美家(けんびや)”及LIFULL官方发布;二者是同一项调查,不能当作两个独立统计来源。
Urbalytics数据:2026年10月19日查询,首次观测时间筛选为2025年10月20日至2026年10月19日,使用当前记录值;这是观测批次的横截面,不是这一年已成交或租金涨幅。均限定东京都蒲田站组、步行15分钟内;租赁限居住用公寓20—40平方米、在募、基本租金。795条扫描记录中16条筛除,779条有效;整栋46条扫描记录去重3条后43栋有效,无截断、无剔除异常值。整栋表面收益率为挂牌年收入与售价之比,实际收租和满租假设未逐栋核实。分位数按展示精度四舍五入。
更广范围的月度数据可查东京都公开市场报告,其月度口径与本文站圈筛选不同。
图片:Fábio Hanashiro,东京住宅街区,CC0;图表由Urbalytics依据本次查询制作。
作者:Chen
Tags:东京投资房价格、东京23区、收益物业、区分公寓、一棟アパート、一棟マンション、蒲田、募集租金、表面收益率、挂牌价格、健美家、季度市场报告
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。