文字数: 3639 | 予想読書時間: 8 分 | 閲覧数: 0
第3四半期の上昇は区分マンションに集中しており、一棟物件の取得予算は別建てで考える必要があります。
10月19日、健美家が2026年7〜9月の収益物件レポートを公表。東京23区の投資用区分マンションの平均掲載価格は4,149万円(前期比+13.30%)となりました。いま一棟賃貸を検討していると、この上昇率が交渉時の拠り所になりがちです――『東京がまた上がったのだから、従来の予算は遅れているのでは』と。
同じレポートは別の数字も示しています。東京23区の一棟アパート平均は前期比−0.38%、一棟マンションは+0.57%。両カテゴリの四半期平均はほぼ横ばいです。区分の上昇分をそのまま一棟の提示価格に上乗せするのは、まず資産クラスをまたぐことになります。
東京の住宅街の資料写真であり、本稿の集計物件ではありません。Fábio Hanashiro / Wikimedia Commons、CC0。ページ表記は2016年公開。
同じ東京でも、3つの掲載物件カテゴリーは異なる軌道
今回の比較の目的は、「東京の価格上昇」を全ての収益物件で一律の値上げ根拠にできるかを見極めることです。健美家の「区分マンション」は単独販売の住戸を指し、「一棟アパート」「一棟マンション」はそれぞれ別カテゴリの一棟住宅として集計されています。中国語ではいずれも「公寓」と総称されがちですが、取得する資産、予算、管理責任は異なるため、レポートを読む際は区分を維持する必要があります。
東京23区・2026年第3四半期:区分マンション平均4,149万円(前期比+13.30%)、一棟アパート平均14,062万円(前期比−0.38%)、一棟マンション平均30,299万円(前期比+0.57%)。これらは異なる物件バスケットの平均であり、総額の高低で優劣は判断できません。
対象を一都三県に広げても傾向は同様。区分マンション平均3,350万円で前期比+10.56%、一棟2カテゴリはそれぞれ10,232万円・24,121万円で、上昇は+0.65%と+0.43%にとどまります。よって、これは東京23区だけに見られる差ではありません。
本レポートは当期に新規登録された住宅系収益物件を集計しており、同一ストックの再取引指数は提示していません。高額・大規模・築浅の比率変化も平均値を押し上げ得ます。今回の発表は「掲載市場がカテゴリ間で分化している」という判断を後押ししますが、13.30%を同質の各住戸が一律に上昇したと解釈することはできません。
一棟の買い手にとっての含意は具体的です。売主が区分マンションの高値更新を理由に一棟価格を引き上げるなら、同駅圏・同タイプ・近い築年・規模の比較物件を補足すべきです。本四半期レポートはその上乗せの根拠を与えていません。
問い合わせ価格は掲載平均の75.7%に過ぎないが、一律25%ディスカウント可能とは限らない
レポートは「登録物件」と「問い合わせを受けた物件」の平均価格も比較しています。東京23区の区分マンションでは問い合わせ価格/登録価格が75.7%、一棟アパート71.0%、一棟マンション95.8%でした。
ここでの「問い合わせ」は、ユーザーが特定の掲載物件について仲介に照会する行為であり、買い手の成約提示価格ではありません。両者で集計される物件の組成も異なり得ます。人々が比較的安い物件に問い合わせを集中させれば、問い合わせ群の平均は下がります。実際に値下げ成約しなくても、比率は低くなり得ます。
これらの比率は、買い手の関心がどの価格帯に集まっているかを示す参考にはなりますが、一律の値引き幅に置き換えるべきではありません。特に95.8%を「一棟マンションは通常4.2%しか下がらない」と解釈するのは誤りです。同一物件の掲載から成約までの交渉過程を追っていないためです。
掲載調整を把握したい場合は、東京マンションの値下げ分布の観察をご覧ください。これは、どれだけの物件が価格を調整したかを集計しており、本稿の四半期掲載平均とは異なる問いに答えます。掲載と取引の距離については、別稿東京中古マンションの掲載と成約の分化に関する考察をご参照ください。
蒲田に落とし込む:住戸賃料と一棟利回りは別々に検証
ここまでのマクロレポートだけでは、一棟が毎月いくら賃料を稼ぐかは分かりません。具体的な選定条件に落とし込むため、東京23区内の蒲田駅圏で、募集住戸と販売中の一棟をそれぞれ検索しました。これは局所的な評価例で、東京全体を代表しません。
第1に「小型住戸の月額賃料のレンジはどこか」。蒲田駅徒歩15分以内、20〜40㎡の居住用マンションについて、有効な募集記録779件の基本月額賃料の中央値は11.8万円、25・75パーセンタイルはそれぞれ9.8万円と13.7万円。管理費は含みません。
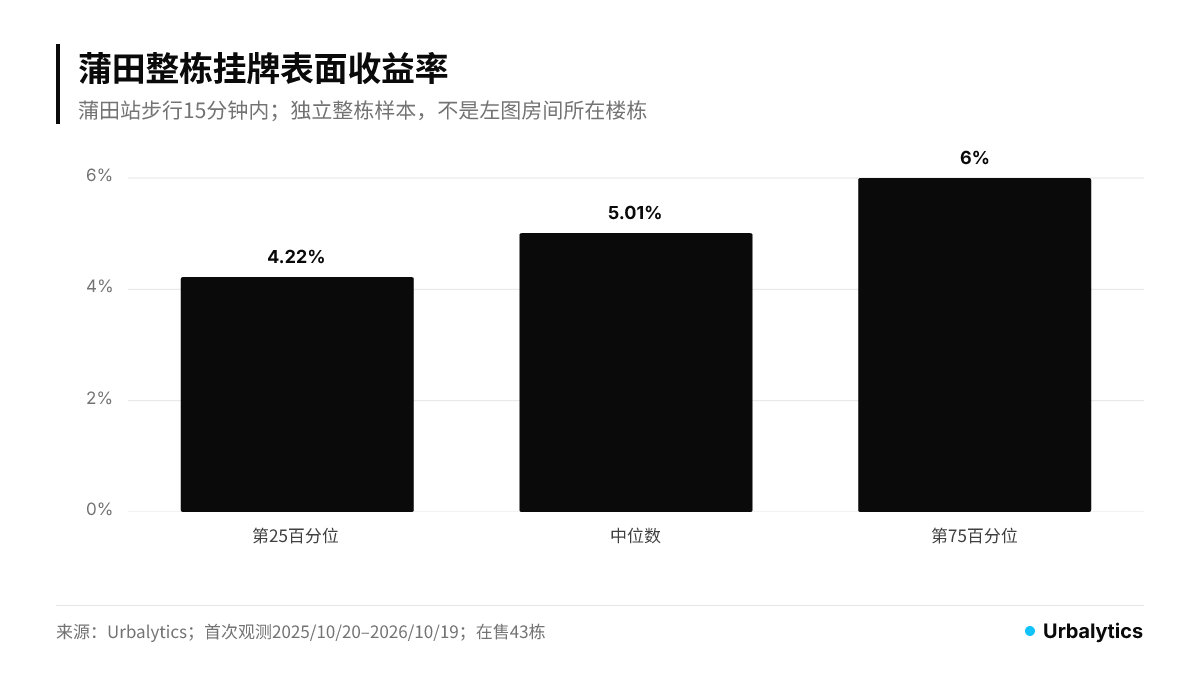
第2に「周辺の一棟掲載の表面利回りはどの帯か」。同一圏内の有効販売サンプル43棟では中央値5.01%、25・75パーセンタイルは4.22%と6.00%。ここでの一棟カテゴリは構造・規模が混在しており、健美家の特定サブカテゴリと同一ではありません。
二面パネルの図:Aは住戸の基本月額賃料、Bは一棟の表面利回り。両パネルはいずれも各サンプルの中心分布を描いたもので、同一物件の賃貸・売買のペアではありません。
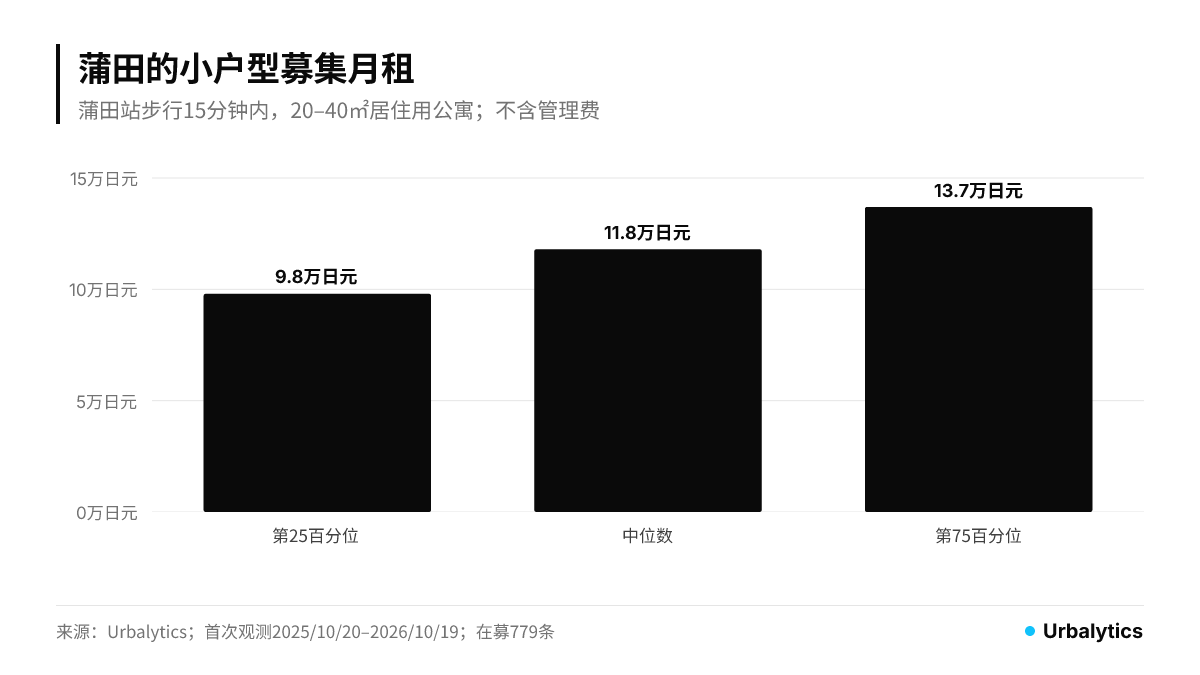
内見時には、賃料分布を用いて周辺相場から明らかに外れた住戸をふるい、面積・築年・階数・設備を個別に突き合わせます。売主が空室すべてを13.7万円で埋める前提なら、それは上位四分位付近の賃料を一律適用しており、各戸ごとの根拠を明示すべきです。
利回り分布は一棟の比較対象選定に使います。ある棟が6%と記載されても、この掲載サンプル群の上位四分位に近いというだけで、即ち割安とは限りません。満室前提の賃料計上か、直近の修繕費用の負担状況などで、保有後の実キャッシュフローは変わります。
また、11.8万円に仮定戸数を掛け、5.01%で割って「蒲田の標準的な棟価格」を出す、といった計算も避けてください。両サンプルは棟ごとに対応しておらず、その計算は実在しない収益棟を合成してしまいます。
値上げ理由を予算に組み込む前に、まず収入と支出を突き合わせる
今回のレポートについては、一棟を買う際はまず従来の予算を維持し、売主が要求する増額分を別枠で計上するとよいでしょう。次に、(1)現行賃貸借の実収入、(2)空室で達成可能な募集賃料、(3)同類一棟の価格と利回り、の三点を照合します。区分マンションの上昇率自体は収入表に入りません。
賃料表が満室収入ベースであれば、説明可能な空室・滞納を控除し、管理費・税金・保険・修繕を計上し、最後に今回の借入の元利支払いを織り込みます。表面利回りの分母は通常、物件価格のみで、取得諸費用は別計上が必要です。これが購入後に使えるキャッシュの試算です。
東京23区の区分マンションが4,000万円を突破したことは注目に値する新データです。ただし蒲田の一棟賃貸でいくら上乗せを許容するかは、あくまで当該棟で検証可能な収入・支出・同類比較に落とし込むべきです。もし増額の根拠が13.30%というカテゴリ横断の上昇だけなら、この四半期レポートは値上げを裏付けるには不十分です。
データと出所
健美家データ:2026年10月19日公表。2026年7月1日〜9月30日に新規登録された住宅系収益物件を集計。価格・表面利回りはいずれもサンプル平均で、成約価格ではありません。本文は「不動産投資と収益物件の情報サイト 健美家(けんびや)」およびLIFULL公式発表を引用。両者は同一調査であり、独立した統計ソースとして扱うことはできません。
Urbalyticsデータ:2026年10月19日取得。初回観測時点のフィルタは2025年10月20日〜2026年10月19日、現時点の記録値を使用。本観測はバッチの横断面であり、この1年の成約や賃料上昇ではありません。いずれも東京都・蒲田駅圏、徒歩15分以内に限定。賃貸は居住用マンション20〜40㎡、募集中、基本賃料。795件のスキャン記録のうち16件を除外し、有効779件。一棟は46件のスキャンから重複3件を除き有効43棟。打ち切り・外れ値除去なし。一棟の表面利回りは掲載年収と価格の比であり、実収や満室前提は棟別に検証していません。分位点は表示精度に合わせ四捨五入。
より広範な月次データは東京都公開市場レポートで確認できます。月次の定義は本稿の駅圏フィルタとは異なります。
画像:Fábio Hanashiro、東京の住宅街、CC0。図表は本稿の検索に基づきUrbalyticsが作成。
執筆:Chen
Tags:東京の投資用不動産価格、東京23区、収益物件、区分マンション、一棟アパート、一棟マンション、蒲田、募集賃料、表面利回り、掲載価格、健美家、四半期市場レポート
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。