文字数: 4111 | 予想読書時間: 9 分 | 閲覧数: 25
日本でも非居住者向けに融資する銀行は確かにある。ただし年収1000万円という一線が、問い合わせの段階で大半をふるい落としている。
銀行トップのインタビューが、普段見えない扉をわずかに開いた
10月6日、『週刊エコノミストOnline』に東京スター銀行頭取・伊東武氏のインタビューが掲載された。記事の主役は台湾の顧客とTSMC熊本の駐在員であり、ひと目には華語圏の購入検討者とは関係が薄い。
ただし本文中に二度読みたい一節がある。同行は2014年に「東京招福星」という不動産ローンを開発し、「所定の審査を通過すれば非居住者でも日本国内不動産の購入資金として利用できる」と明言している。
長らくSNSで「日本にいなくても借りられるか」と探ってきた読者にとって、これは銀行トップからのほぼ唯一のポジティブな回答と言える。伊東氏は同じインタビューで難所も明確にした。外国籍で日本に住所や居住実態がない場合、外為法の規定により、普通預金口座の開設すら容易ではない。
この点は仲介が軽く流しがちだ。マネロン対策に基づく厳格な本人確認は、銀行の気まぐれではなく、リモート保有者に対する制度上の第一のゲートである——ローンはその先の第二のゲートにすぎない。
東京スター銀行がこれを扱えるのは、ことさら攻めているからではない。2014年に台湾の中國信託商業銀行(CTBC)の子会社となったためだ。親銀行の顧客基盤、中国語対応の行員、台湾・香港向けの専用ダイヤルというインフラが、この商品の土台になっている。
「東京招福星」を条文で分解:台湾は1000万、香港は1500万
銀行公式サイトは条件を極めて明快に記載しており、解釈の余地がほぼない。日本の金融商品ページとしては珍しい。
台湾居住者向けの要件は次のとおり。中華民国(台湾)パスポートを所持、台湾に居住、税法上の台湾居住者であり他の国・地域の居住者に該当しないこと、収入の公的証明を提出できること。申込時20歳以上、完済時75歳以下。
分水嶺は実質的に「年収」にある。前年の公的収入証明に記載の年収1000万円以上、または純資産3000万円以上。純資産の算定方法も明記されている。日本および台湾の金融資産に日本で保有する不動産を加え、住宅取得に係る負債を差し引き、申込時点の為替で円換算する。
香港居住者向けはハードルがさらに高い。香港身分証(PICまたはIC)を所持、主たる収入源が香港、完済時年齢上限は65歳に引き下げ、基準は年収1500万円または純資産4500万円。両バージョンの差は、おおむね両地域における収入証明・資産の検証可能性に対する銀行の評価差と理解できる。
その他の条項はリモート保有者に必ずしも親切ではない。
1つ目。契約時は本人が東京スター銀行本店窓口に来店することが必須。申込は郵送やメールによるPDF提出で足りるが、最終段階で東京への渡航は避けられず、フルリモート志向の買い手には実質的コストとなる。
2つ目。投資目的の場合、賃料の入金口座は同行の返済口座に指定する必要がある。すなわち賃料キャッシュフローが同一行に拘束され、後日管理会社や取引銀行を変更する際は再協議が要る。
返済期間は1年以上25年以内。融資額は2000万円から。対象は一棟または区分のマンション、一棟アパート、一棟商業ビル、区分の店舗・事務所、ならびに戸建住宅と、一般の想像より広い。
金利については公式サイトに一切掲載がない。中国語専用ダイヤルのみが示され、金利は非公開。すなわちプライシングは掲示ではなく案件個別の交渉で決まるというシグナルである。
日本在住者は別ルート:永住権がなくても住宅ローンは組める
「外国人は日本で借りられるか」を一つの問いにしてしまうと、全く異なる二群を混同することになる。前節は国外居住者が投資物件を買うケース。一方、既に日本に住み自宅を買う外国人は別のチャネルで、条件は格段に緩い。
同行の「スター住宅ローン(永住権未取得者向け)」の線引きはこうだ。日本で正社員として1年以上継続就業し、税込年収400万円以上。もしくは年収300万円以上かつ正社員で40歳以下(保証審査等の条件を満たすこと)。会社役員・自営業者は日本で3期以上の事業実績を要する。
このチャネルで注目すべきは金利だ。指定の給与振込口座を設定し全期間▲1.10%の優遇を受けた後の変動金利は年利2.400%~3.500%(2026年10月1日時点)。保証料なし、繰上返済手数料ゼロ。最長35年、融資額500万~1億円。
ただしコストも同ページに明記されている。実行時に融資金額2.2%~3.3%(税込)の取扱手数料が必要。別途、登記費用と印紙税。団体信用生命保険はプランにより年率+0.3%の場合がある。配偶者がいる場合、配偶者は連帯債務者または連帯保証人となる必要がある。
これらを合算すると、5000万円のローンで初期に110万~165万円の手数料負担。表面金利に含まれないが、保有初期の実効コストを確実に押し上げる。
最後の注記は見落とせない。返済期間中に永住許可を取得し届け出れば、審査のうえ金利優遇を受けられる可能性がある。言い換えれば、ステータスの変化自体が金利引き下げ交渉の好機であり、多くは永住取得後に手を打たずにいる。
金利3.5% 対 利回り4.4%:どの駅なら勘定が合うか
融資条件と物件収益を同一座標で見ると、「借りられる」と「借りる価値がある」は別物だとわかる。
Urbalyticsが集計した2025年7月~2026年10月の一棟収益物件(表面利回り=掲載年収÷掲載価格。重複掲載は統合、外れ値は除外)では、中位値は池袋エリア4.65%(88棟)、錦糸町4.44%(42棟)、蒲田5.03%(61棟)、川崎6.09%(60棟)。
ここでは一律に中央値を採用している。池袋の平均は一部の高利回り案件により5.24%まで押し上げられるが、典型的な掲載案件像を示さない——こうした統計の罠は仲介の販促資料でよく見られる。
前節の自宅用住宅ローンの上限3.500%を楽観的な参照として用いると、池袋のスプレッドは約1.15ポイント、錦糸町はさらに狭く約0.94ポイント。蒲田は約1.53ポイント、川崎で約2.59ポイントの余地。
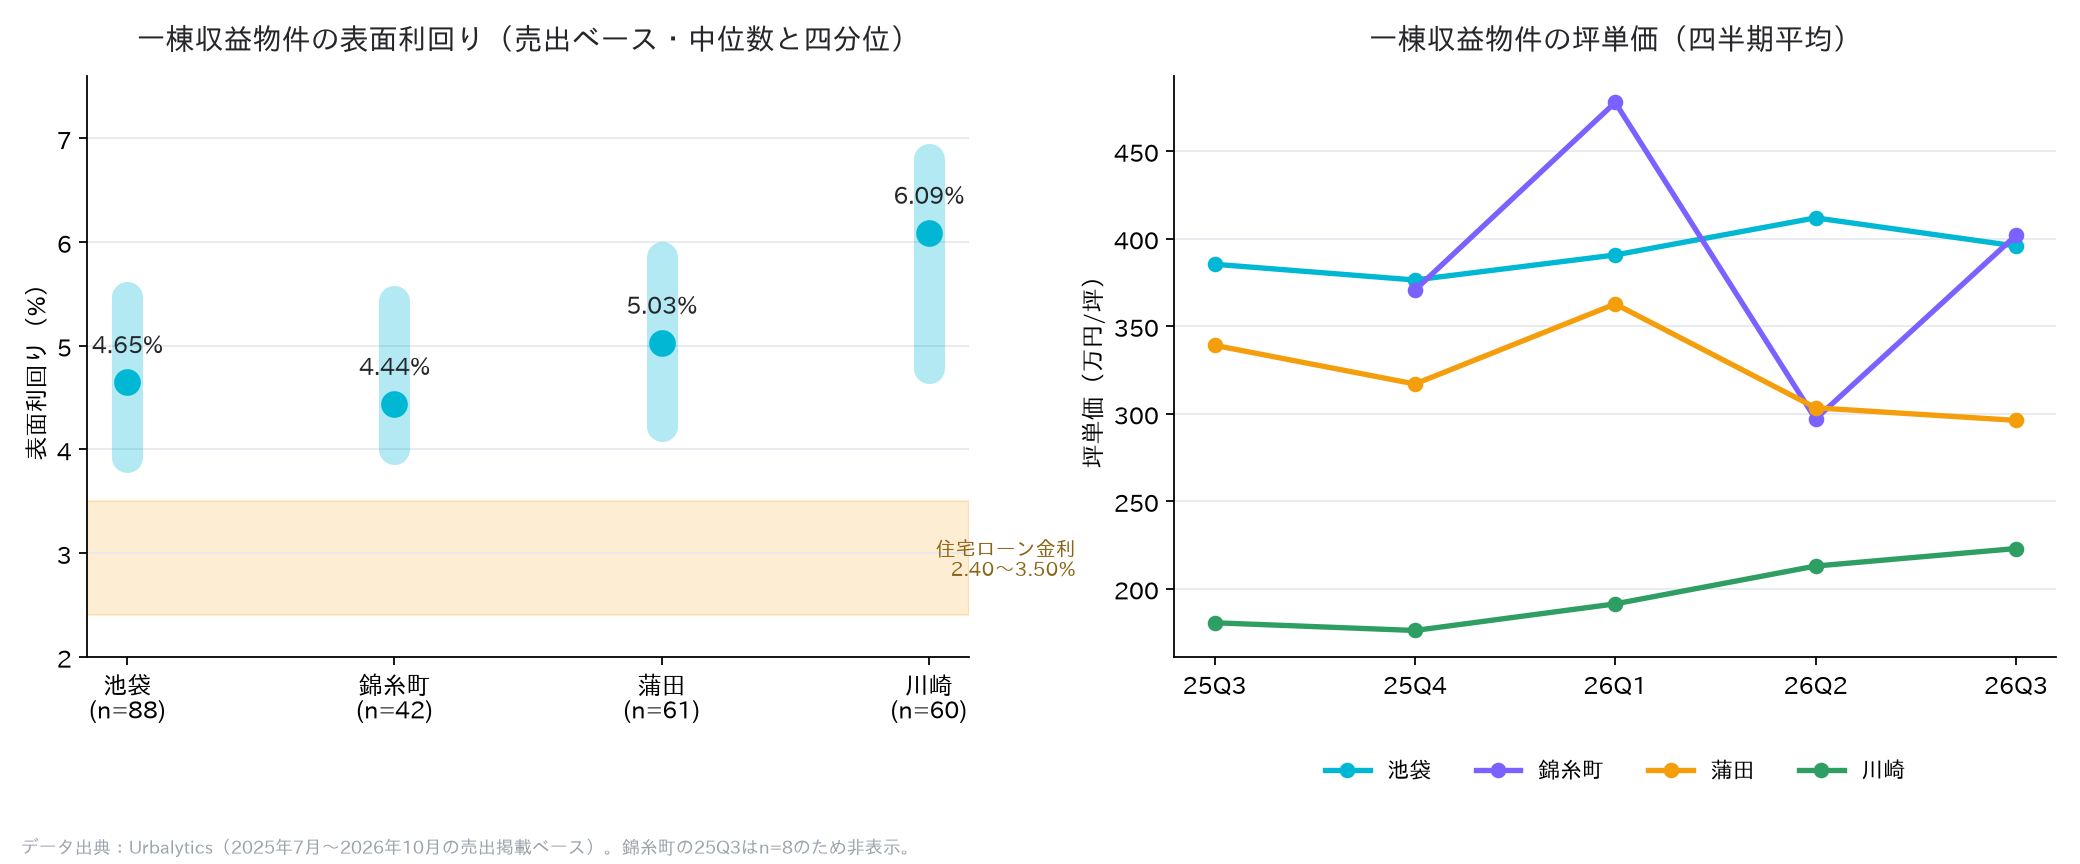
Urbalytics 洞察 この対比が示す本質は、池袋や錦糸町といった中核駅圏では、掲載利回りと借入コストの差がせいぜい1ポイント前後に縮んでいること。固定資産税・都市計画税、管理費、空室損を差し引けば、レバレッジはほぼ超過収益を生まない。Urbalyticsの駅圏一棟利回り分布ツールを使えば、四文字の「東京中心部」に頼らず、駅ごとにこのスプレッドを検証できる。
リスク注意 上記スプレッドは自宅用住宅ローンの金利上限を用いた試算による楽観的な下限値。「東京招福星」は投資用ローンかつ金利は非公開であり、投資用ファイナンスのプライシングは通常自宅用より高い。さらに2.2%~3.3%の事務手数料と為替変動を重ねると、実勢スプレッドは図より狭いか、場合によってはマイナスになり得る。なお、これらの利回りは掲載価格ベースであり、成約価格を保証するものではない。
結論:まず自分がどの類型かを確定し、そのうえで内見を考える
このニュースの価値は「日本が緩和した」ことにない——条件は2014年から存在している。価値は、仲介の口伝に頼っていた条件表が、条文ベースで照合できる公開情報になった点にある。
海外在住の読者は、まず年収と純資産の2項で適格性を判定し、本店来店の渡航コストを総額に織り込むのが現実的だ。両方を満たせないなら、現金一括、あるいは日本在住の家族名義で進める方が、「貸してくれる銀行探し」を続けるより時間効率が高いことが多い。
既に日本で働く読者にとっては状況ははるかに良い。勤続1年、年収400万円というラインは手が届く人が多く、永住取得後には金利交渉の余地も残る。
留意すべきは、本稿が取り上げたのは一銀行の一連の商品にすぎないということ。金融機関ごとに非居住者・永住権未取得者への姿勢は大きく異なり、条件も金利環境に応じて変動する。ここでの数値を日本市場全体の通則と誤解しないこと。
どこで買うかは別の論点だ。スプレッドが1ポイントに圧縮された市場では、駅圏の選定ミスは銀行選びのミスより痛い。Urbalyticsの駅圏利回りと坪単価データは、この一歩を勘に頼らず進めるためのものだ。
※ 本文のイメージ画像はAI生成。
#日本不動産 #非居住者ローン #外国人住宅ローン #東京スター銀行 #東京招福星 #永住権 #住宅ローン #一棟収益 #表面利回り #池袋 #錦糸町 #川崎 #東京不動産購入 #日本住宅ローン #Urbalytics
参考資料
- サンデー毎日×週刊エコノミストOnline, 2026, 「インタビュー「台湾人向けサービス強化 TSMC熊本駐在者を家族含めサポート」伊東武・東京スター銀行頭取」, https://news.yahoo.co.jp/articles/ff3dd22bc8686ca7f0db91c26f725376fbd69fdb
- 東京スター銀行, 2026, 「東京招福星」スター不動産投資ローン(日本非居住者向け), https://www.tokyostarbank.co.jp/foreign/products/loan/property/
- 東京スター銀行, 2026, スター住宅ローン(永住権未取得者向け), https://www.tokyostarbank.co.jp/foreign/products/loan/homeloan_star/
- Urbalytics, 2026, 一棟収益物件 表面利回り統計(池袋・錦糸町・蒲田・川崎、2025年7月〜2026年10月), https://www.urbalytics.jp/market
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。