字数: 3504 | 预计阅读时间: 8 分钟 | 浏览次数: 25
日本确实有银行向非居住者放贷,但年收入1000万日元这道线,把多数人挡在了咨询电话之外。
一则银行家专访,把一扇平时看不见的门推开了一条缝
10月6日,《周刊经济学人Online》刊出了东京之星银行行长伊东武的专访。整篇访谈的主角是台湾客户与TSMC熊本驻在员,乍看和中文圈的买房读者没什么关系。
但访谈中间有一句话值得停下来读两遍:这家银行早在2014年就开发了一款名为"东京招福星"的不动产贷款,"非居住者也可以在通过规定审查后,使用购买日本国内不动产所需的融资"。
对长期在社交媒体上打听"人不在日本能不能贷款"的读者来说,这几乎是唯一一次来自银行一把手的正面回答。伊东在同一篇访谈里也说清了难点:外国籍人士若在日本没有住所或居住实态,按外汇法规定,连开一个普通银行账户都不容易。
这一点往往被中介轻描淡写地带过。反洗钱要求下的严格身份确认,不是银行刁难,而是制度本身给远程持有者设下的第一道闸门——贷款只是闸门之后的第二道。
东京之星银行能做这件事,也不是因为它特别激进,而是因为它2014年起成为台湾中国信托商业银行(CTBC)的子公司。母行的客户关系、会说中文的行员、台湾与香港两条专线电话,构成了这款产品的全部基础设施。
"东京招福星"逐条拆开:台湾1000万、香港1500万
银行官网把条件写得相当直白,几乎没有留下模糊空间,这在日本的金融产品页面里并不常见。
面向台湾居住者的版本要求:持中华民国(台湾)护照、居住在台湾、在税法上属于台湾居住者且不属于其他国家或地区的居民、能提交收入的公开证明。申请时年满20岁,完成还款时不超过75岁。
真正的分水岭在收入那一行:前一年度公开收入证明上的年收入1000万日元以上,或者净资产3000万日元以上。净资产的算法也写明了,是日本与台湾的金融资产加上日本持有不动产,再减去购房负债,按申请时汇率折成日元。
香港居住者的版本门槛更高:持香港身份证(PIC或IC)、主要收入来自香港,完成还款时的年龄上限收紧到65岁,收入线抬到年收入1500万日元或净资产4500万日元。两个版本的差距,大致可以理解为银行对两地收入证明与资产可核查性的不同评估。
其余条款对远程持有的人并不友好:
其一,签约时必须本人到东京之星银行总行柜台。申请虽可邮寄或以邮件提交PDF,但最后一步跑不掉一趟东京,这对只想远程操作的买家是硬成本。
其二,若用于投资,租金的汇入账户必须指定为该行的还款账户,这意味着租金现金流被绑定在同一家银行,后续换管理公司或换银行都要重新协商。
贷款期限为1年以上25年以内,额度从2000万日元起步,可用于一栋或区分的公寓、一栋公寓楼、一栋商业楼或区分的店铺与事务所,以及独栋住宅——覆盖面比多数人想象的宽。
至于利率,官网通篇没有登载,只留了一个中文专线号码:利率不公开,要打电话才知道。这一点本身就是信息:它说明定价是逐案谈的,而不是挂牌的。
住在日本的人走另一条路:没有永住权也组得上住宅贷款
把"外国人在日本能不能贷款"当成一个问题来问,其实混淆了两类完全不同的人。上一节说的是人在海外、买的是投资物件;而已经住在日本、要买自住房的外国人,走的是另一条通道,条件宽松得不是一点半点。
同一家银行的"Star住宅贷款(面向未取得永住权者)"把线划在这里:以正式员工身份在日本连续工作1年以上,税前年收入400万日元以上;或者年收入300万日元以上、且为正式员工并在40岁以下(需满足担保评估等条件)。公司董事与自营业者则要求在日本经营满3期。
利率是这条通道最值得看的数字:在指定工资转账账户、享受全期间下调1.10%之后,浮动利率为年利2.400%~3.500%(2026年10月1日时点)。无保证料、提前还款手续费为零,期限最长35年,额度500万至1亿日元。
代价也写在同一页上:融资执行日需支付融资金额2.2%~3.3%(含税)的手续费,另有登记费用与印纸税;团体信用生命保险按方案不同可能再加年率0.3%。若有配偶,配偶须成为连带债务人或连带保证人。
把这些加总,一笔5000万日元的贷款,开局就要付出110万到165万日元的手续费——这笔钱不计入利率,却实实在在改变了前几年的持有成本。
值得注意的是最后一条备注:若在还款期间取得永住许可并通知银行,经审查后利率有可能获得优待。换句话说,身份状态的变化本身就是一次可以去谈降息的机会,而不少人拿到永住后从没想起这件事。
利率3.5%对上利回り4.4%:这笔账在哪些站算得平
把融资条件和物件收益放到同一张图上看,才会发现"能贷"和"值得贷"是两件事。
Urbalytics平台统计了2025年7月至2026年10月在售的一栋收益物件(表面利回り=挂牌年收入÷挂牌价,重复挂牌合并、异常值剔除):池袋站圈中位数4.65%(88栋),锦糸町4.44%(42栋),蒲田5.03%(61栋),川崎6.09%(60栋)。
这里一律采用中位数而非平均值。池袋的平均被少数高利回り物件抬到5.24%,并不代表一个典型的挂牌物件长什么样——这类统计陷阱在中介的宣传材料里相当常见。
把上一节那条自住贷款利率的上限3.500%当作乐观参照,池袋的利差只剩约1.15个百分点,锦糸町更窄,约0.94个百分点。蒲田约1.53个百分点,而川崎能拉出约2.59个百分点的空间。
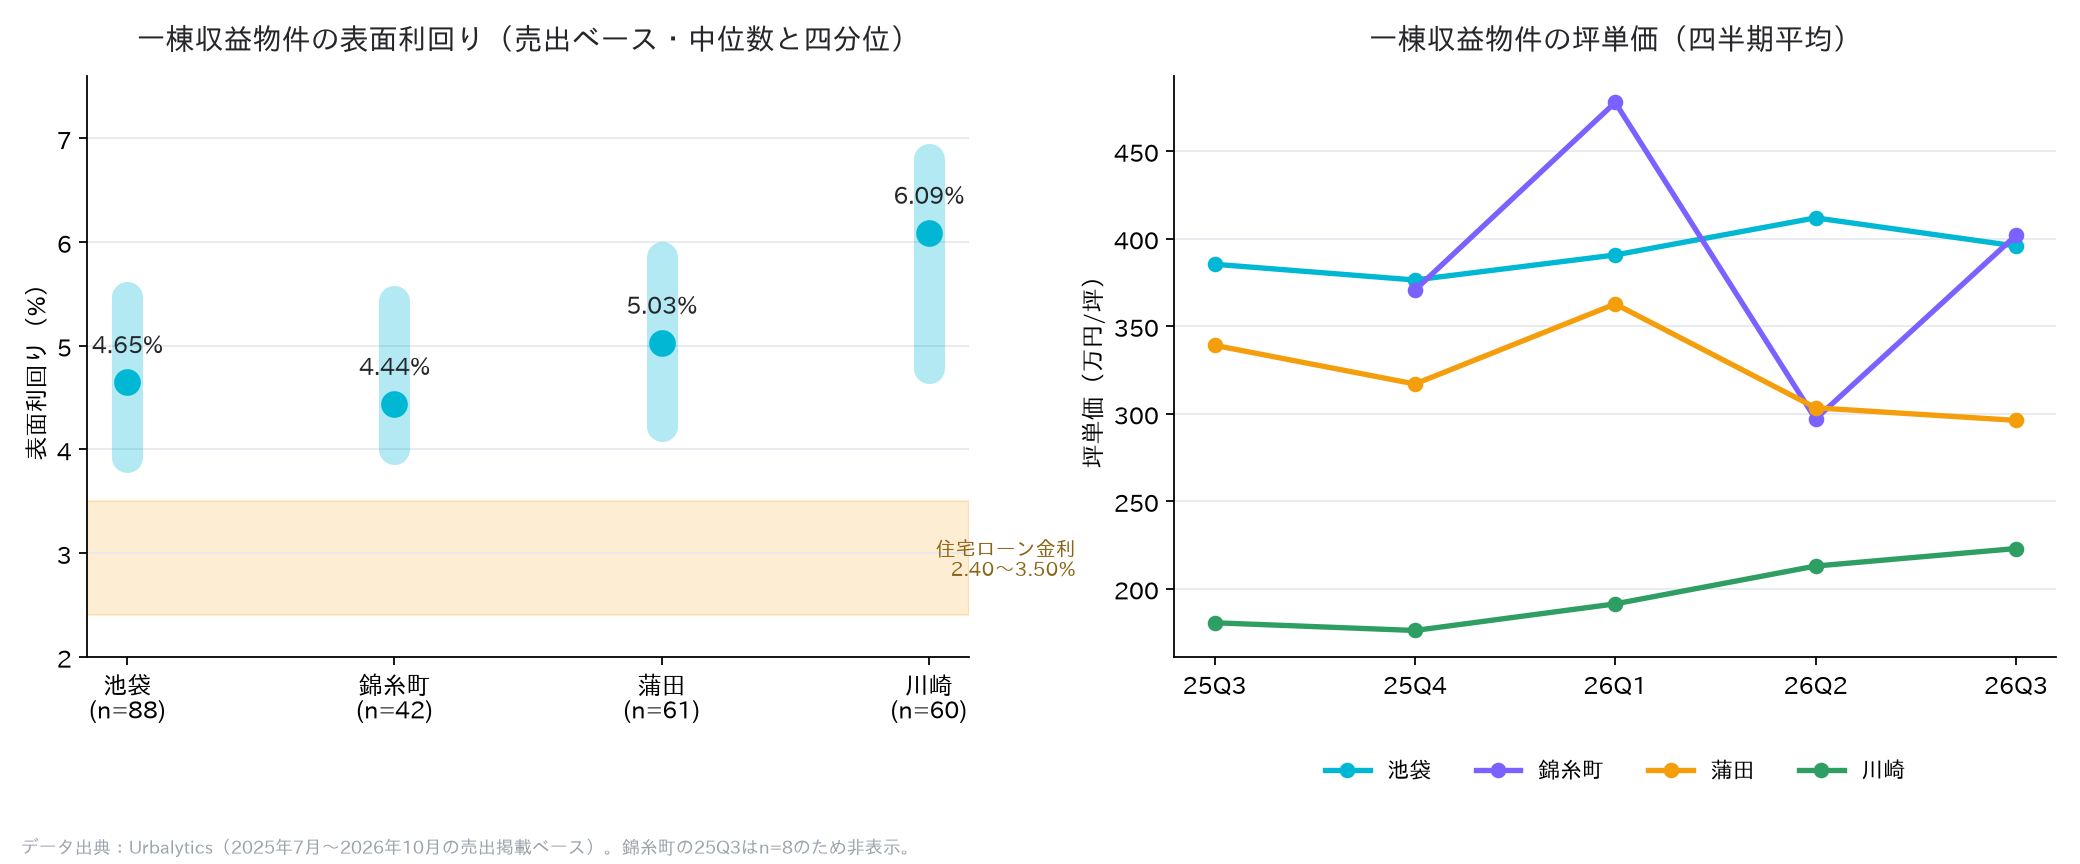
Urbalytics 洞察 这组对照真正说明的是:在池袋、锦糸町这样的核心站圈,挂牌利回り与借款成本之间只剩一个百分点左右,扣掉固都税、管理费与空室期之后,杠杆几乎不产生超额收益。Urbalytics的站圈一栋利回り分布工具,可以逐站核对这条利差,而不是凭"东京核心区"四个字做决定。
风险提示 上面的利差是用自住用住宅贷款的利率上限推算出来的乐观下限。"东京招福星"是投资用贷款且利率不公开,投资用融资的定价通常高于自住用;再叠加2.2%~3.3%的事务手续费与汇率波动,实际利差可能比图上更窄,甚至为负。另外,这些利回り来自挂牌价而非成交价,不等于你最终买得到的价格。
结论:先确认自己属于哪一类,再谈看房
这条新闻的价值不在于"日本放宽了"——条件从2014年起就摆在那里。它的价值在于,把一张原本只在中介口中流传的条件表,变成了可以逐条核对的公开文本。
对身在海外的读者,现实的做法是先用收入与净资产那两行判断自己够不够格,再把那趟去东京总行签约的行程算进成本。若两条都过不去,全款、或由已在日本居住的家人出面,往往比继续找"愿意放贷的银行"更省时间。
对已经在日本工作的读者,情况乐观得多:勤续满一年、年收入400万日元,是相当多人够得到的线,而且取得永住之后还留着一次谈利率的机会。
需要提醒的是,本文拆解的只是一家银行的一组产品。各家金融机构对非居住者与未取得永住权者的态度差异极大,条件也会随利率环境调整,别把这里的数字当成整个日本市场的通则。
至于买在哪里,那是另一个问题——在利差被压到一个百分点的市场里,选错站圈的代价比选错银行更大。Urbalytics的站圈利回り与坪单价数据,正是为了让这一步不必靠直觉。
※ 本文中的意象图片由 AI 生成。
#日本不动产 #非居住者贷款 #外国人住房贷款 #东京之星银行 #东京招福星 #永住权 #住宅ローン #一棟收益 #表面利回り #池袋 #锦糸町 #川崎 #东京买房 #日本房贷 #Urbalytics
参考来源
- サンデー毎日×週刊エコノミストOnline, 2026, 「インタビュー「台湾人向けサービス強化 TSMC熊本駐在者を家族含めサポート」伊東武・東京スター銀行頭取」, https://news.yahoo.co.jp/articles/ff3dd22bc8686ca7f0db91c26f725376fbd69fdb
- 東京スター銀行, 2026, 「東京招福星」スター不動産投資ローン(日本非居住者向け), https://www.tokyostarbank.co.jp/foreign/products/loan/property/
- 東京スター銀行, 2026, スター住宅ローン(永住権未取得者向け), https://www.tokyostarbank.co.jp/foreign/products/loan/homeloan_star/
- Urbalytics, 2026, 一棟収益物件 表面利回り統計(池袋・錦糸町・蒲田・川崎、2025年7月〜2026年10月), https://www.urbalytics.jp/market
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。