文字数: 4662 | 予想読書時間: 10 分 | 閲覧数: 11
10月のフラット35の最頻利率は3.83%へ上昇した。だが、あなたの損失額を左右するのは金利表ではなく、契約書に記されたローン特約の内容だ。
住宅金融支援機構が公表した2026年10月のフラット35最頻利率は、「融資比率9割以下・新機構団信付・返済期間21年以上35年以下」という最も一般的な条件で年利3.83%に。9月は3.46%だった。1カ月で0.37ポイントの上昇だ。
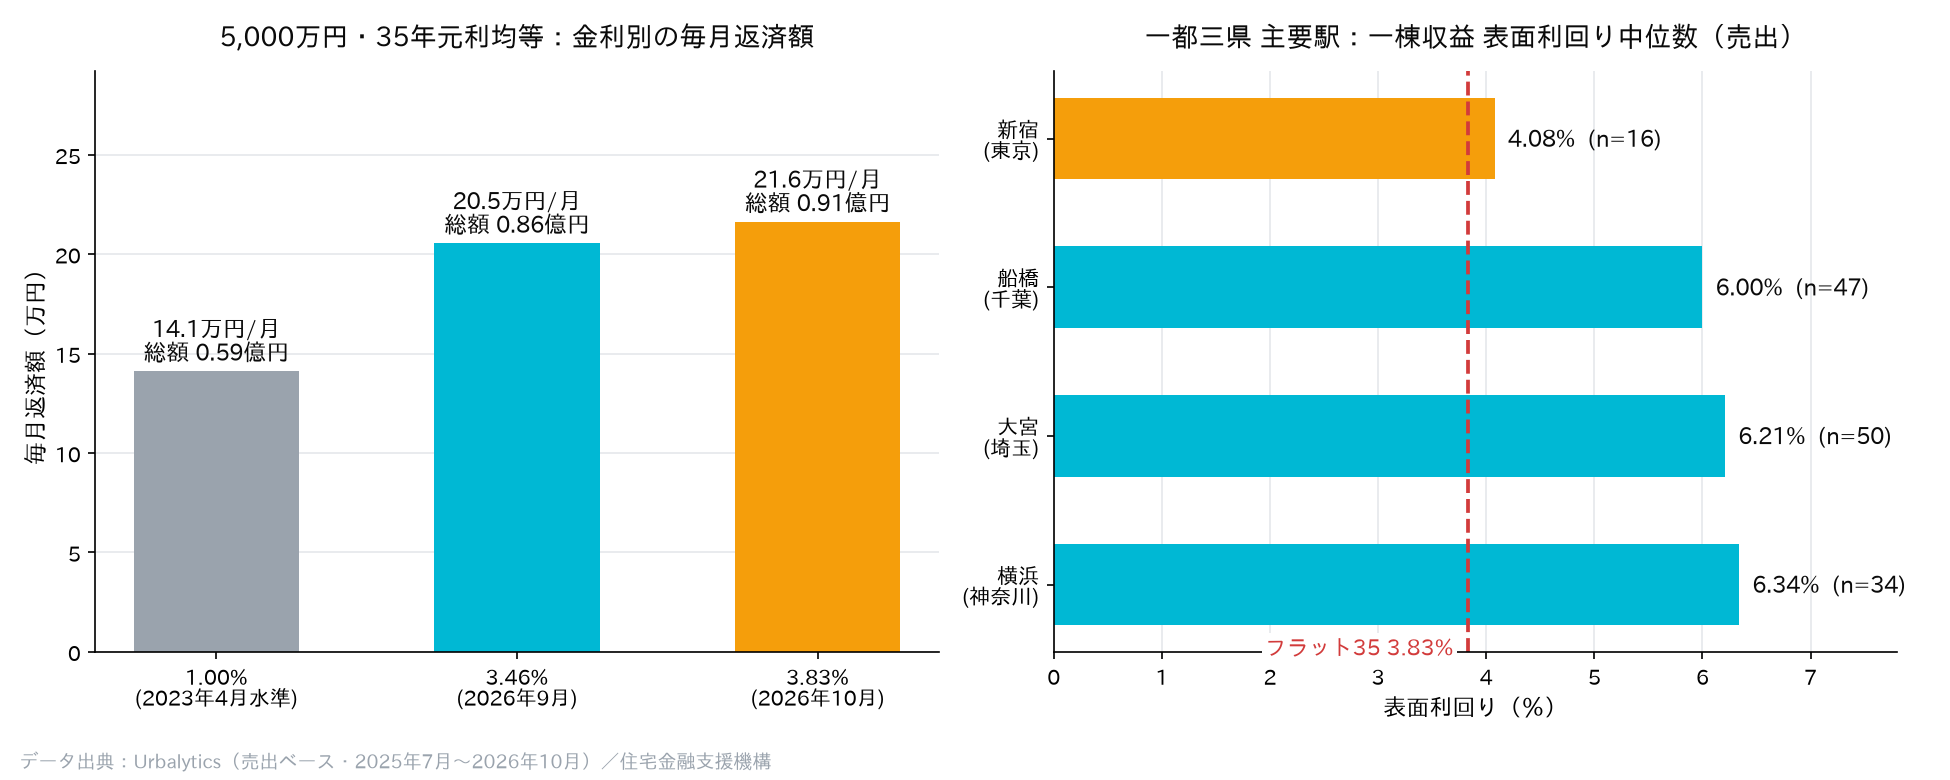
数字だけを見ると軽く受け流しがちだが、実際の借入に当てはめると体感はまったく違う。5,000万円を35年元利均等で借りた場合、9月に契約した人の毎月返済は約20.5万円、10月契約では約21.6万円——毎月約1.08万円の増、35年累計で約455万円の差となる。さらに2023年4月の「1%台前半」の世界に基準を戻すと、同じ借入金でも総返済額は約3,157万円も違い、首都圏近郊で“半戸”買えるほどの開きだ。
さらに厄介なのは、住宅取得は金利が公表された当日に完結しないことだ。とりわけ注文住宅では、土地探し、土地売買契約、建物工事請負契約を経て、銀行が実行に至るまで、数カ月を要するのが普通。契約時に試算した月々の返済額が、実行時には別の数字になっていることもある。では、すでに署名捺印した契約を撤回できるのか、という現実的な問いが浮かぶ。
市場の実勢心理:半数は様子見、もう半数は前倒しで動く
全宅連・全宅保証が公表した「2026年 住宅居住白書」(2026年7月30日〜8月5日、20〜65歳の男女5,000人)を見ると、この分断が数値化されている。「今は買い時ではない」が37.7%(前年から+3.0pt)、「買い時だ」が21.6%(同+0.8pt)。両極が同時に増え、中間の「どちらともいえない」は縮小した。
興味深いのは双方の第一理由だ。否定派の47.2%は「価格が高騰し過ぎ」と回答。一方、肯定派の実に64.4%が「今後も住宅ローン金利は上がる」とした。同じ金利上昇という事実を、半分は『手が届かなくなる』と読み、もう半分は『今買わないとさらに届かなくなる』と読む。
実際の行動変化はそれほど急ではない。55.8%が「変化なし」。ただし残る4割強は具体的に動いており——8.6%が購入を延期・断念、8.1%が借入枠・予算を縮小、7.0%がエリアを変更、さらに7.0%が変動から固定への切替えを検討、6.1%が複数金融機関を横断比較し始めた。
この数値は海外(とりわけ中国)の買い手にこそ留意してほしい。国内の主要な反応は撤退ではなく、条件を調整して買い続けること。つまり競争は消えず、戦い方が変わっているだけだ。
『承認は下りたが金利が上がった』と『承認自体が下りない』は、法的に別物
弁護士・田上嘉一氏は10月6日の解説で明確に述べている。住宅ローン金利が上昇しても、既に締結した土地・建物の売買契約が当然に解除できるわけではない。
日本の不動産売買契約には、一般に「ローン特約」が付される。不動産適正取引推進機構の説明によれば、予定した融資の全部または一部が承認されなかった場合に、買主は売買契約を白紙解除できる、または解除権を行使できるというもの。つまり保護するのは「資金調達ができなかった」という結果だ。
問題はここにある。
「5,000万円を申請したが、銀行の承認は4,000万円にとどまった」——これは融資の一部不承認に当たり、契約条項次第ではローン特約の射程に入り、買主は違約責任なく撤退できる可能性がある。
「5,000万円の承認自体は下りたが、金利が想定の1%から3%へ上がり、月々の返済に耐えられない」——これは原則としてローン特約の解除事由に当たらない。資金は調達できており、契約は有効のまま。金利変動による負担は買主が自ら負うことになる。
ゆえに重要なのは、「ローン特約が付いているか否か」という表層ではなく、具体的な3つのパラメータ——どの金融機関に申し込むのか、申込金額はいくらか、いつまでに承認を得るのか——である。これらが曖昧に書かれているほど、いざという時に特約が形骸化するリスクが高まる。
土地と建物は別契約——見落とされやすい断点
注文住宅には、海外買主が事前に想定しにくい構造的な落とし穴がある。
日本では、土地の取得と住宅の建築は法的に独立した別契約であるのが通例だ。地主とは土地売買契約、建築会社とは建物工事請負契約を結ぶ。買い手の頭の中では「この土地に家を建てる」という一体のプロジェクトだが、法的には自動連動しない。
その帰結として、たとえ土地側でローン特約が発動し土地契約が白紙解除となっても、建物の請負契約が自動的に失効するわけではない。土地側にしかローン特約が無い場合、「土地は解約できたが、建築会社との契約は残る」という事態が起こり得る。
民法上、注文者(委託者)には救済がある。建物完成前であれば、請負人に生じた損害を賠償して契約を解除できる。ただし「解除できる」ことと「無償で白紙化できる」ことは別。設計完了、確認申請の提出、資材発注が済んでいれば、その費用や請負側の損害が交渉テーブルに上がる。
実務上の解法は難しくない。要は署名前に明確化することだ。
第一に、双方の契約に連動条項を明記する——いずれかが資金調達不成立で解除された場合、他方も連動して解除可能とする。
第二に、両契約のローン特約の期限が揃っているかを確認する。土地側が10月末、建物側が12月末といったズレは、その間が裸のリスクエクスポージャーとなり、一方だけ解約可能という厄介な局面を招きかねない。
Urbalytics データ:金利は都心一棟の表面利回りに肉薄
金利上昇の圧力は実需だけに及ぶものではない。投資側に目を転じると、数字はより直截だ。
Urbalyticsプラットフォームが集計した、2025年7月〜2026年10月における一都三県の主要駅周辺の一棟収益物件の成約統計によれば、表面利回り(グロス)の中位数は明確な同心円構造を示す。横浜駅周辺6.34%(n=34)、大宮駅周辺6.21%(n=50)、船橋駅周辺6.00%(n=47)に対し、新宿駅周辺は4.08%(n=16、参考値)。さらに西新宿の郵便番号圏に絞ると、中位数は3.80%(n=19、参考値)まで低下する。
フラット35の3.83%という線を重ねると、図は途端にきつく映る。都心核心部では、一棟収益物件のグロス利回りの中位数が、一般的な自宅向け固定金利ローンの表面金利と同水準にまで迫っている。
Urbalytics インサイト 前提として、自宅用の住宅ローンは投資物件には使えず、投資用ファイナンスの金利は通常より高い。したがって単純に差し引ける裁定ではない。それでも示す事実は明確だ。新宿のようなコアエリアでは、低金利が支えてきた価格の安全余地が、上昇する金利に侵食されている。対して、横浜・大宮・船橋の6%台は、現時点でなお利鞘が残るレンジと言える。
同データでは、西新宿の郵便番号圏における分譲マンションの募集賃料中位数は14.9万円/月、㎡単価の中位数は0.511万円。賃料の上昇は金利の跳ね上がりに到底追いついていない——これこそ「売値は上がるのに、成約は止まる」現象の背後にある算数だ。
署名前に、最低限この4点を確認する
時事通信は10月7日の解説で、対応策として広がる「超長期住宅ローン」に言及している。最長40年、さらには50年の返済期間を持つ商品は、2009年の住宅金融支援機構「フラット50」を端緒に、近年はネット銀行や地銀にも広がった。月々の返済を抑える効果はあるが、その代償は70歳以降まで返済が続く可能性、利息総額の一段の膨張だ。金融庁はすでに、過剰与信の有無を含め金融機関への監督を強化する方針を明確にしている。
返済期間の延伸で金利上昇を相殺するのは、要は問題を将来の自分に先送りすることだ。非居住者や外国籍の買い手にとっては、もともと選択肢は狭い。年齢、在留資格、収入証明は審査で一段と厳格に見られる。
だからこそ、より確実なのは署名の時点で条件をロックすることだ。
第一に、ローン特約に「金融機関名・申込金額・承認期限」の3点が明記されているかを確認する。いずれも欠かせない。
第二に、注文住宅なら、土地契約と建物契約に連動解除が盛り込まれているか、また双方の特約期限が揃っているかを確認する。
第三に、「承認金額が不足した場合」の取り扱いを確認する——何割までなら特約発動か、全額白紙化か按分調整か。
第四に、事前審査から実行までの間に一度金利ストレステストを行う。金利がさらに0.5ポイント上がっても、月々の返済と家計キャッシュフローが耐えられるかを確認する。
金利環境は今後も変わり続け、誰にもコントロールできない変数だ。一方で契約条項は署名前に交渉可能であり、変動時に失うのが数百万円の違約コストか、「入れておいて良かった」の一言で済むかを分ける。手付金を送金する前に、Urbalyticsのエリア利回り・賃料相場ツールで、対象エリアの実勢と契約前提を照合してほしい——齟齬がある箇所こそ、交渉の出発点になり得る。
※ 本文のイメージ画像はAI生成です。
#日本不動産 #住宅ローン #フラット35 #金利上昇 #ローン特約 #注文住宅 #東京不動産 #一都三県 #表面利回り #不動産契約 #外国人購入 #住宅ローン金利 #日本不動産投資 #Urbalytics
参考資料
- 田上嘉一「住宅ローン金利が上がったら契約はやめられる?注文住宅で注意したい『ローン特約』」、Yahoo!ニュース エキスパート、2026年10月6日、https://news.yahoo.co.jp/expert/articles/e828c9ab4825e1c2cfc45762d96fce6ef1027645
- 時事通信「ニュースワード『超長期住宅ローン』」、Yahoo!ニュース、2026年10月7日、https://news.yahoo.co.jp/articles/9179d81c8c76b33c5ceac0adaca53e4ef0d3af45
- SUUMOジャーナル(山本久美子)「20代の過半数以上が住まい探しに生成AIを利用、金利上昇で購入検討はどう変わる?」、Yahoo!ニュース、2026年10月7日、https://news.yahoo.co.jp/articles/7dcce0b7cd9d4a3eb46c2e7369809c152b1b3f25
- 全国宅地建物取引業協会連合会・全国宅地建物取引業保証協会「2026年 住宅居住白書」、2026年、https://www.zentaku.or.jp/
- 住宅金融支援機構「【フラット35】借入金利の推移」、2026年、https://www.flat35.com/kinri/index.php
- 不動産適正取引推進機構(RETIO)「ローン特約に関する解説」、https://www.retio.or.jp/
- Urbalytics プラットフォーム内部データ(building_cap_rate_stats / rent_stats、2026年10月7日取得)、https://www.urbalytics.jp/
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。