文字数: 5564 | 予想読書時間: 12 分 | 閲覧数: 258
自民党国土交通部会は11月16日、新築マンションを購入しても居住せず、1年以内に転売する場合の課税強化を求めた。朝日新聞によると、政府・与党はこうした転売にかかる個人の譲渡所得税率を約10ポイント引き上げ、50%前後とする方向で検討し、12月にまとめる2027年度税制改正大綱への盛り込みを目指している。東京の投資家は、税率だけでなく、この制度が誰を対象とするかを見ておきたい。

部会が求めた内容
共同通信によると、部会の要望は個人と法人を対象とし、新築マンションを購入後、居住用に使わず1年以内に売却する場合に高い税率を適用するというものだ。朝日新聞は、具体策として個人の現行の短期譲渡の税率に約10ポイントを上乗せするほか、投機的な売買に対する不動産取得税も重くすると報じている。
現時点で示されているのは方向性にとどまる。「1年」を登記日から数えるのか契約日から数えるのか、「居住用に使わない」ことをどう認定するのか、法人にはどの税を適用し、いつの取引から対象とするのかは、年末の大綱とその後の法案を待つ必要がある。まずは現行制度と公開済みの登記データを整理し、収支のどの部分が変わるのかを確認したい。
現行税制で見る、1年という区切りの影響範囲
国税庁の規定では、個人が土地・建物を売却する際の所有期間は、売却した年の1月1日を基準に判定する。5年超は長期譲渡、5年以下は短期譲渡となる。短期譲渡の所得税率は30%で、復興特別所得税と住民税9%を加えると合計約39.63%、長期譲渡は合計約20.315%となる。
つまり、購入後5年以内に売却する個人には、もともと約四割の税率が適用される。今回の検討は、そのうち最も短い期間の売却に約10ポイントを上乗せするものだ。単純化した例として、1億円で購入し、1年以内に1.1億円で売却した場合を考える。費用を考慮しなければ譲渡益は1,000万円、現行の税額は約396万円となる。税率が50%前後になれば約500万円で、約100万円増える。保有期間が満1年を過ぎてから売却しても、長期譲渡の条件を満たすまでは約39.63%で課税される。
個人について言えば、新制度は「抽選に当たったらすぐ売る」動きを先送りさせるもので、短期売買の利益をなくすものではない。抑制効果は、転売益の大きさと、保有期間を数か月延ばすための費用によって変わる。

誰が1年以内に転売しているのか
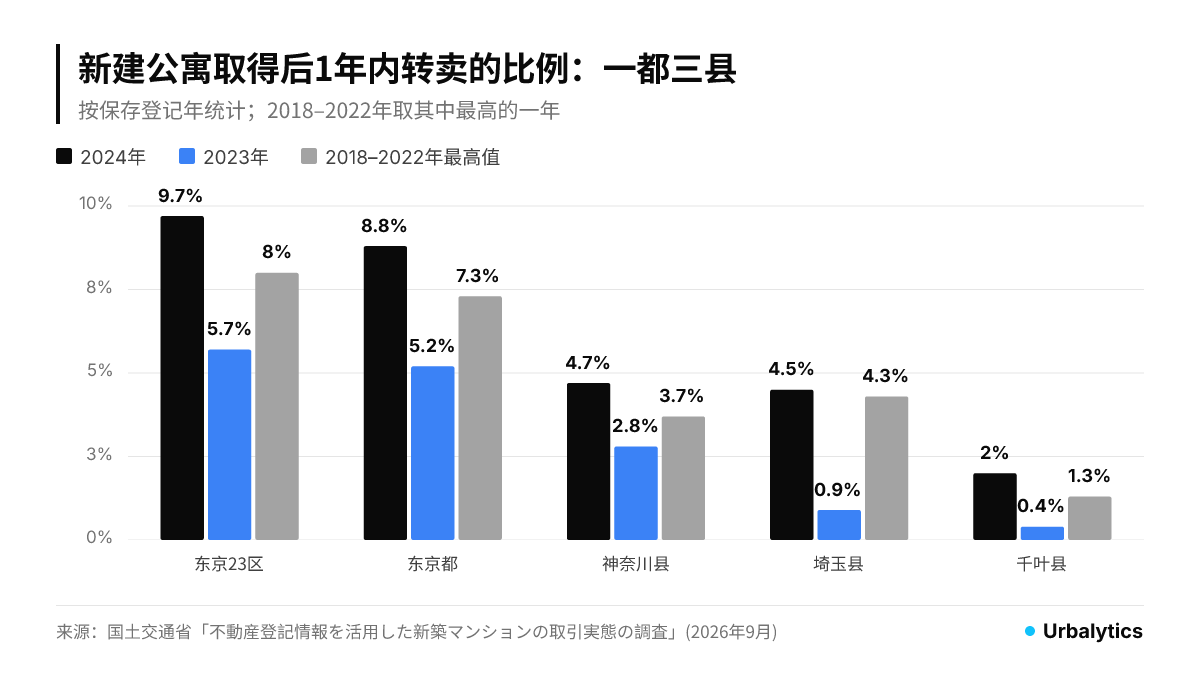
国土交通省が2026年9月に公表した調査は、法務省提供の不動産登記情報を使い、新築マンションの保存登記から365日以内に売買による移転登記が行われた割合を集計している。開発事業者が一棟分の区分所有権を仲介事業者に一括売却し、その後分譲するケースは含まない。2024年に保存登記された新築マンションの地域別の割合は次のとおりだ。
東京23区:9.7%(2023年は5.7%、2018~2022年の最高は2021年の8.0%)
東京都:8.8%(2023年は5.2%、最高は2021年の7.3%)
神奈川県:4.7%(2023年は2.8%、最高は2020年の3.7%)
埼玉県:4.5%(2023年は0.9%、最高は2020年の4.3%)
千葉県:2.0%(2023年は0.4%、最高は2020年の1.3%)
同調査には、今回の制度設計に直接関わる点がほかに二つある。まず、23区の短期転売のうち、八割以上が法人による取引である。ただし法人の割合は直近の二年間で低下している。次に、国外居住者による短期転売の割合は2024年に5.7%だった。調査は、国外居住者が都心6区で2億円以上の高額物件を活発に短期売買している傾向は見られないとも明記している。
割合は区によって大きく異なり、国交省も、その年に供給された物件によって数値が大きく変動すると注意を促している。2024年の転売割合が高かったのは葛飾区26.5%、新宿区20.0%、墨田区17.0%、渋谷区15.2%、大田区13.4%、中央区12.8%。低かったのは江東区3.9%、文京区1.7%、目黒区1.2%、江戸川区0.1%だった。
法人向けの制度設計は未公表
朝日新聞が報じた「約10ポイント」の上乗せは、個人の所得税と住民税が対象だ。法人の不動産売却益は法人所得に合算して法人税が課され、もともと保有期間の長短で区別しない。法人が短期保有する土地の譲渡益には別途追加課税制度があるものの、長らく適用が停止されており、令和8年度税制改正大綱でも停止期限を3年間延ばし、2029年3月末までとした。
短期転売の八割以上を法人が占め、部会も法人を対象に含めるよう明確に求めている以上、改正の実効性を左右するのは法人向けの制度設計だ。「新築マンションの1年以内の転売」に独自の追加税率を設けるのか、既存の土地重課制度を再開・見直しするのかは、まだ公表されていない。個人の税率だけを変更するなら、影響する取引は少数にとどまる。
転売割合と売出価格の上昇率は一致しない
政策の出発点には、転売を価格高騰の一因とする見方がある。上記10区の転売割合と、Urbalytics市場レポートに掲載する中古区分マンションの売出㎡単価中央値の年間変化を比べても、「転売が多いほど値上がりが速い」という関係は見られない。
葛飾区:転売割合26.5%、売出㎡単価63.4万→76.6万円(+20.8%)
新宿区:20.0%、130.1万→148.8万円(+14.4%)
墨田区:17.0%、96.8万→105.6万円(+9.1%)
渋谷区:15.2%、166.3万→199.8万円(+20.1%)
大田区:13.4%、85.2万→92.6万円(+8.7%)
中央区:12.8%、207.5万→194.7万円(−6.2%)
江東区:3.9%、126.0万→135.8万円(+7.8%)
文京区:1.7%、131.1万→153.9万円(+17.4%)
目黒区:1.2%、135.6万→164.8万円(+21.5%)
江戸川区:0.1%、70.0万→82.8万円(+18.3%)
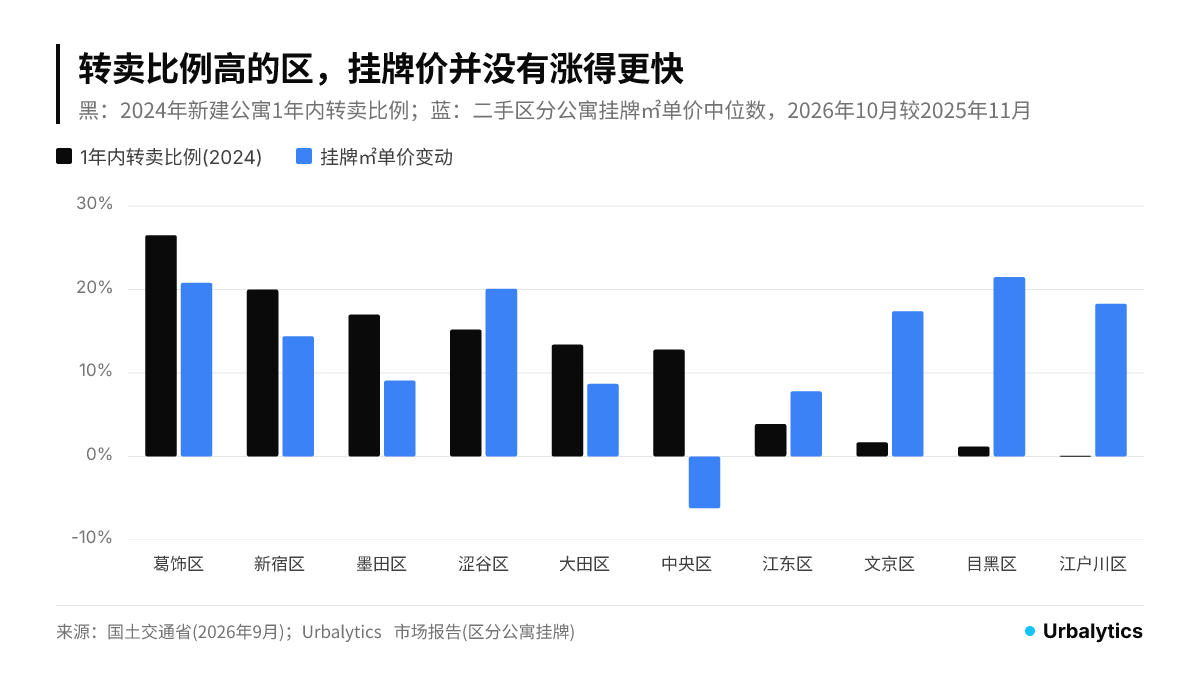
転売割合がほぼゼロの目黒区と江戸川区でも、売出単価は年間約二割上昇し、転売割合が最も高い葛飾区と同程度だった。転売割合が中位の中央区は、逆に10区で唯一低下した。地域間の横断比較で、両データの対象年も異なるため、転売と住宅価格が無関係だとまでは言えない。ただ、少なくとも各区の売出価格を見る限り、価格差の主な要因は転売ではないと分かる。
中古区分マンションや一棟物件を保有する投資家は、今回の増税案を市場全体の過熱を一気に冷ますものと捉えないほうがよい。金利、建築費、新築供給量のほうが価格に直接作用し、増税はむしろ新築引渡し後の最初の一年間の取引ペースを変える可能性が高い。
賃貸市場では、1年超の保有を前提とした新築物件が増える
1年以内の売却に税率が約10ポイント上乗せされるなら、まず賃貸に出し、1年を過ぎてから売る方法が選択肢になる。先の単純化した例では追加税額は約100万円で、年間賃料収入がこれを上回る可能性がある。Urbalyticsの直近12か月の賃貸募集データ(2024年以降竣工、40~80㎡の住宅)によると、転売割合が高い三つの区の月額募集賃料の中央値は次のとおりだ。
新宿区(区役所から半径2キロ以内):30.2万円、㎡当たり約6,198円、291件
墨田区(区役所から半径2.5キロ以内):23万円、㎡当たり約5,011円、911件
葛飾区(区役所から半径3キロ以内):16.3万円、㎡当たり約3,239円、284件
墨田区の場合、月額募集賃料の年間合計は約276万円となり、管理費、修繕積立金、固定資産税、空室期間を差し引く前では、先の例の追加税額を上回る。引渡しから数か月後に売り出されるはずだった物件の一部が、先に賃貸物件として市場に出る可能性がある。近隣で類似の賃貸物件を持つオーナーにとっては、引渡しが集中する時期の前後に競争が強まることを意味し、新築の引渡しが重なる区ほど影響が表れやすい。
ただし、部会が対象としているのは「居住用に使わない」転売だ。賃貸がこれに該当するのか、満1年の保有後に売れば新制度の対象から完全に外れるのかは、最終的な条文を確認する必要がある。
年末までに注視したい三つの論点
第一に、「1年」の起算方法だ。現行の長期・短期の判定は売却年の1月1日を基準とする一方、国交省の統計は登記日間の365日を用いている。新制度がどちらを採るかによって、引渡しから売却までに必要な期間が変わる。第二に、法人の税率設計であり、短期取引の八割が対象となるかを左右する。第三に、不動産取得税で「投機的」と認定する基準で、これは購入費用に直接反映される。
制度が固まるまでは、転売を前提に新築を購入する人は「少なくとも1年保有し、その間は賃貸する」条件で収支を再計算しておきたい。新築の引渡しが集中する地域に賃貸物件を持つオーナーは、Urbalyticsの東京都マーケットレポートで各区の売出・募集件数と単価を追い、引渡し時期に増える新規の賃貸募集に注意したい。
9月末の記事では、東京都の住宅政策における「投機」への姿勢と、HARUMI FLAGの再販売状況を取り上げた。併せて参照されたい:東京都が「住宅投機」に見解 HARUMI FLAG後、短期転売の余地はどこまで残るか。同時期の自民党による外国人の土地取得に関する提案については、自民党が外国人の土地購入許可制を提案へ 東京の不動産市場への影響を参照。
データについて
国交省データ:所有権保存登記と売買を登記原因とする所有権移転登記を基に、「短期転売」を保存登記から365日以内に移転登記が行われたものと定義。売主が当該建物の区分所有権を100%保有する法人である場合は除外する。各区の割合は、その年の供給物件に大きく左右される。
Urbalyticsの売出単価:市場レポートの中古区分マンション売出㎡単価の中央値。築年を問わず含め、IQR法で外れ値を除外している。2025年11月と2026年10月の集計値を比較したもので、成約価格ではなく売出価格である。同期間にプラットフォームの収録範囲が拡大しており、サンプル構成が変わっている可能性がある。
賃貸データ:Urbalyticsが収録した賃貸募集のうち、直近12か月に初めて確認された、2024年以降竣工、40~80㎡、住宅用途の物件が対象。管理費を含まない月額募集賃料で、賃貸専用棟も含む。同じ住戸の複数回の募集が重複計上される場合がある。対象範囲は区役所からの半径で設定し、区内の住所に限定した。本文の税額例は取得費、仲介手数料、特別控除などを考慮せず、税率差のみを示す。
#新築マンション #短期転売 #譲渡所得税 #2027年度税制改正 #東京23区 #葛飾区 #新宿区 #墨田区 #法人投資 #賃貸マンション #日本の不動産税制 #東京の住宅価格 #Urbalytics
参考資料
朝日新聞「マンション、1年以内の投機取引に増税へ 税率約10%上乗せ検討」、2026年、https://news.yahoo.co.jp/articles/f193b73cf812ecf8b60e76088a52acedc5144e3f
共同通信「新築マンション、投機取引を抑制 1年以内売却の課税強化を検討」、2026年、https://news.yahoo.co.jp/articles/a42467086a3f1b8a3b8535e8b461915cdef99c37
国土交通省「不動産登記情報を活用した新築マンションの取引の調査結果を公表」、2026年、https://www.mlit.go.jp/report/press/tochi_fudousan_kensetsugyo05_hh_000001_00276.html
国土交通省「不動産登記情報を活用した新築マンションの取引実態の調査・分析について」、2026年、https://www.mlit.go.jp/report/press/content/002022647.pdf
国税庁「No.1440 譲渡所得(土地や建物を譲渡したとき)」、https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm
野村不動産ソリューションズ「譲渡所得税の計算方法」、https://www.nomu.com/tax/sell/jotoshotoku.html
税理士法人山田&パートナーズ「令和8年度税制改正:適用期限の延長・見直し」、2025年、https://www.yamada-partners.jp/reform/r8/h09-extension-and-review-of-application-period
Urbalytics「東京都の不動産マーケットレポート」、2026年、https://www.urbalytics.jp/market/area/tokyo
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。