字数: 4563 | 预计阅读时间: 10 分钟 | 浏览次数: 48
自民党国土交通部会11月16日提出要求:买下新建公寓却不入住、在1年以内转卖的,要课更重的税。据朝日新聞报道,政府与执政党正朝着把这类转卖的个人譲渡所得税率上调约10个百分点、达到50%左右的方向研究,并计划写进12月汇总的2027年度税制改正大纲。对东京的投资者来说,要看的不只是税率,而是这条规则究竟会落在谁身上。

部会要求了什么
据共同通信报道,部会的要求针对个人和法人:购入新建公寓后不用于居住、1年以内卖出的,应适用较高税率。朝日新聞报道称,具体做法是对个人在现行短期譲渡税率上再加约10个百分点;另外,对投机性买卖的不动产取得税也要加重。
目前确定的只有方向。“1年”从登记日还是合同日算、“不用于居住”如何认定、法人适用什么税、从哪一年的交易开始适用,都要等年底大纲和之后的法案。现在能做的,是先把现行规则和已公开的登记数据摆出来,看这个方向会改变哪部分账。
现行税制里,1年这条线只改变一小段
按国税庁的规定,个人卖出土地建物,以卖出那一年的1月1日为准判断持有期:超过5年为长期譲渡,5年以下为短期譲渡。短期譲渡的所得税为30%,加上复兴特别所得税和住民税9%,合计约39.63%;长期譲渡合计约20.315%。
也就是说,买入后5年内卖出的个人本来就要按约四成纳税,这次讨论的是在其中最短的一段再加约10个百分点。用一个简化例子说明:1亿日元买入、1年内以1.1亿日元卖出,若不计费用,譲渡益1,000万日元,现行税额约396万日元,税率升到50%前后则约500万日元,多出约100万日元。持有满1年后再卖,仍按约39.63%课税,直到满足长期条件为止。
所以对个人而言,新规的直接作用是把“抽中就卖”的时间往后推,而不是让短期买卖无利可图。能否起到抑制作用,取决于转卖利润有多厚,以及多持有几个月要付出多少成本。

谁在1年内转手:登记数据给出的答案
国土交通省2026年9月公布的调查,用法务省提供的不动产登记信息,统计新建公寓保存登记后365天内又做了买卖移转登记的比例(不含开发商把整栋区分所有权批量卖给中介再分售的情况)。2024年保存登记的新建公寓中,各地比例如下:
东京23区:9.7%(2023年5.7%,2018–2022年最高为2021年的8.0%)
东京都:8.8%(2023年5.2%,最高为2021年的7.3%)
神奈川县:4.7%(2023年2.8%,最高为2020年的3.7%)
埼玉县:4.5%(2023年0.9%,最高为2020年的4.3%)
千叶县:2.0%(2023年0.4%,最高为2020年的1.3%)
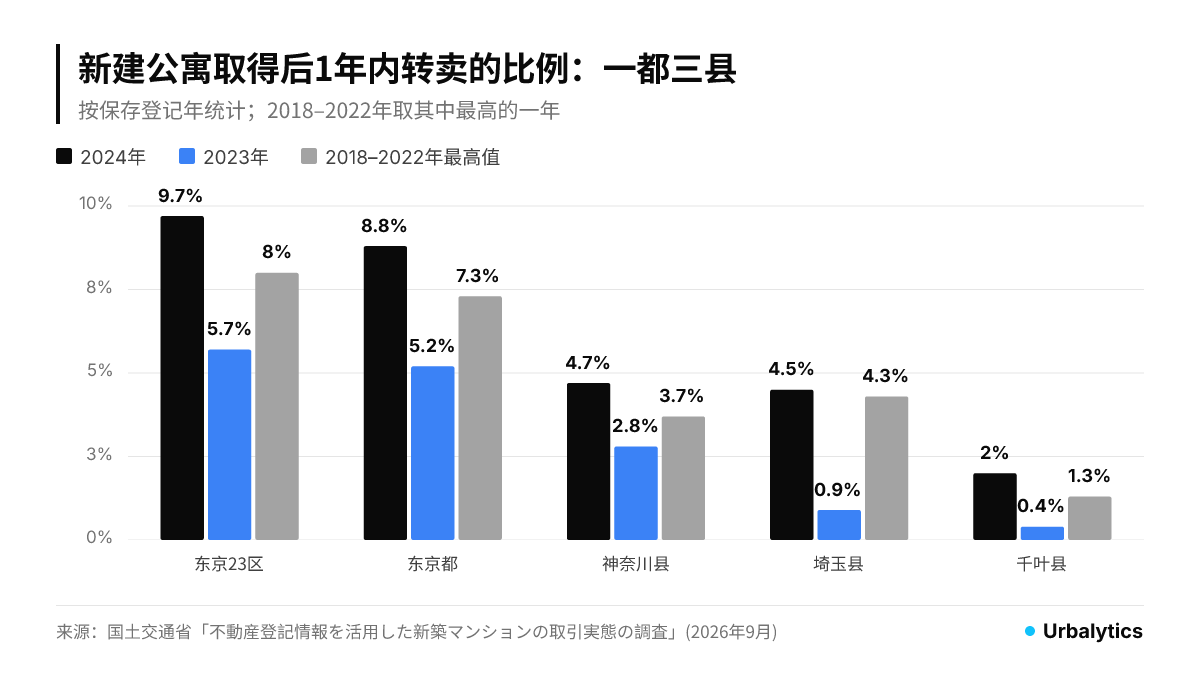
同一份调查还有两点与这次的制度设计直接相关。第一,23区的短期转卖中,八成以上是法人交易,只是法人占比近两年在下降。第二,住所在国外者的短期转卖比例在2024年为5.7%;调查同时写明,看不出国外住所者在都心6区活跃地短期买卖2亿日元以上高价房源的倾向。
比例在各区之间差别很大,国交省也提醒,当年供应了哪些楼盘会让数字大幅波动。2024年转卖比例较高的有葛饰区26.5%、新宿区20.0%、墨田区17.0%、渋谷区15.2%、大田区13.4%、中央区12.8%;较低的有江东区3.9%、文京区1.7%、目黑区1.2%、江户川区0.1%。
法人那一半规则,还没有写出来
朝日新聞报道的“约10个百分点”针对的是个人的所得税和住民税。法人卖房的利润并入法人所得,按法人税课税,本来就不区分持有长短。法人短期持有土地的转让利益另有追加课税制度,但这一制度长期停止适用,令和8年度税制改正大纲又把停止期限延长3年至2029年3月末。
既然短期转卖八成以上是法人,部会又明确要求把法人纳入,法人一侧怎么设计就决定了这次改正的实际效果:是为“1年内转卖新建公寓”单独设一个追加税率,还是恢复或改造现有的土地重课制度,目前都没有公开。只改个人税率,影响的是少数交易。
转卖比例和挂牌价涨幅对不上
政策的出发点是把转卖当作价格高涨的原因之一。把上述10个区的转卖比例,与Urbalytics市场报告中二手区分公寓挂牌㎡单价中位数的一年变化放在一起看,看不出“转卖越多、涨得越快”的关系:
葛饰区:转卖比例26.5%;挂牌㎡单价63.4万→76.6万日元(+20.8%)
新宿区:20.0%;130.1万→148.8万日元(+14.4%)
墨田区:17.0%;96.8万→105.6万日元(+9.1%)
渋谷区:15.2%;166.3万→199.8万日元(+20.1%)
大田区:13.4%;85.2万→92.6万日元(+8.7%)
中央区:12.8%;207.5万→194.7万日元(−6.2%)
江东区:3.9%;126.0万→135.8万日元(+7.8%)
文京区:1.7%;131.1万→153.9万日元(+17.4%)
目黑区:1.2%;135.6万→164.8万日元(+21.5%)
江户川区:0.1%;70.0万→82.8万日元(+18.3%)
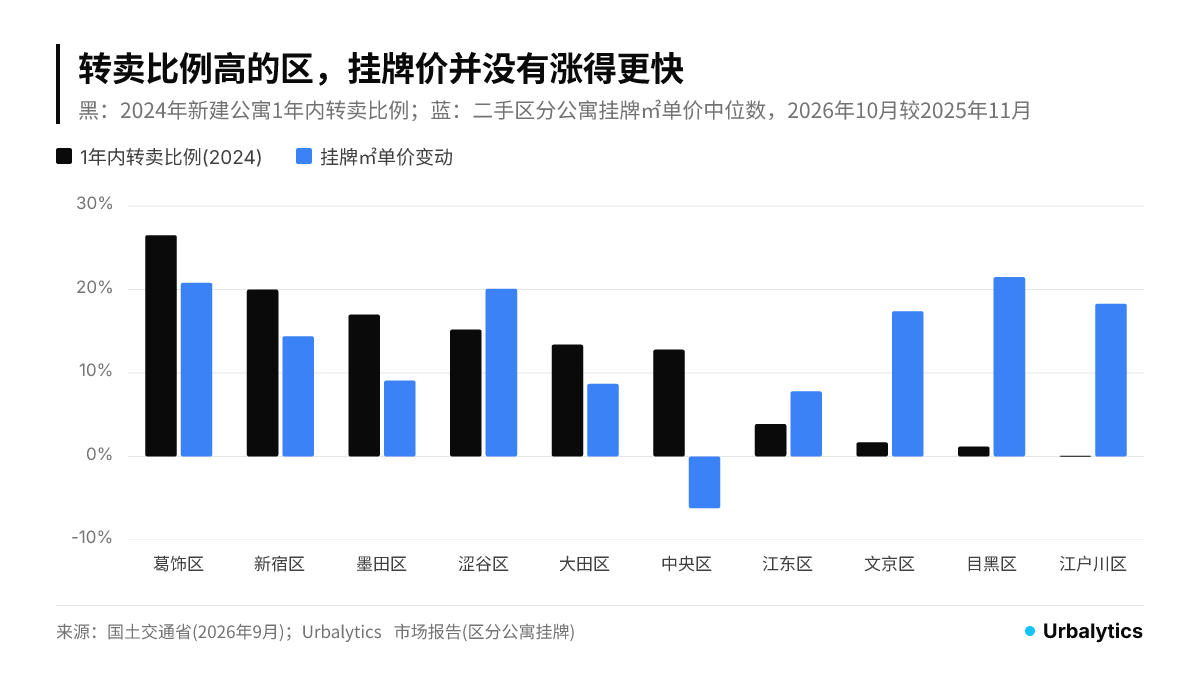
转卖比例几乎为零的目黑区和江户川区,挂牌单价一年上涨约两成,与转卖最多的葛饰区相当;转卖比例居中的中央区反而是10个区中唯一下降的。这是横截面比较,两组数字的年份也不同,不能用来证明转卖与房价无关;但它说明,至少从各区挂牌价看,转卖不是解释价格差异的主要变量。
对持有二手区分公寓或一栋楼的投资者来说,这意味着不宜把这次加税理解成全面降温的开关。利率、建筑成本和新房供应量对价格的作用更直接,加税更可能改变的是新房交付后头一年的交易节奏。
对出租市场:持有过1年的新房会增加
如果1年内卖出要多交约10个百分点的税,一个可行的选择是先出租、过了1年再卖。按上面的简化例子,多交的税约100万日元,而出租一年的租金收入可能高于这个数。Urbalytics近12个月的出租挂牌数据(2024年以后竣工、40–80㎡住宅)显示,三个转卖比例较高的区月租中位数如下:
新宿区(区役所半径2公里内):30.2万日元,每㎡约6,198日元,291条
墨田区(区役所半径2.5公里内):23万日元,每㎡约5,011日元,911条
葛饰区(区役所半径3公里内):16.3万日元,每㎡约3,239日元,284条
以墨田区为例,一年的挂牌月租合计约276万日元,扣除管理费、修缮积立金、固定资产税和空置期之前,已高于上例的追加税额。也就是说,部分原本会在交付后几个月挂牌转卖的房源,可能先以出租房的身份进入市场。这对附近持有同类出租房的房东意味着交付季前后的竞争加剧,在新楼集中交付的区更明显。
但要注意,部会要求的对象是“不用于居住”的转卖。出租是否被视为“不用于居住”、持有满1年后卖出是否完全脱离新规,都要看最终条文。
年底前该盯住的三件事
第一,“1年”的起算方式。现行长短期判定以卖出年的1月1日为准,国交省统计用的是登记日相隔365天;新规用哪一种,决定了交付后多久可以卖。第二,法人的税率设计,这决定了八成短期交易是否被覆盖。第三,不动产取得税的“投机性”如何认定,它会直接进入买入成本。
在规则落地之前,以转卖为前提购买新房的人,应按“至少持有1年、期间出租”重新算一遍收支;在新楼集中交付区域持有出租房的房东,则可以用Urbalytics的东京都市场报告跟踪各区挂牌量与单价,留意交付季的新增出租挂牌。
9月底我们曾分析东京都在住宅政策中对“炒房”的表态及晴海旗帜的再售情况,可参照阅读:东京都终于对「炒房」表态:晴海旗帜之后,短期转卖的窗口还剩多少;同期自民党关于外国人取得土地的提案,见自民党拟推外国人购地许可制:东京不动产市场有何影响。
数据说明
国交省数据:以登记原因为买卖的所有权保存登记与移转登记为基础,“短期转卖”指保存登记后365天内发生移转登记;排除卖方为持有该楼100%区分所有权的法人的情形。各区比例受当年供应楼盘影响大。
Urbalytics挂牌单价:市场报告中二手区分公寓挂牌㎡单价的中位数(含各年代,IQR法排除离群值),比较2025年11月与2026年10月两个集计月,为挂牌价而非成交价;同期平台收录范围扩大,样本构成可能变化。
出租数据:Urbalytics收录的出租挂牌(近12个月首次观测,2024年以后竣工,40–80㎡,住宅用途),为挂牌月租(不含管理费),包含出租专用楼,同一房间多次挂牌可能重复计入,范围按区役所半径并限定区内地址。文中税额例子未计取得费、中介费、特别控除等,仅示意税率差。
#新建公寓 #短期转卖 #譲渡所得税 #2027年度税制改正 #东京23区 #葛饰区 #新宿区 #墨田区 #法人投资 #出租公寓 #日本不动产税制 #东京房价 #Urbalytics
参考来源
朝日新聞「マンション、1年以内の投機取引に増税へ 税率約10%上乗せ検討」, 2026, https://news.yahoo.co.jp/articles/f193b73cf812ecf8b60e76088a52acedc5144e3f
共同通信「新築マンション、投機取引を抑制 1年以内売却の課税強化を検討」, 2026, https://news.yahoo.co.jp/articles/a42467086a3f1b8a3b8535e8b461915cdef99c37
国土交通省「不動産登記情報を活用した新築マンションの取引の調査結果を公表」, 2026, https://www.mlit.go.jp/report/press/tochi_fudousan_kensetsugyo05_hh_000001_00276.html
国土交通省「不動産登記情報を活用した新築マンションの取引実態の調査・分析について」, 2026, https://www.mlit.go.jp/report/press/content/002022647.pdf
国税庁「No.1440 譲渡所得(土地や建物を譲渡したとき)」, https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm
野村不動産ソリューションズ「譲渡所得税の計算方法」, https://www.nomu.com/tax/sell/jotoshotoku.html
税理士法人山田&パートナーズ「令和8年度税制改正:適用期限の延長・見直し」, 2025, https://www.yamada-partners.jp/reform/r8/h09-extension-and-review-of-application-period
Urbalytics「東京都の不動産マーケットレポート」, 2026, https://www.urbalytics.jp/market/area/tokyo
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。