字数: 3996 | 预计阅读时间: 8 分钟 | 浏览次数: 49
导读:东京都出资的可负担住宅在西葛西以每月6.7万日元起招租51㎡的3DK,价格只有同站旧楼挂牌中位的一半左右,但它瞄准的租客与周边民间出租并不完全重叠,房东真正该盯的是供给节奏和江户川区的集中度。
10月28日,东京都产业劳动局公布了官民连携可负担住宅基金在江户川区的首批募集:东京メトロ东西线西葛西站附近的一处中古公寓,先放出2户,面积51㎡,月租含共益费6.7万至6.9万日元。据健美家11月10日的现场报道,两户都是3DK,分别是租金6.4万日元加管理费3,000日元、6.6万日元加管理费3,000日元。
两栋楼分别建于1993年(预制混凝土结构)和1985年(钢结构),步行到站十几分钟。
对在东京持有家庭户型出租房的投资者,这条新闻引出一个具体问题:政府参与的低租金房源出现在身边,周边3DK、2LDK的租金会不会被拉低,租客会不会被抢走?下面用东京都的一手资料和Urbalytics的同站挂牌数据逐层回答。
这套基金是什么:都出资、民间运营、按市场价打折
东京都在2026年2月正式确定了四个运营组合,基金总额200亿日元以上,其中都出资100亿日元,计划供给可负担住宅约350户。三个组合的租金设定为市场租金的约八成,西葛西这一处所属的LivEQuality大家さん、りそな不动产投资顾问和マックスリアルティー组合,基金规模80亿日元(都出资40亿),期限10年,目标是平均按市场租金的约75%出租,约70户。
西葛西这一处的规则更细。入住对象以世帯年收600万日元未满的育儿家庭为主,都民优先;合同是2年定期借家,育儿支援租金原则上适用4年,第5年起按一般价格改为普通租赁,期满前会重新确认收入。运营方表示最低推荐年收为280万日元。两栋楼是连同在住租客一起买下的,不赶人,空出一户放一户,这处物件最终计划提供23户可负担住宅。
6.7万日元到底便宜多少
东京都的公告写明,这两户的租金约为市场租金的六成。按这个比例倒推,都方认定的“市场价”大约在11万日元出头(测算)。
用Urbalytics的挂牌数据对照:近12个月西葛西站周边1995年以前建成、45–60㎡的住宅挂牌共26件,月租含管理费的中位数为14.25万日元,下四分位为11.83万日元,单价中位约每㎡2,675日元。同条件下2015年以后建成的新楼有36件,中位数达到23.6万日元。
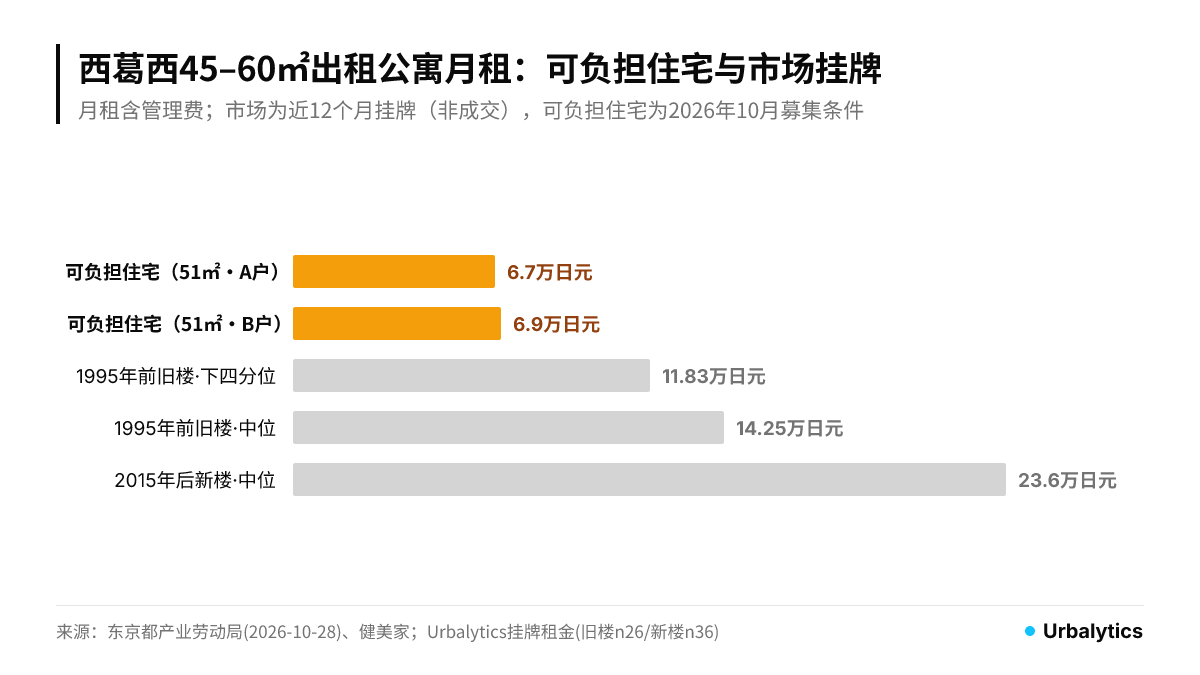
都方的“市场价”落在旧楼的下四分位附近,而不是中位数,这与物件条件一致:楼龄超过30年、步行十几分钟。把范围缩到步行10分钟以上的旧楼,近两年只有3件挂牌,其中1993年建、步行15分钟的3DK挂13.3万日元,1991年建、步行14分钟的3DK挂11.6万日元,样本很小,只作参考,但和11万日元出头的倒推值大体吻合。
所以比较的口径要分清:相对同类旧楼的现实挂牌,可负担住宅便宜约4万至5万日元一个月;相对车站周边旧楼的中位数,差距约7万日元,那部分差距里有不少是步行距离和楼况造成的,不全是政策折扣。
它会抢走谁的租客
价差这么大,听起来对周边房东不利。但决定竞争关系的是收入线。按6.9万日元计算,年租金约83万日元,相当于最低推荐年收280万日元的三成左右(测算)。这一层家庭原本很难租下11万至14万日元的3DK,运营方给出的典型画像也正是“因租金太高只能住在郊外、通勤时间长”的时短正社员单亲家庭。
换句话说,西葛西这类房源主要是把原本住在更远郊区的家庭吸引进来,而不是从同一栋楼隔壁的民间出租里挖人。真正可能受到挤压的,是租金本就处在下沿、靠“便宜”吸引育儿家庭的老旧小户型,以及公营住宅候补队伍里的那部分需求。
同在江户川区的另一个组合提供了反向证据。据健美家报道,野村不动产组合在区内两栋新建公寓的90户中拿出31户做可负担住宅,50–56㎡月租约15万至17万日元,相当于市场的75%到80%,对象是年收800万日元以内的育儿家庭;到10月底,一栋还有约一半、另一栋约三分之一的对象住户没有入住。
年租金180万至204万日元,对年收600万日元的家庭已经占到三成以上(测算)。打了折的新楼依然不是所有目标家庭都租得起,折扣率高并不等于需求会自动涌来。
节奏也很重要。西葛西这处23户要等现有租客退租才逐户释放,2年定借加4年优惠期,意味着最早一批租客在第5年就要面对按一般价格续约或搬走。作为对照,Urbalytics近12个月在西葛西只观察到26件1995年前45–60㎡的挂牌,在这个细分段里,23户不算可以忽略,但它们分散在多年之间释放,不会在一个招租季集中冲击。
换到买方角度:基金会不会和民间抢楼
这套基金同时也是旧楼的买家。运营方在采访中说,计划以中古公寓为主继续收购,总量约200户,其中约70户做可负担住宅;难点在于物件价格高涨,要让一部分户型打折后整体收支仍然成立,符合条件的楼很少。
把这个结构放到西葛西的价格水平上看。Urbalytics统计近12个月西葛西站有挂牌或改价记录的一栋出租楼20栋,表面利回り中位数为5.49%,四分位区间4.79%至6.35%;江户川区整体在2026年10月为5.40%,高于东京都平均的5.11%。
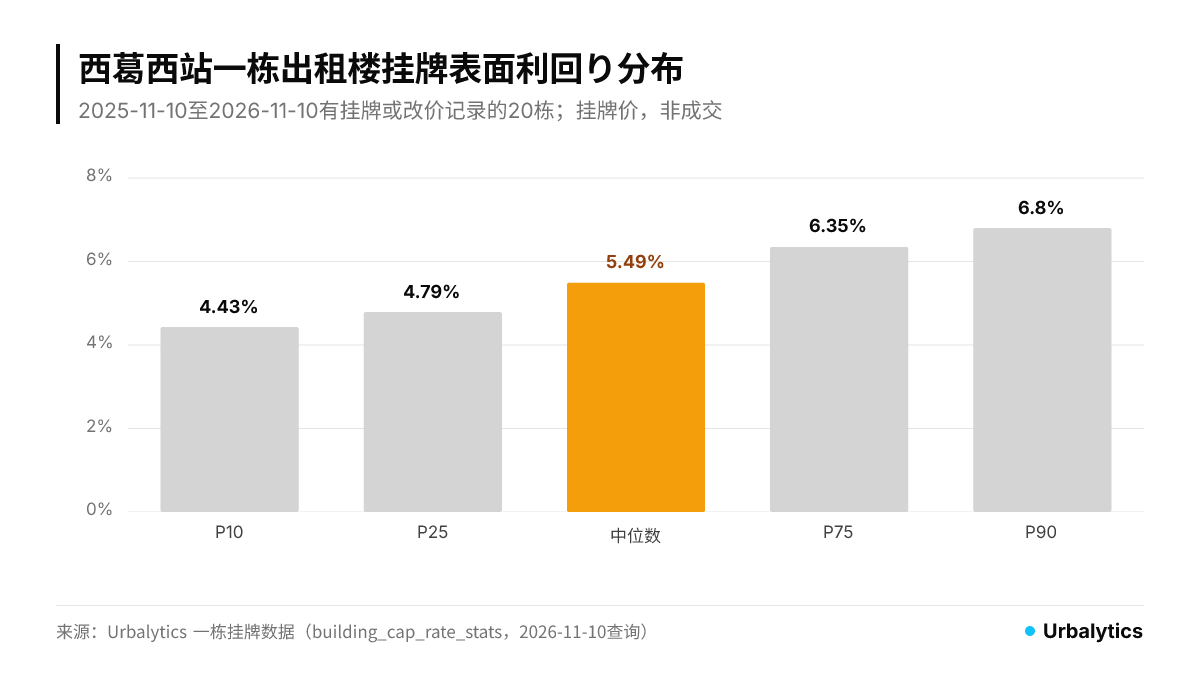
若一栋楼有35%的户型按市场价的75%出租,总租金收入会少约9%,按中位数价格买入,表面利回り就从5.49%降到5.0%左右(测算,未计空置和费用)。为了守住回报,基金要么买得更便宜,要么接受更低收益,都不利于在报价上压过民间买家。至少从这一组合的设计看,它更像是在条件特殊的楼里捡空档,而不是西葛西一栋市场的价格推手。
对西葛西和江户川区房东的判断
对周边持有旧楼家庭户型的房东,这一轮供给不会给11万至14万日元的市场租金封顶。可负担住宅与民间房源分属不同收入层,供给按空室缓慢释放,买方又受收益约束,直接的价格压力有限。
需要盯的有三点:
其一,江户川区已经同时有两个组合落地,若后续收购继续集中在东西线沿线,旧楼小面积、低租金段的竞争会先感受到。
其二,JKK东京从6月起每月约20户、按合同租金八折提供45㎡以上或2居室以上的房子,都营体系的折扣房源与基金房源叠加,才是低端家庭户型真正的对手。
其三,第5年起转回一般价格的住户,一部分会留在原处按市场价续租,另一部分可能流向周边民间房源,这会是可负担住宅对市场的第二轮影响,要到2030年代初才看得到。
对正在给西葛西旧楼3DK定价的房东,更有用的参照是旧楼下四分位附近的11万至12万日元区间,而不是6.7万日元;挂到中位数以上的房源,需要靠步行距离、翻新程度或设备来说明理由。
江户川区的一栋利回り和租金走势可以在江户川区一栋收益物件市场报告持续跟踪。同区旧楼改造出租的案例,可参考船堀34年社员寮改建80户出租的租金分析;租金上涨与借款成本之间的利差,可参考住宅REIT换租涨幅与新借款利率的比较。
数据说明
Urbalytics租金为挂牌(募集)租金,含管理费,不是成交租金;统计窗口为2025年11月10日至2026年11月10日(步行10分钟以上样本为24个月),按首次观测日计,只计入住宅用途、45–60㎡的公寓物件。一栋表面利回り为挂牌价口径,年收入为挂牌值,满室想定与现况混在一起,未扣除空置和经费。
“约市场六成”“约75%”为东京都和运营方的设定口径,其“市场租金”的具体算法未公开;文中标注“测算”的数字为本文按公开数字推算。
#东京都可负担住宅 #アフォーダブル住宅 #西葛西 #江户川区 #东西线 #官民基金 #育儿家庭 #家庭户型出租 #旧楼出租 #一栋利回り #租金相场 #定期借家 #JKK东京 #日本不动产投资 #Urbalytics
参考来源
东京都产业劳动局,2026,《官民連携アフォーダブル住宅供給促進ファンド》西葛西物件募集公告:https://www.metro.tokyo.lg.jp/information/press/2026/10/2026102805
东京都,2026,知事記者会見資料(ファンド運営事業者決定):https://www.metro.tokyo.lg.jp/documents/d/tosei/2026_0220_03
东京都,2026,知事記者会見資料(首批募集与JKK东京):https://www.metro.tokyo.lg.jp/documents/d/tosei/2026_0529-04
东京都,2025,知事記者会見資料(运营事业者候补选定):https://www.metro.tokyo.lg.jp/documents/d/tosei/2025_1107_05
健美家,2026,《官民連携でファンドが誕生。年収600万円以下世帯向けに家賃を平均25%安く設定。東京都のアフォーダブル住宅を見学してきた》:https://www.kenbiya.com/ar/ns/policy/system/10684.html
Urbalytics,2026,东京都江户川区一栋收益物件市场报告:https://www.urbalytics.jp/market/area/tokyo/edogawa-ku/building
封面图:西葛西3丁目街景,仅为区域氛围示意(Photo: Nagono / CC BY-SA 3.0,Wikimedia Commons)
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。