字数: 3729 | 预计阅读时间: 8 分钟 | 浏览次数: 39
23区住宅换租涨22%、续约涨5.3%,新借款利率却已是旧债的三倍多;个人房东能否守住利差,要看买入时的NOI和换租成本。
住宅REIT的决算说了什么:23区租金在涨,利息涨得更快
11月8日,楽待新闻刊文,用5家上市住宅REIT的最新决算对照“都心低利回り”和“地方高利回り”两类物件。这五家是アドバンス・レジデンス(ADR)、コンフォリア、三井不動産アコモデーションファンド、サムティ・レジデンシャル和スターツプロシード。文章的结论是:租金在涨,融资成本涨得更快,REIT也要靠出售物件兑现含益来维持分配。
媒体汇总的数字有不少是作者自行计算的,我们回到ADR在9月17日公布的2026年7月期(2026年2–7月)决算说明资料,逐项核对关键数字。ADR把租金变化拆成东京23区、首都圈(23区以外)和政令指定都市等三个区域公开,又在本期买入了几栋位于一都三县的出租公寓,适合拿来对照个人投资者手里的出租楼。
换租涨22%,续约涨5.3%:涨幅集中在23区
换租,指旧租客退租后与新租客重新签约。ADR全组合的换租租金变动率为+18.7%,其中东京23区+22.0%,首都圈(23区以外)+18.4%,政令指定都市等+8.3%。23区过去三期分别是+20.0%、+18.0%和+22.0%,并非某一期的偶然。
续约时的涨幅小得多:全组合+4.4%,23区+5.3%,首都圈+4.2%,政令指定都市等+1.7%。本期到期续约的合同共3,635件,ADR的涨租提案率为80.6%,应诺率为74.3%。
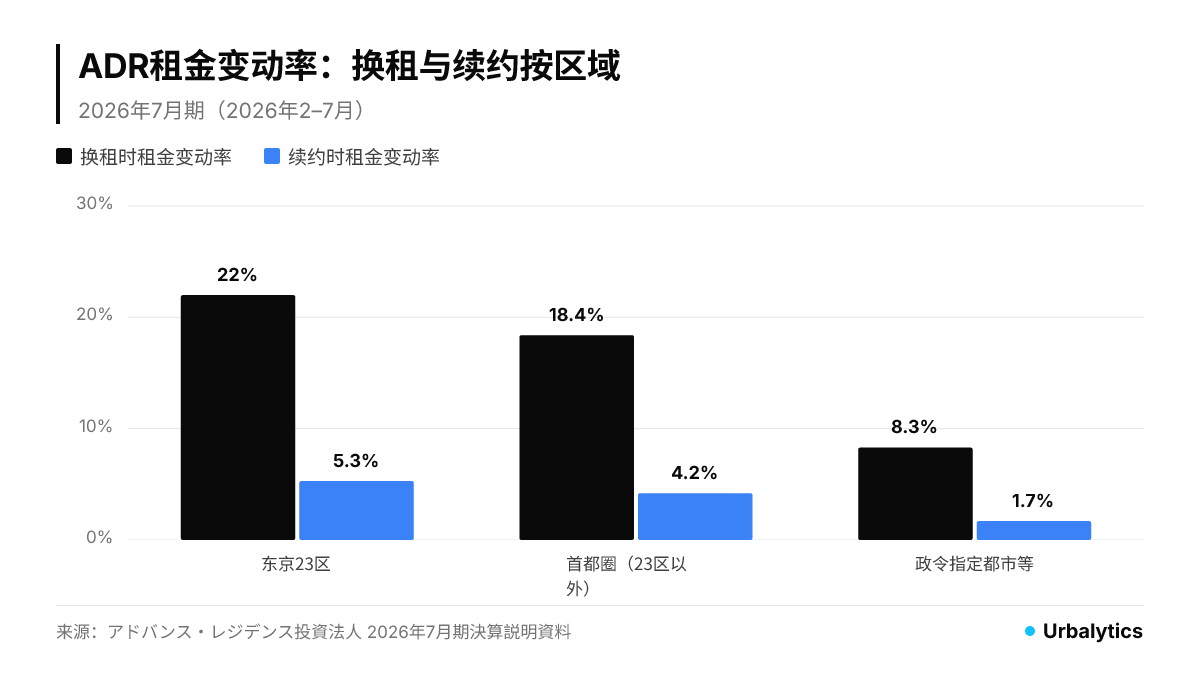
两组数字放在一起看,说明23区的现行租金与市场租金之间仍有明显差距:同一套房,新租客愿意付的比老租客多出两成左右。这个差距只在两个时点兑现——退租时一次兑现大部分,续约时兑现一小部分。
问题在于换租的房间不多。据楽待文章,半年内换租的房间约占一成,所以包括在住房间在内的平均租金只会缓慢上升。“换租涨22%”不等于整栋楼的收入涨22%。
新借款利率2.12%,是还掉的旧借款的三倍多
同一期,ADR新借入248亿日元,平均利率2.12%,平均期限6.5年;还掉的176亿日元平均利率只有0.64%。期末全部借款的平均利率仍是0.94%,因为低利率时代借入的资金还没有还完,剩余平均期限4.3年。未来几年每一次借新还旧,利率都会向2%以上靠拢。
楽待文章对五家REIT的汇总显示,利息和融资手续费半年增加了一到三成,而NOI几乎没有增长;三井アコモ在业绩预测中假设,日银政策利率到2027年夏季升至2.0%。这是有信用评级、能从多家银行借款的REIT的处境。个人投资贷款的条件一般更严,同样的利率上升,个人房东的利差会被压得更薄。

在同一个车站,个人买到的价格比REIT更划算吗
ADR本期取得的物件提供了一个难得的对照。松陰神社前、ときわ台、武蔵小山和横濱戸部四栋出租公寓,取得价格基准的NOI利回り分别为3.7%、3.9%、3.8%和4.1%,平均3.9%。这是REIT在新借款利率2%出头时愿意接受的收益水平。
我们用Urbalytics查了这四个车站过去一年的一栋出租楼挂牌:武蔵小山25栋,表面利回り中位数4.32%;ときわ台32栋,中位数5.33%;戸部21栋,中位数6.89%;松陰神社前只有5栋,中位数4.39%,仅作参考。
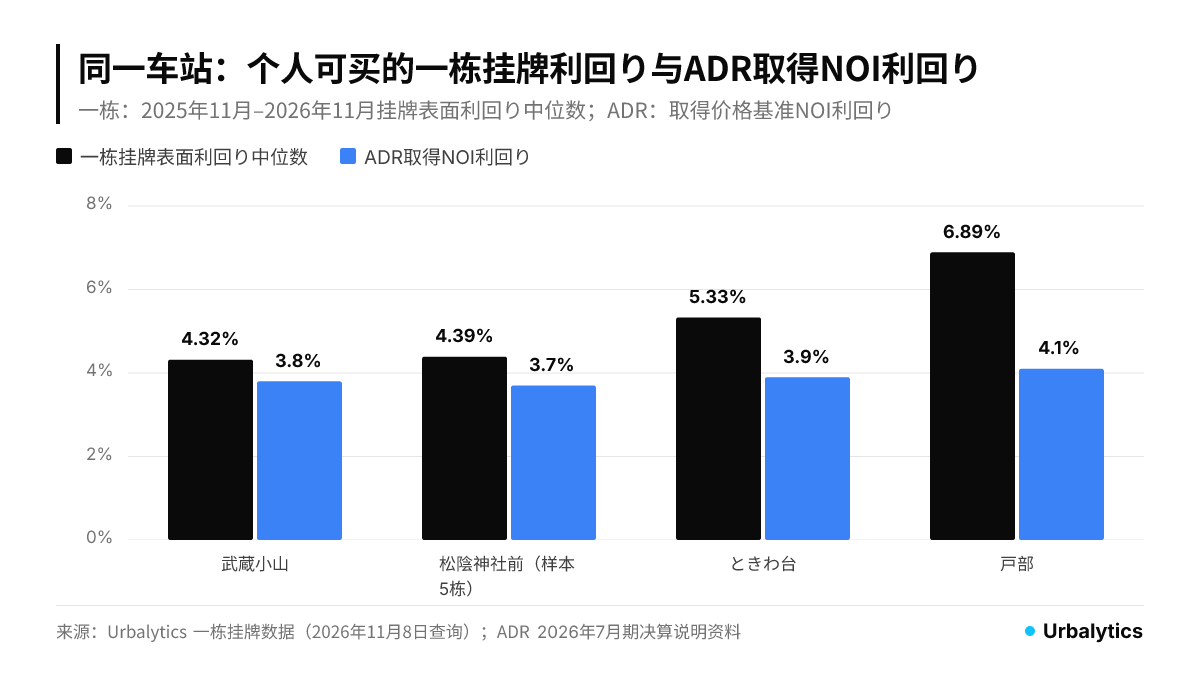
表面利回り是年租金收入除以挂牌价,没有扣除管理费、修缮费、固定资产税和空置损失;NOI已经扣掉了这些,两者不能直接相比。做一个粗略换算:假设费用和空置合计占租金收入的20%,武蔵小山4.32%的表面利回り对应NOI约3.5%,低于ADR在同一站接受的3.8%。
也就是说,在武蔵小山这类23区车站,个人买家按挂牌中位数成交,拿到的净收益并不比REIT高,融资成本却更高。ときわ台的5.33%按同样假设约合4.3%,比ADR的3.9%略有余地。戸部的中位数看起来最高,但这21栋的中位价格只有5,900万日元,P25为5.01%、P75为10.0%,以小型旧楼为主,和ADR买入的整栋公寓不是同一类资产。
Urbalytics 数据洞察
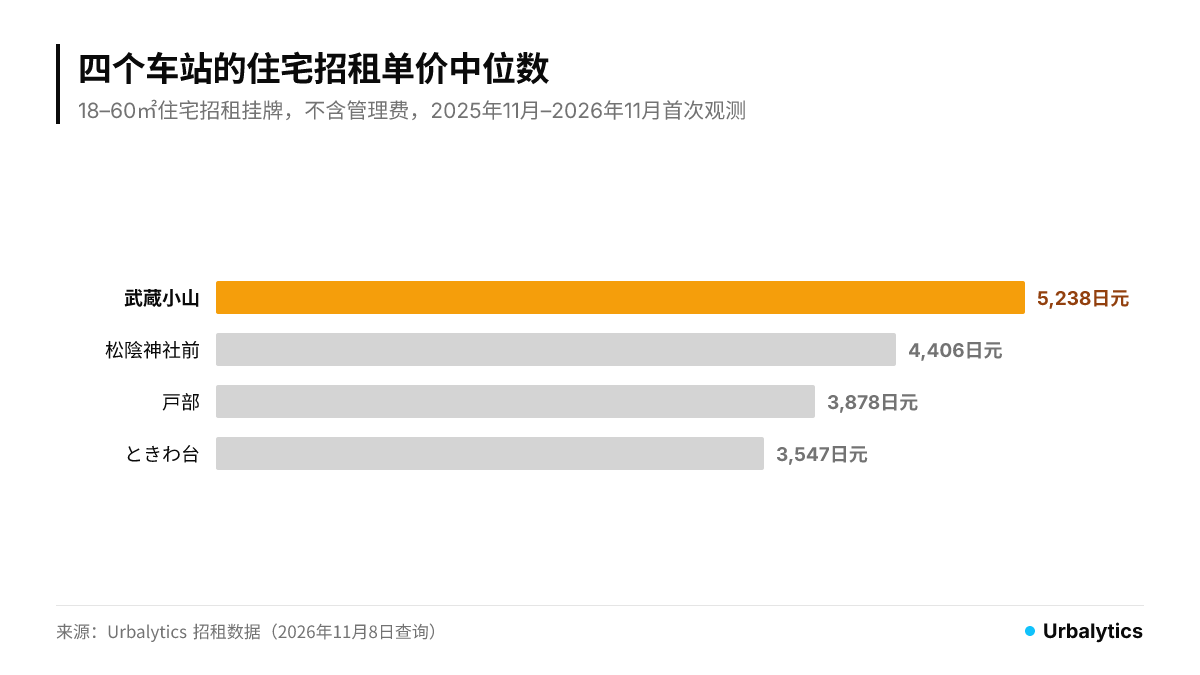
Urbalytics招租数据显示,过去一年18–60㎡住宅的每㎡月租中位数(不含管理费):武蔵小山5,238日元(686件,月租中位数15.9万日元),松陰神社前4,406日元(133件),戸部3,878日元(222件),ときわ台3,547日元(385件)。
租金单价最高的武蔵小山,一栋挂牌利回り反而最低,当地的高租金已经计入售价;ときわ台单价最低,利回り留有更多空间。
各区一栋收益物件的月次利回り和价格变化,可以在品川区一栋收益市场报告和板桥区一栋收益市场报告中查看;东京都全体的行情见东京都市场报告。
换租一次要花多少,多涨的租金多久能赚回来
换租涨两成并不是白来的。ADR本期的招租费用相当于1.50个月租金,扣除收到的礼金0.54个月,净成本0.97个月;平均空置日数为81.1天,比上年同期的78.3天略长,其中包含翻新工程造成的空置。
做一个简单试算:净招租成本0.97个月,加上81.1天空置(约2.7个月租金),一次换租的成本约为旧租金的3.6个月。在23区,新租金比旧租金高22.0%,每月多收旧租金的0.22倍,约16.5个月可以收回;在政令指定都市等,涨幅8.3%,需要约44个月。
日本的住宅普通租约通常两年一签。在23区,换租在一个合同期内就能回本,租客退租反而是把租金调到市场价的机会;在政令市,回本要将近四年,租客两年就走的话,换租本身是亏的。据楽待文章,ADR出售了名古屋和大阪的物件,コンフォリア出售关西圈物件,三井アコモ出售福冈物件,所得资金主要用于买入东京23区物件。

对23区出租楼的房东和买家意味着什么
已经持有23区出租楼的房东,最直接的动作是续约时逐户提出涨租。ADR的经验是,23区续约平均能涨5.3%,大多数租客接受,而且几乎不产生招租成本。提案前先用周边招租单价确认自家租金与市场的差距,差距越大,提案越有依据。
租客退租时,不要按旧租金重新招租。在23区,新租金比旧租金高两成左右是常态,按市场价重新定价,一次换租的成本一年半左右就能收回。
REIT的另一条路是出售。ADR全组合的含益率为64.6%,本期出售两处物件,实现约10.1亿日元的出售收益。都心物件的回报有相当一部分来自出售时的价差,而不只是每年的现金流;我们此前在东京23区投资公寓均价与整栋出租楼定价和东京中城日本桥周边的租金与利回り中,也看到了利回り已经偏薄的情况。
计划在23区买一栋的投资者,需要先把挂牌表面利回り换算成NOI,再与自己的借款利率比较。以武蔵小山为例,按挂牌中位数买入,NOI约3.5%;如果融资利率在2%以上,利差不到1.5个百分点,比REIT买同站物件时的余地还小。在这样的价格上,涨租补不回利息,买家要么把价格谈到NOI与利率之间留出足够空间,要么清楚这是一笔押注将来售出价差的投资。
数据说明
ADR数据来自其2026年7月期决算说明资料与决算短信,区域划分按ADR的定义;楽待文章中关于五家REIT的金融费用、NOI及出售动向,部分为该文作者根据各社资料计算,各社口径不同,仅作参考。
Urbalytics一栋数据为2025年11月8日至2026年11月8日期间有挂牌或价格变更记录的一栋出租楼,已合并跨网站重复;表面利回り=挂牌年租金收入÷挂牌价,年收入可能是满租假设,均为挂牌价而非成交价。ときわ台限东京都内。招租数据为同期首次观测的18–60㎡住宅招租挂牌,不含管理费,是挂牌租金,不是签约租金。
NOI换算中的20%费用与空置率为本文假设,实际随构造、房龄和管理方式差异很大;换租回收期使用ADR全组合的平均招租费与空置日数,23区的实际空置期可能更短,也未计入翻新费用和税费。
#住宅REIT #アドバンス・レジデンス #东京23区 #一栋出租楼 #表面利回り #NOI #租金上涨 #续约涨租 #日银加息 #融资利率 #武蔵小山 #ときわ台 #日本不动产投资 #Urbalytics
参考来源
アドバンス・レジデンス投資法人,2026年,2026年7月期 決算説明資料
アドバンス・レジデンス投資法人,2026年,2026年7月期 決算短信(REIT)
Urbalytics,2026年,品川区一栋收益市场报告、板桥区一栋收益市场报告、世田谷区一栋收益市场报告
封面图片:示意图(Photo: taro ohtani / Unsplash)
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。