文字数: 4822 | 予想読書時間: 10 分 | 閲覧数: 39
23区の住宅は入居者入替時の賃料が22%、更新時が5.3%上昇した一方、新規借入金利は既存借入の三倍超となった。個人オーナーが利ざやを維持できるかは、購入時のNOI利回りと入替費用に左右される。
住宅REITの決算を読む:23区の賃料上昇を上回る金利上昇
11月8日、楽待新聞は上場住宅REIT5法人の最新決算をもとに、「都心の低利回り物件」と「地方の高利回り物件」を比較する記事を掲載した。対象はアドバンス・レジデンス(ADR)、コンフォリア、三井不動産アコモデーションファンド、サムティ・レジデンシャル、スターツプロシードの五法人だ。記事は、賃料上昇を上回るペースで資金調達コストが増え、REITも物件売却による含み益の実現で分配金を維持していると結論づけている。
同記事の数値には筆者による独自計算も多いため、ADRが9月17日に公表した2026年7月期(2026年2–7月)の決算説明資料に戻り、主要な数値を個別に確認した。ADRは賃料変動を東京23区、首都圏(23区を除く)、政令指定都市等の三地域に分けて開示している。また、当期には一都三県で複数の賃貸マンションを取得しており、個人投資家が保有する賃貸一棟との比較対象として参考になる。
入替時は22%、更新時は5.3%上昇:伸びが目立つ23区
入居者入替とは、既存入居者の退去後に新たな入居者と契約することを指す。ADRのポートフォリオ全体の入替時賃料変動率は+18.7%、うち東京23区は+22.0%、首都圏(23区を除く)は+18.4%、政令指定都市等は+8.3%だった。23区の直近三期は順に+20.0%、+18.0%、+22.0%で、特定の期だけの動きではない。
更新時の上昇幅はこれより小さい。ポートフォリオ全体で+4.4%、23区は+5.3%、首都圏は+4.2%、政令指定都市等は+1.7%だった。当期に更新期限を迎えた契約は計3,635件で、ADRの賃料増額提案率は80.6%、承諾率は74.3%だった。
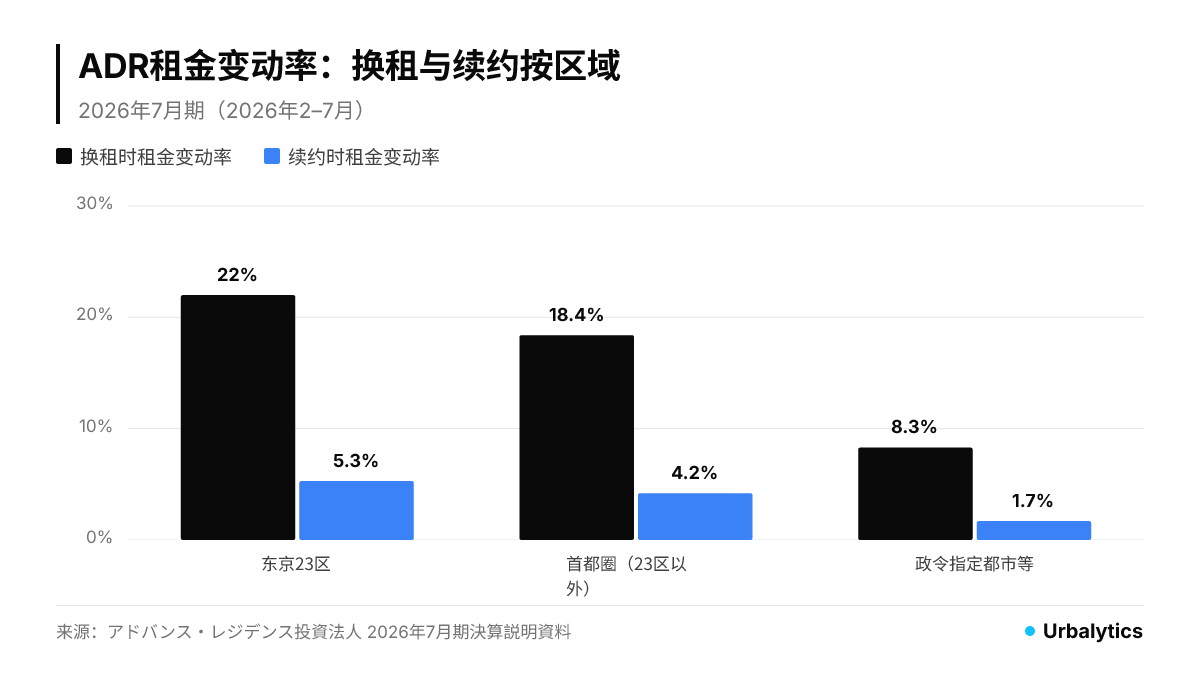
両者を合わせて見ると、23区では既存契約の賃料と市場賃料に、なお明確な差がある。同じ住戸でも、新規入居者は既存入居者より二割ほど高い賃料を支払っている。この差を収入に反映できるのは、入替時と更新時だ。入替時に大部分をまとめて反映し、更新時に一部を反映する。
ただし、入替が発生する住戸は限られる。楽待の記事によると、半年間に入替があった住戸は約一割で、入居継続中の住戸を含む平均賃料の上昇は緩やかになる。「入替時に22%上昇」は、一棟全体の収入が22%増えることを意味しない。
新規借入金利は2.12%、返済した既存借入の三倍超
同じ期にADRは248億円を新規に借り入れ、平均金利は2.12%、平均借入期間は6.5年だった。一方、返済した176億円の平均金利は0.64%にとどまる。期末の借入全体の平均金利がまだ0.94%にとどまるのは、低金利期の借入が残っているためだ。平均残存期間は4.3年あり、今後数年は借り換えのたびに金利が2%以上の水準へ近づいていく。
楽待記事による五法人の集計では、支払利息と融資手数料は半年で一〜三割増えた一方、NOIはほぼ増えていない。三井アコモは業績予想で、日銀の政策金利が2027年夏に2.0%へ上昇することを前提としている。これは、信用格付けを持ち、複数の銀行から借り入れられるREITの状況だ。個人向け不動産投資ローンは一般に条件が厳しく、同じ金利上昇でも個人オーナーの利ざやはさらに圧迫される。

同じ駅で、個人はREITより有利な価格で買えるのか
ADRの当期取得物件は、貴重な比較対象になる。松陰神社前、ときわ台、武蔵小山、横濱戸部の賃貸マンション四棟の取得価格に対するNOI利回りは、それぞれ3.7%、3.9%、3.8%、4.1%で、平均は3.9%だった。新規借入金利が2%をやや上回るなかで、REITが受け入れた収益水準だ。
Urbalyticsで、この四駅の過去一年間の賃貸一棟の売出情報を調べた。武蔵小山は25棟で、表面利回りの中央値は4.32%。ときわ台は32棟で中央値5.33%、戸部は21棟で6.89%だった。松陰神社前は5棟にとどまり、中央値4.39%は参考値として扱う。
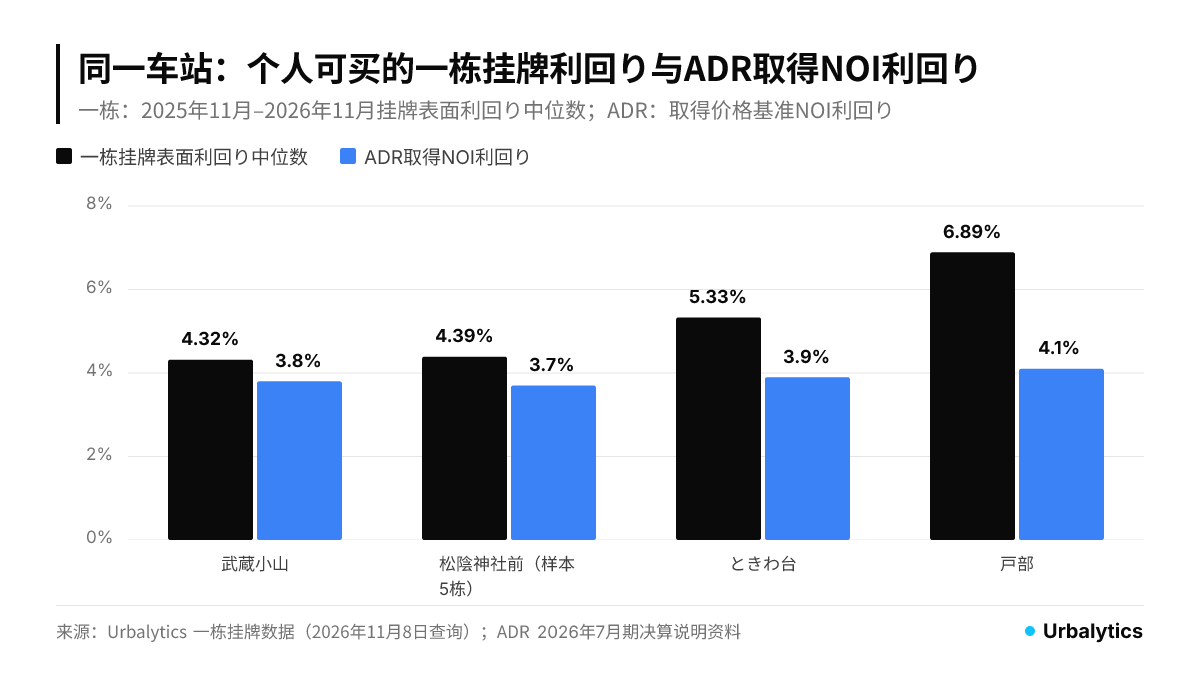
表面利回りは年間賃料収入を売出価格で割ったもので、管理費、修繕費、固定資産税、空室損失を差し引いていない。NOIはこれらを控除しているため、そのままでは比較できない。概算として、費用と空室損失の合計を賃料収入の20%と仮定すると、武蔵小山の表面利回り4.32%は、NOI利回りで約3.5%となり、ADRが同駅で受け入れた3.8%を下回る。
つまり、武蔵小山のような23区内の駅では、個人が売出価格の中央値で購入しても、純収益の利回りはREITより高くならず、資金調達コストは高くなる。ときわ台の5.33%は同じ仮定で約4.3%となり、ADRの3.9%に対して多少の余裕がある。戸部は中央値が最も高く見えるが、対象21棟の価格中央値は5,900万円にとどまる。利回りの下位四分位(P25)は5.01%、上位四分位(P75)は10.0%で、小規模な築古物件が中心だ。ADRが取得した一棟マンションとは資産の性格が異なる。
Urbalyticsのデータ分析
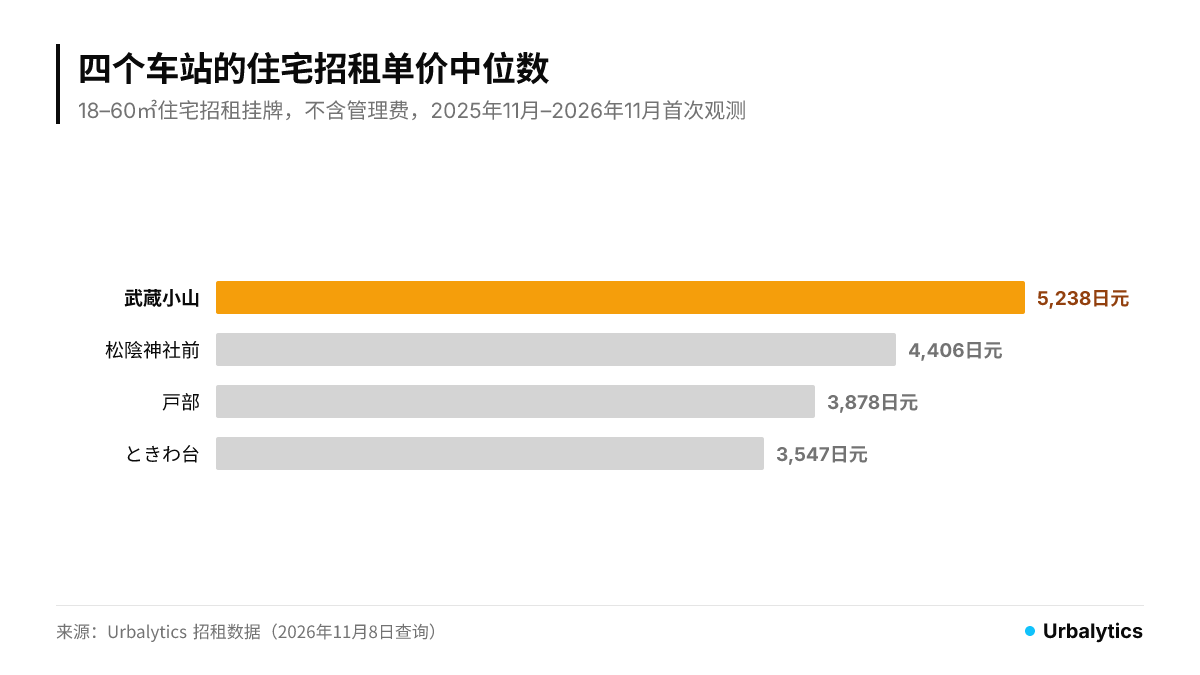
Urbalyticsの賃貸募集データによると、過去一年の18–60㎡の住宅について、管理費を除く㎡当たり月額募集賃料の中央値は、武蔵小山が5,238円(686件、月額募集賃料の中央値15.9万円)、松陰神社前が4,406円(133件)、戸部が3,878円(222件)、ときわ台が3,547円(385件)だった。
賃料単価が最も高い武蔵小山は、一棟の売出利回りが逆に最も低い。地域の高い賃料水準は、すでに売出価格に織り込まれている。単価が最も低いときわ台には、利回り面でより余地がある。
各区の一棟収益物件の月次利回りと価格推移は、品川区の一棟収益物件市場レポートと板橋区の一棟収益物件市場レポートで確認できる。東京都全体の相場は東京都の不動産市場レポートを参照されたい。
入替費用はいくらか、賃料増額でいつ回収できるか
入替時の二割の賃料上昇には、費用も伴う。ADRの当期の募集費用は賃料の1.50か月分に相当し、受取礼金0.54か月分を差し引いた実質負担は0.97か月分だった。平均空室日数は81.1日で、前年同期の78.3日よりやや長い。これにはリノベーション工事による空室期間も含まれる。
簡単に試算すると、実質募集費用0.97か月分に、81.1日の空室損失(賃料約2.7か月分)を加え、入替一回の費用は旧賃料の約3.6か月分となる。23区では新賃料が旧賃料より22.0%高く、毎月の増収は旧賃料の0.22倍になるため、約16.5か月で回収できる。政令指定都市等では上昇率が8.3%で、約44か月を要する。
日本の住宅の普通借家契約は、通常二年契約だ。23区では一契約期間内に入替費用を回収でき、退去はむしろ市場賃料へ改定する機会になる。政令市では回収まで四年近くかかるため、二年で退去すれば、入替による増収だけでは費用を回収できない。楽待記事によると、ADRは名古屋と大阪、コンフォリアは関西圏、三井アコモは福岡の物件を売却し、その資金は主に東京23区の物件取得に充てられた。

23区の賃貸一棟オーナーと購入検討者への示唆
すでに23区で賃貸一棟を保有するオーナーにとって、まず取り組めるのは更新時の個別の賃料増額提案だ。ADRの実績では、23区の更新時賃料は平均5.3%上昇し、多くの入居者が受け入れている。募集費用もほとんど発生しない。提案前には周辺の募集賃料単価を使い、自らの物件と市場との賃料差を確認したい。差が大きいほど、増額提案の根拠は明確になる。
退去後の再募集では、旧賃料をそのまま引き継がないことが重要だ。23区では新賃料が旧賃料を二割ほど上回るケースが一般的で、市場水準に設定し直せば、入替費用は一年半ほどで回収できる。
REITには売却という選択肢もある。ADRのポートフォリオ全体の含み益率は64.6%で、当期は二物件を売却し、約10.1億円の売却益を計上した。都心物件のリターンは、毎年のキャッシュフローだけでなく、売却差益にも大きく依存している。これまでの記事「東京23区の投資用マンション平均価格と賃貸一棟の価格設定」「東京ミッドタウン日本橋周辺の賃料と利回り」でも、利回りがすでに低い水準にあることを確認した。
23区で一棟購入を検討する投資家は、まず売出表面利回りをNOI利回りに換算し、自身の借入金利と比較する必要がある。武蔵小山の場合、売出価格の中央値で購入するとNOI利回りは約3.5%。借入金利が2%以上なら、利ざやは1.5ポイント未満となり、REITが同駅で取得した際の余裕より小さい。この価格水準では、賃料増額で利息負担を補いきれない。NOI利回りと金利の間に十分な余裕が残る価格まで交渉するか、将来の売却差益を見込む投資であることを明確に認識する必要がある。
データについて
ADRのデータは2026年7月期決算説明資料および決算短信に基づき、地域区分はADRの定義に従う。楽待記事にある五法人の金融費用、NOI、売却動向の一部は、同記事の筆者が各法人の資料から算出したものだ。各法人で集計基準が異なるため、参考情報として扱う。
Urbalyticsの一棟データは、2025年11月8日から2026年11月8日までに売出または価格変更の記録がある賃貸一棟を対象とし、サイトをまたぐ重複は統合した。表面利回り=掲載年間賃料収入÷売出価格で、年間収入には満室想定が含まれる可能性がある。価格はいずれも成約価格ではなく売出価格だ。ときわ台は東京都内に限定した。賃貸募集データは、同期間に初めて観測した18–60㎡の住宅の募集情報を対象とする。管理費は含まず、成約賃料ではなく募集賃料である。
NOI換算で用いた費用・空室損失の合計20%は本稿の仮定であり、実際は構造、築年数、管理方法によって大きく異なる。入替費用の回収期間にはADRのポートフォリオ全体の平均募集費用と平均空室日数を用いた。23区の実際の空室期間はこれより短い可能性があり、リノベーション費用や税金・諸費用も織り込んでいない。
#住宅REIT #アドバンス・レジデンス #東京23区 #賃貸一棟 #表面利回り #NOI #賃料上昇 #更新時賃料増額 #日銀利上げ #借入金利 #武蔵小山 #ときわ台 #日本不動産投資 #Urbalytics
参考資料
アドバンス・レジデンス投資法人、2026年、2026年7月期 決算説明資料
アドバンス・レジデンス投資法人、2026年、2026年7月期 決算短信(REIT)
Urbalytics、2026年、品川区の一棟収益物件市場レポート、板橋区の一棟収益物件市場レポート、世田谷区の一棟収益物件市場レポート
カバー写真:イメージ写真(Photo: taro ohtani / Unsplash)
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。