文字数: 3476 | 予想読書時間: 7 分 | 閲覧数: 32
賃貸不動産の相続税評価を市場価格に近づける見直し案が示され、首都圏のオーナーは購入計画に織り込んだ節税効果の前提を点検する必要があります。
健美家は10月22日、国税庁の貸付用不動産に関する評価通達案を紹介しました。課税時期前5年以内に対価を伴って取得、または新築した貸付用不動産を、原則として通常の取引価額で評価する案です。一定の条件を満たす場合には、取得価額を基に調整した金額の8割で評価できるとしています。
影響するのは、現金で賃貸ビルなどを購入し、購入価格と税務上の評価額の差によって相続財産の評価額を抑えるという購入理由です。東京、神奈川、埼玉、千葉で、この効果を収支計画に織り込んでいる買主は、その根拠を見直す必要があります。
10月22日時点で今回確認できたのは、あくまで通達案です。e-Govでは意見募集が10月18日に終了しており、案は2027年1月1日以後に相続、遺贈または贈与で取得する財産への適用を予定しています。募集の終了は、条文の正式決定を意味しません。
「8割」を使う前に確認したい二つの条件
案ではまず、取得価額が取得当時の通常の取引価額と認められることを求め、そのうえで土地と建物を分けて計算します。土地は取得価額に地価変動率を乗じ、建物は取得価額から所定の償却費相当額などを控除します。それぞれ調整した金額の80%を用います。
したがって、売買契約の総額をそのまま8割にすれば、どの時点でも使える評価額になるわけではありません。土地・建物の価格配分、引渡し時期、その後の改良費用なども計算に影響し得ます。案は原則として引渡し時点で取得時期を判断し、交換、収用、一定の従前所有地に新築する建物などについて例外も設けています。
この5年は、課税時期から取得時期をさかのぼって判定する期間であり、新ルールの適用開始日から数え直す期間ではありません。契約を検討中の買主は、実際の引渡し日を踏まえて税理士に確認し、「今年買った」「5年以上持っている」といった説明だけで判断しないことが大切です。
図1|レジデンス中野坂上の実景(2023年12月5日)。撮影:鋸香具師/Wikimedia Commons、CC0、原画像のまま使用。集合住宅のイメージです。
税務上の評価が変わっても、賃貸物件の家賃は増えない
長期の賃料収入を目的とする所有者にとって、経営成績を左右するのは、引き続き貸しやすさと維持費です。税務上の評価の見直しは主として財産を移転する際の計算の前提を変えるもので、入金される賃料が同時に増えるわけではありません。
経営上の利回りが低くても、節税効果で補おうとしていた買主には、より直接的な影響があります。税務上のメリットが縮小する一方、購入価格が調整されなければ、投資全体の魅力が下がる可能性があります。売主も、従来の評価圧縮幅だけでなく、賃貸借契約や物件の状態を説明する必要があります。
ただし、この仕組みだけで市場価格がすでに下がったとはいえません。正式な通達の内容や買主の指値への影響は、今後の取引データで確かめる必要があります。以前の東京の投資用区分マンションと一棟物件の価格分析でも資産の種類による価格指標の違いを扱いましたが、税制の検討でも個別物件の条件は欠かせません。
不動産小口化商品には、案の中で別の取扱いが設けられています。本稿の直接保有する賃貸物件の分析を、そのまま小口化商品に当てはめることはできません。法人が不動産を保有し、その株式を相続する場合にも別途株式評価の検討が必要で、個人による直接保有の結論を移すことはできません。
中野の市場データで、経営収支を別に確かめる
首都圏の賃貸住宅の収支検討で参照する市場の幅を見るため、東京の中野駅から徒歩15分以内のサンプルを取り上げます。賃料と取得時の利回りを別々に確認する例であり、中野への制度案の影響が特に大きいという意味ではありません。
Urbalyticsの20–40㎡の住宅募集記録は536件で、基本月額賃料の中央値は12.5万円、第1四分位は9万円、第3四分位は14.825万円でした。同じ面積帯の募集条件を見極め、築年数や設備で比較対象を絞る参考になりますが、自分の物件が中央値の家賃で貸せることを保証する数値ではありません。
別に集計した一棟物件の売出し・価格改定記録は、重複排除後で40件です。表面利回りの中央値は4.45%、第1四分位は4.07%、第3四分位は5.28%でした。売出し時の年間収入が満室想定かどうか、運営費を差し引くとどの程度残るかを確認する手がかりであり、税務上の通常の取引価額を鑑定するものではありません。
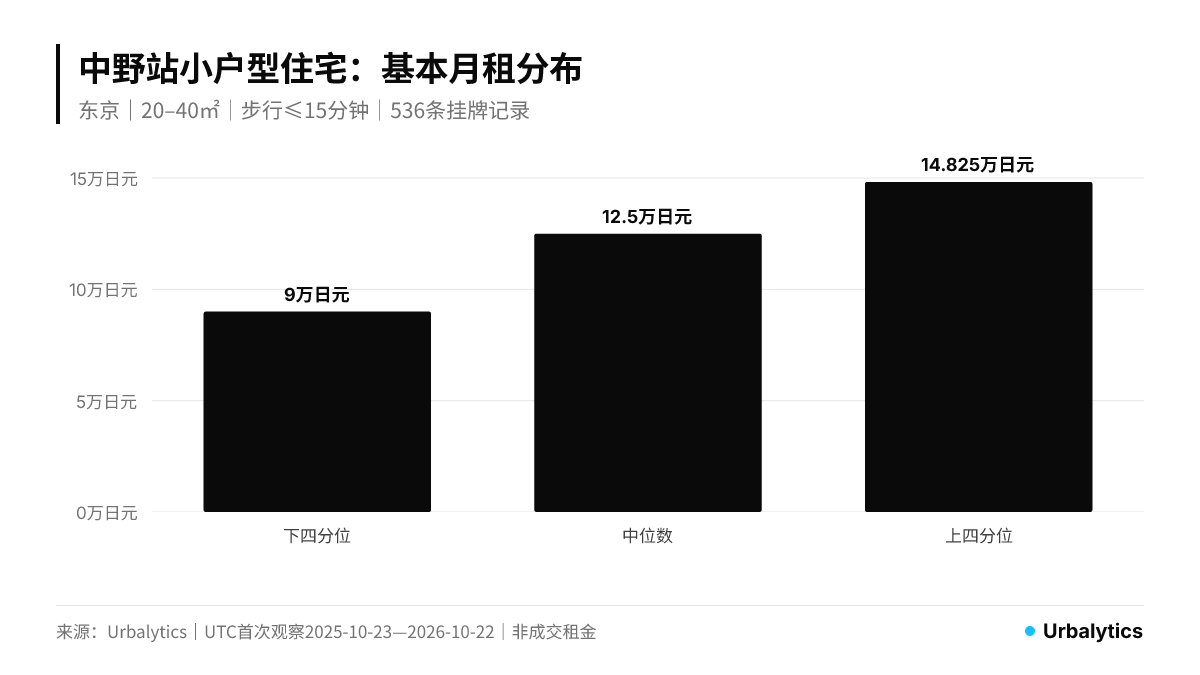
二つのパネルA|基本月額賃料(万円/月):第1四分位9、中央値12.5、第3四分位14.825。東京・中野駅徒歩15分以内、20–40㎡の住宅、n=536。観測期間:2025-10-23〜2026-10-22(UTC)。
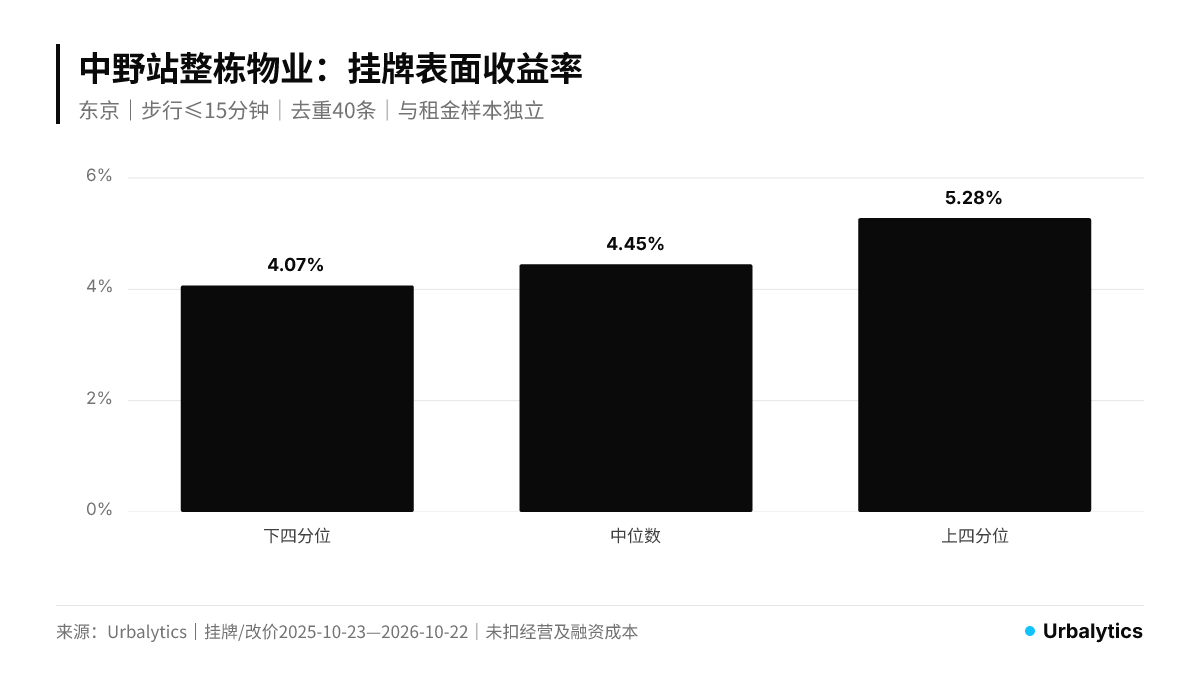
二つのパネルB|一棟物件の売出し表面利回り(%):第1四分位4.07、中央値4.45、第3四分位5.28。同駅徒歩15分以内、重複排除後n=40、期間はAと同じ。運営費・資金調達コスト控除前。
二つのサンプルは独立しています。住宅の月額賃料に仮の戸数を掛け、別サンプルの一棟価格と組み合わせて「代表的な賃貸物件」を作ることはできません。実際の取得判断では、対象物件の賃貸借契約、空室、支出資料に戻って試算します。地域の背景は中野区の一棟物件市場レポートと東京都市場レポートも参照できます。
集計条件:照会日は2026年10月22日、地域は東京都に限定。賃料はUTCの2025年10月23日〜2026年10月22日に初めて観測した、現在保存されている住宅募集の基本月額賃料です。面積20–40㎡、徒歩15分以内で、走査上限には達していません。管理費などは含まず、成約賃料ではありません。一棟物件は同期間に売出し・価格改定記録がある物件を対象とし、成約記録と非公開の評価を除き、複数駅にまたがる重複を統合しました。表面利回りは売出し年間収入を売出し価格で割ったもので、運営費や資金調達コストは控除していません。この横断的な分布は、政策前後の価格変化を示しません。
まず購入計画の税務上の前提を確認する
すでに賃貸物件を保有する家庭は、取得ごとの引渡し日と土地・建物の価格配分を整理し、案の対象になるか、例外に該当するかを税理士に確認できます。従来の計画に相続税の試算がある場合は、「予想節税額」だけを残すのではなく、どの時点のルールに基づく計算かを明確にします。
取得を検討している買主は、未確定の税務上の優遇に頼らなくても、現在の賃貸借契約で提示価格を支えられるかを先に確認します。改修計画も別に採算を計算し、将来の賃料上昇と従来の節税効果を、ともに確実な利益として織り込まないようにします。
図2|ベルテ中野江古田の実景(2023年6月18日)。撮影:Asanagi/Wikimedia Commons、CC0、原画像のまま使用。本稿の統計サンプルや税務上の個別事例を示すものではありません。
今後追うべきなのは、国税庁の正式な通達と経過措置です。確定後に同じ物件資料を使って税務計算を更新し、当初の取得計画と項目ごとに比較します。提示価格を左右する変化があれば、引渡し前に判断の根拠を記録しておく必要があります。
表紙・本文写真1:レジデンス中野坂上、2023年12月5日撮影、鋸香具師/Wikimedia Commons、CC0、原画像のまま使用。本文写真2:ベルテ中野江古田、2023年6月18日撮影、Asanagi/Wikimedia Commons、CC0。写真は東京の集合住宅のイメージであり、本稿の統計サンプルや通達案が適用される個別事例を示すものではありません。
タグ
#日本の賃貸不動産 #相続評価 #相続税 #貸付用不動産 #5年ルール #国税庁 #東京不動産投資 #中野 #一棟収益物件 #賃料相場 #表面利回り #Urbalytics
参考資料
健美家、2026年10月22日、貸付用不動産の評価通達案に関する報道。
国税庁/e-Gov、2026年9月18日、案件410080055、概要、通達案全文。
Urbalytics、中野区の一棟物件市場レポート、2026年9月の月次ページ。本稿で別途照会した駅周辺サンプルの条件は本文に記載。
Wikimedia Commons、レジデンス中野坂上の写真と利用条件、ベルテ中野江古田の写真と利用条件。
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。