字数: 4075 | 预计阅读时间: 9 分钟 | 浏览次数: 11
10月フラット35最频利率升到3.83%,但决定你损失多少的不是利率表,而是合同里那条ローン特約怎么写。
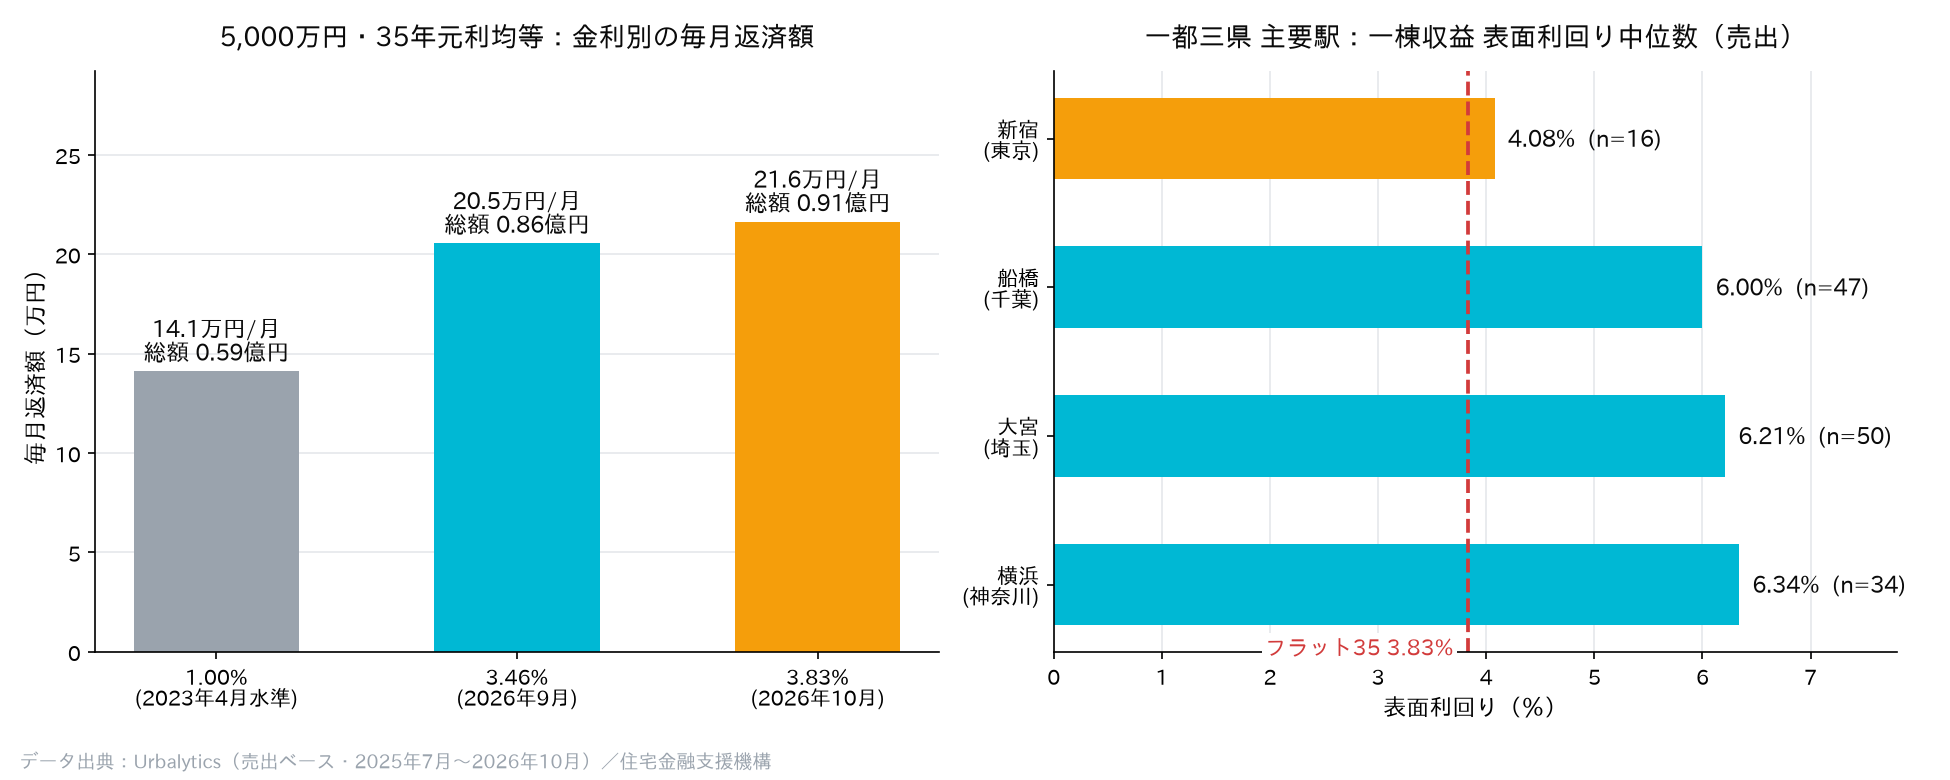
住宅金融支援機構公布的2026年10月フラット35最频利率,在「融资比例9成以下、附新机构团信、还款期限21年以上35年以下」这一最常见条件下,定格在年利3.83%。9月这个数字还是3.46%。一个月,0.37个百分点。
单看数字很容易轻描淡写地滑过去。但把它放回一笔真实的贷款里,手感完全不同。借5,000万日元、35年等额本息,9月签约的人每月还款约20.5万日元,10月签约的人变成约21.6万日元——每月多出约1.08万日元,35年累计多付约455万日元。如果把参照系拉回2023年4月那个1%出头的世界,同样一笔钱的总还款额要相差约3,157万日元,几乎等于在东京近郊再买半套房。
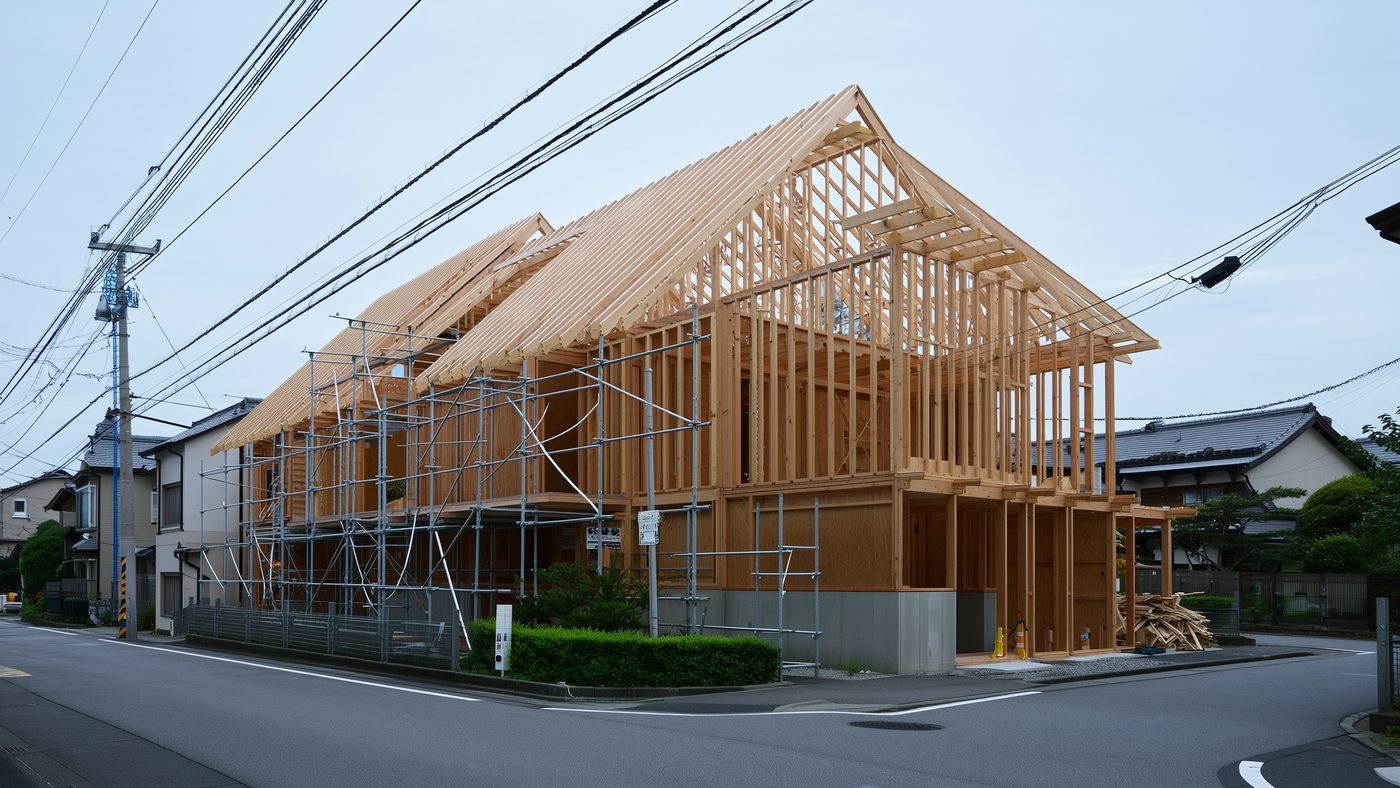
更棘手的地方在于,买房并不是在利率公布的那一天完成的。尤其是注文住宅(定制独栋),从找地、签土地买卖合同、再签建物工事请负合同,到银行真正放款,中间常常要走好几个月。签约时算得清清楚楚的月供,放款时可能已经不是那个数字了。于是一个很现实的问题浮上来:已经签了字,还能反悔吗?
市场的真实情绪:一半人在观望,另一半人在抢跑
全宅連・全宅保証刚公布的《2026年住宅居住白书》(2026年7月30日至8月5日,面向20至65岁男女5,000人)把这种撕裂感量化了出来。认为「现在不是买房时机」的人占37.7%,比前一年上升3.0个百分点;认为「是买房时机」的占21.6%,也比前一年上升了0.8个百分点。两边同时增加,中间的「说不好」在萎缩。
有意思的是双方给出的第一理由。不看好的人里,47.2%选择「价格涨得太离谱」;而看好的人里,高达64.4%选的是「今后住宅贷款利率还会继续上升」。同一个利率上行的事实,被一半人读成「买不起了」,被另一半人读成「再不买更买不起」。
真正落到行动上的变化并不算剧烈:55.8%的人回答「没什么变化」。但剩下那四成多的人动作很具体——8.6%推迟或放弃了购买,8.1%缩减了贷款额度与预算,7.0%换了区域,另有7.0%开始考虑把变动利率换成固定利率,6.1%开始横向比较多家金融机构。
这组数字值得中国买家特别留意:日本本地买家的主流反应不是退出,而是调整条件继续买。也就是说,竞争并没有消失,只是换了打法。
「批了但利率变高」和「没批下来」,法律上是两件事
弁護士田上嘉一在10月6日的分析里把这件事讲得很清楚:住宅贷款利率上升,并不意味着已经签订的土地或住宅买卖合同可以当然解除。
日本的不动产买卖合同里,通常会附一条叫「ローン特約」(贷款特约)的条款。不動産適正取引推進機構对它的说明是:当预定的融资全部或一部分未获批准时,买方可以把买卖合同白纸化解除,或行使解除权。换句话说,它保护的是「钱没借到」这个结果。
问题就出在这里:
「申请5,000万日元、银行只批了4,000万日元」——这属于融资的一部分未获承认,依合同条款有可能落入ローン特約的射程,买方有机会不承担违约责任地退出。
「5,000万日元批下来了,但利率从预想的1%变成了3%,月供扛不住」——这在原则上不属于ローン特約的解除事由。钱借到了,合同继续有效,利率变化带来的痛苦由买方自己承担。
所以合同里真正要读的,不是「有没有ローン特約」这五个字,而是三个具体参数:向哪一家金融机关申请、申请金额是多少、必须在哪一天之前拿到承认。这三项写得越含糊,这条特约在关键时刻越可能形同虚设。
土地和建物是两份合同:最容易漏掉的那个断点
注文住宅还有一个中国买家几乎不会预先想到的结构性陷阱。
在日本,买地和盖房通常是两份法律上彼此独立的合同:与地主签的是土地买卖契约,与建筑公司签的是建物工事请负契约。买家心里它们是一件事——「我要在这块地上盖我的房子」;但在法律上它们并不自动联动。
后果是:即使土地那一侧的ローン特約成功触发、土地合同被白纸解除,建物的请负合同也不会自动跟着作废。如果只有土地侧写了贷款特约,很可能出现「地退掉了,但和建筑公司的合同还挂在身上」的局面。
民法确实给了注文者(委托方)一条出路:建物完成之前,可以赔偿请负人因此产生的损害后解除合同。但「可以解除」和「可以无偿白纸化」是两回事。如果设计已经做完、确认申请已经递交、建材已经下单,这些费用乃至建筑公司的损害都要摆到桌面上谈。
实务上的解法其实不复杂,关键是要在签字前提出来:
其一,在两份合同里明确写入联动关系——任何一份因贷款不成立而解除时,另一份也可以随之解除。
其二,核对两份合同里ローン特約的期限是否对齐。如果土地侧的特约期限在10月底、建物侧在12月底,中间那段时间就是裸露的风险敞口,很可能出现只有一边能退的尴尬局面。
Urbalytics 数据:利率已经追到了都心一棟的表面利回り
利率上行的压力并不只压在自住买家身上。把视线挪到投资侧,数字更直观。
根据Urbalytics平台对2025年7月至2026年10月一都三県主要车站周边一棟收益物件的售出统计,表面利回り(毛收益率)的中位数呈现出明显的同心圆结构:横浜站周边6.34%(n=34)、大宮站周边6.21%(n=50)、船橋站周边6.00%(n=47),而新宿站周边只有4.08%(n=16,样本较少,为参考值)。把范围收窄到西新宿邮编圈,中位数进一步降到3.80%(n=19,参考值)。
把フラット35那条3.83%的线画上去,画面就有点刺眼了:在都心核心区,一棟收益物件的毛收益率中位数,已经和一笔普通自住房固定贷款的票面利率处在同一个数量级。
Urbalytics 洞察 需要说明的是,自住用住宅ローン不能用于投资物件,投资用融资的利率通常更高,所以这不是一个可以直接相减的套利公式。但它说明了一件事:在新宿这样的核心区,资产定价里原本靠低利率支撑的那部分安全垫,正在被利率上行吃掉。相比之下,横浜、大宮、船橋的6%一线,才是现阶段真正还留有利差空间的地方。
同一份数据里,西新宿邮编圈的分譲マンション募集租金中位数为14.9万日元/月,㎡单价中位数0.511万日元。租金端的涨幅远远跟不上利率端的跳升——这正是「挂牌价还在涨、成交却停住」这类现象背后的算术。
签字之前,把这四件事问出口
时事通信在10月7日的解说里提到一个正在扩散的应对方式:超长期住宅ローン。还款期限最长40年甚至50年的产品,从2009年住宅金融支援機構的「フラット50」起步,近年已经扩散到网络银行和地方银行。它确实能压低月供,但代价是还款可能持续到70岁以后、利息总额进一步膨胀。金融庁已经明确表示要加强对金融机构的监督,检查是否存在超出还款能力的放贷。
用拉长年限来对冲利率上升,本质上是把问题推给未来的自己。对非居住者和外国籍买家来说,这条路本来也更窄——年龄、在留资格和收入证明都会在审查里被更严格地看待。
所以更可靠的做法,是在签字那一刻就把条件锁住:
第一,确认ローン特約写了哪一家金融机关、申请金额多少、承认期限到哪一天,三项缺一不可。
第二,如果是注文住宅,确认土地合同与建物合同是否写入了联动解除,以及两边特约期限是否对齐。
第三,确认「批准金额不足」时的处理方式——批到几成算触发,是全额白纸化还是按比例调整。
第四,在贷款预审(事前審査)到正式放款之间做一次利率压力测试:如果利率再上行0.5个百分点,你的月供和家庭现金流还撑不撑得住。
利率环境会继续变化,这是谁都控制不了的变量。但合同条款是可以在签字前谈的,而它决定了利率变化到来时,损失的是几百万日元的违约成本,还是一句「幸好当初写进去了」。在把定金汇出去之前,可以用Urbalytics的区域收益率与租金相场工具,把目标区域的真实数字和手上这份合同的假设对一遍——两边对不上的地方,往往就是谈判的起点。
※ 本文中的意象图片由AI生成。
#日本不动产 #住宅ローン #フラット35 #金利上昇 #ローン特約 #注文住宅 #东京买房 #一都三県 #表面利回り #不动产合同 #外国人买房 #房贷利率 #日本房产投资 #Urbalytics
参考来源
- 田上嘉一「住宅ローン金利が上がったら契約はやめられる?注文住宅で注意したい「ローン特約」」, Yahoo!ニュース エキスパート, 2026年10月6日, https://news.yahoo.co.jp/expert/articles/e828c9ab4825e1c2cfc45762d96fce6ef1027645
- 時事通信「ニュースワード「超長期住宅ローン」」, Yahoo!ニュース, 2026年10月7日, https://news.yahoo.co.jp/articles/9179d81c8c76b33c5ceac0adaca53e4ef0d3af45
- SUUMOジャーナル(山本久美子)「20代の過半数以上が住まい探しに生成AIを利用、金利上昇で購入検討はどう変わる?」, Yahoo!ニュース, 2026年10月7日, https://news.yahoo.co.jp/articles/7dcce0b7cd9d4a3eb46c2e7369809c152b1b3f25
- 全国宅地建物取引業協会連合会・全国宅地建物取引業保証協会「2026年 住宅居住白書」, 2026年, https://www.zentaku.or.jp/
- 住宅金融支援機構「【フラット35】借入金利の推移」, 2026年, https://www.flat35.com/kinri/index.php
- 不動産適正取引推進機構(RETIO), ローン特約に関する解説, https://www.retio.or.jp/
- Urbalytics 平台内部数据(building_cap_rate_stats / rent_stats、2026年10月7日取得), https://www.urbalytics.jp/
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。