文字数: 3896 | 予想読書時間: 8 分 | 閲覧数: 124
不動産経済研究所が11月19日に公表した10月のデータによると、東京23区の新築マンション平均価格は前年同月比15.5%下落した。ただ、投資家がより注目したいのは別の数字だ。23区の初月契約率は、わずか32.9%にとどまった。しかも、最も売れ行きが厳しいのは最高級物件ではなく、1億~2億円の価格帯だ。
10月の動向:発売戸数が減り、契約率はさらに低下
不動産経済研究所の月次調査によると、2026年10月の首都圏(一都三県)の新築分譲マンション発売戸数は998戸で、前年同月比24.2%減となり、三カ月連続で二桁減少した。平均価格は9,308万円で、前年同月比5.9%下落。㎡単価は137.7万円で、同10.5%下落し、いずれも三カ月連続の下落となった。
初月契約率は48.3%で、前年同月を14.7ポイント下回り、9月からも2.1ポイント低下した。月末の販売在庫は6,875戸となった。前年10月末は5,495戸で、6月以降は毎月増えている。同研究所は11月の発売戸数を約1,500戸と予測している。前年11月は1,910戸だった。
変化が最も大きかったのは東京23区だ。10月の23区の発売戸数は377戸、平均価格は1億2,937万円で、前年同月比15.5%下落した。㎡単価は194.4万円で、同23.0%下落。初月契約率は32.9%と、前年同月を37.9ポイント下回った。9月には、23区の契約率はまだ46.0%、平均価格は1億3,940万円だった。
平均価格の下落は主に物件構成の変化によるもので、分譲会社の値下げとは限らない
23区の平均価格下落を読むには、まず発売された物件の内訳を見る必要がある。都心6区(千代田・中央・港・新宿・文京・渋谷)の10月の発売戸数は113戸にとどまり、前年同月の248戸を下回った。平均価格は1億8,394万円で、前年同月は2億2,626万円。㎡単価は276.6万円で、前年同月は361.8万円だった。
単価が最も高い都心の発売戸数が半分以下になれば、23区全体の平均価格も押し下げられる。共同通信も、今回の下落を「高額物件が販売されなかった」ためと報じている。月次の平均価格は、その月に発売された物件の平均であり、同じ物件の価格を追跡したものではない。そのため、このデータから分譲会社が同じ物件を値下げしたとは確認できない。15.5%の下落を「新築が安くなった」と受け止めると、実際の変化を過大に評価することになる。
注目すべき兆候:1億~2億円帯の販売が厳しい
需要がどこで弱まっているかは、平均価格よりも価格帯別のデータに表れる。23区で10月に発売された377戸のうち、1億円以上は計234戸と六割以上を占めるが、その中でも契約動向には大きな違いがある。
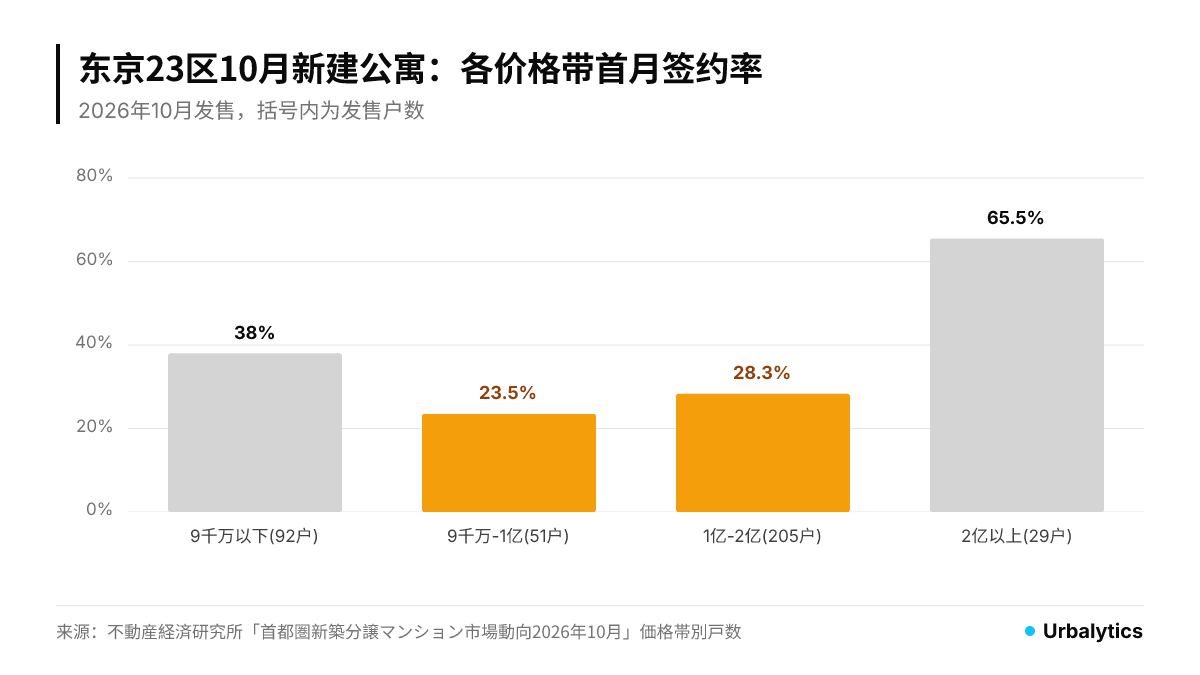
2億円以上は29戸のうち19戸が契約され、契約率は65.5%。1億~2億円は205戸のうち契約が58戸にとどまり、契約率は28.3%だった。9千万~1億円は51戸のうち12戸が契約され、23.5%。9千万円以下は92戸のうち35戸が契約され、38.0%だった。
最高級物件はなお売れている一方、販売が厳しいのは「高額だが最上位ではない」中間の価格帯だ。この層の買い手は通常、最上位層よりも住宅ローンへの依存度が高い。時事通信などは、需要鈍化の要因として金利上昇を挙げている。これは合理的な仮説だが、月次データには買い手の資金調達の内訳が含まれていない。今後の融資審査や契約データによる確認が必要だ。
投資家にとっては、平均価格よりもこの価格帯ごとの差の方が判断に役立つ。金利が主因なら、ローンに依存する価格帯に圧力が集中し、現金購入の比率が高い最上位市場への影響は比較的小さくなる。東京23区全体の平均価格を見る以上に、保有物件がどの買い手層を対象とするかを見極めることが重要だ。
中古市場:売出単価はなお上昇、ただし伸びは鈍化
新築の契約鈍化は、すでに中古市場にも波及しているのか。Urbalyticsの東京都マーケットレポートは、中古の区分マンションの売出㎡単価を区別に集計している。23区の各区中央値をサンプル数で加重平均すると、2025年11月は124.5万円/㎡、2026年10月は143.1万円/㎡となった。
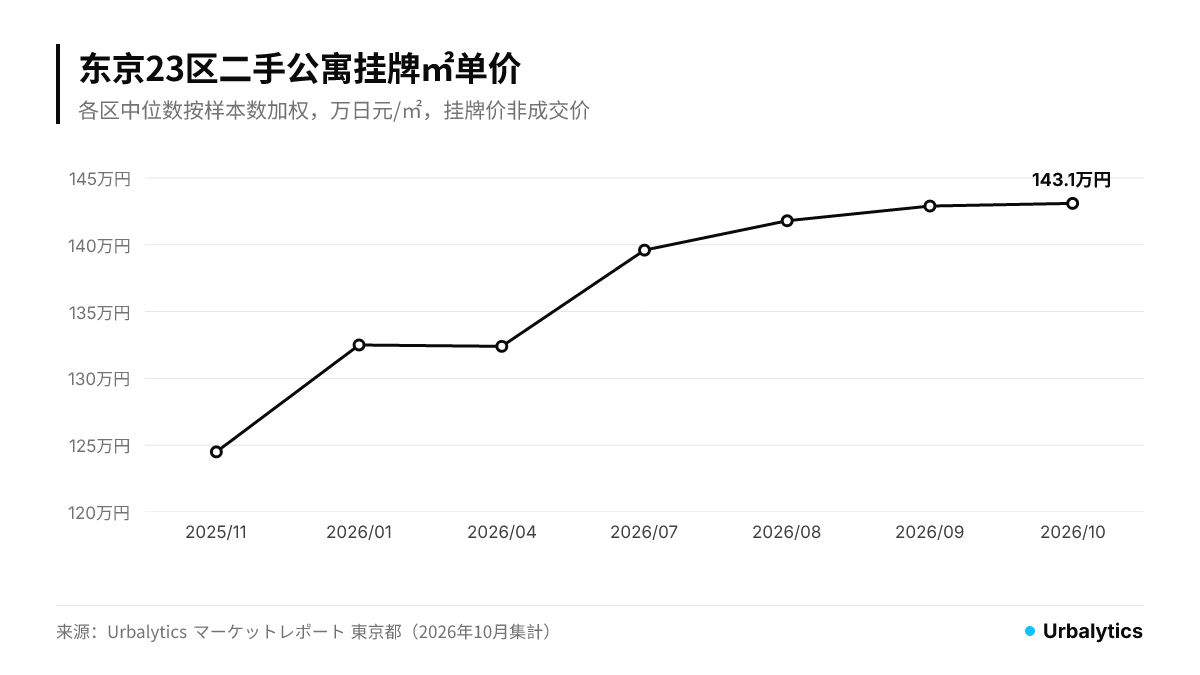
ただし、直近数カ月の上昇幅は明らかに縮小している。7月は139.6万円、8月は141.8万円、9月は142.9万円、10月は143.1万円だった。売出価格は売り手の希望価格であり、需要が弱まる局面では成約価格よりも調整が遅れやすい。「売出価格が下がっていない」ことは、市場に変化がないことを意味しない。
値下げデータからは、別の側面が見える。Urbalyticsの値下げウォッチによると、2026年8月に東京都内で売出価格を引き下げた中古マンションは6,778件で、値下げ率の中央値は3.9%だった。売り手が当初の売出価格を高めに設定しつつ、売出後に段階的に調整する動きは、新築の契約率低下と同じ方向を示している。
新築と中古の価格差は依然として大きい。23区の10月の新築㎡単価は194.4万円、中古の売出単価は143.1万円だった。ただし、新築は当月発売物件の平均、中古は各区の売出単価中央値の加重平均と、集計方法が異なる。大まかな隔たりを示すものとして捉え、単純に割り算して割安率とするのは適切ではない。
投資判断にどう生かすか
23区で1億~2億円のマンション購入を検討する投資家には、平均価格の数字が示す以上に交渉の余地があるかもしれない。契約率が低く、販売在庫が月を追って増えている新築物件では、分譲会社が駐車場、内装オプション、支払条件など、価格以外の面で譲歩する可能性が高まる。中古物件を比較する際は、近隣物件の売出価格ではなく、成約価格を基準にしたい。
同じ価格帯の物件を保有し、一~二年以内の売却を予定する所有者は、想定する買い手が新築の中間価格帯と大きく重なる点に留意したい。新築の販売在庫が増え、中古の売出単価の伸びが鈍る局面では、半年前の売出価格を基に値付けすると、売却までの期間が長引く可能性がある。まず直近の成約事例や値下げ履歴で希望価格の妥当性を確かめ、そのうえで売却時期を判断する方法が考えられる。
今後の注目点は三つある。11月の実際の発売戸数が研究所予測の約1,500戸に届くか、契約率が五割以上に戻るか。販売在庫が引き続き増えるか。そして、12月に公表される2027年度税制改正大綱に、新築マンションの短期転売に対する増税が盛り込まれるかだ。これは一部の投資目的の買い手の需要に直接影響する(政策の背景は新築マンションの一年以内転売に対する増税案の分析を参照)。
中古価格については、都心三区の中古マンション価格調整が先行して見られるため、本稿と併せて参照したい。各区の月次売出単価と利回りは、東京都マーケットレポートで確認できる。
データについて
新築データは不動産経済研究所の月次調査に基づき、契約率は初月契約率を指す。価格帯別契約率は、同調査の「価格帯別戸数」表にある23区の発売戸数と契約戸数から算出した。中古データはUrbalyticsの東京都マーケットレポートに基づき、各区の売出㎡単価中央値(IQR法で外れ値を除外)をサンプル数で加重平均したもの。23区全体の中央値でも、成約価格でもない。値下げデータの対象は東京都全域で、23区に限らない。
#東京23区 #新築マンション #契約率 #不動産経済研究所 #首都圏マンション市場 #都心6区 #中古マンション #売出価格 #マンション販売在庫 #金利上昇 #日本不動産投資 #市場データ #Urbalytics
参考資料
不動産経済研究所、2026年「首都圏 新築分譲マンション市場動向 2026年10月」、https://www.fudousankeizai.co.jp/share/mansion/693/g8GauCn1.pdf
不動産経済研究所、2026年「首都圏 新築分譲マンション市場動向 2026年9月」、https://www.fudousankeizai.co.jp/share/mansion/691/RtE7hi21.pdf
時事通信(Yahoo!ニュース)、2026年「都心新築マンション、4カ月ぶり下落 発売戸数減、金利上昇も響く 10月」、https://news.yahoo.co.jp/articles/dfe1a79062bc1d8b9bd58be5e1211cdc27f4b710
共同通信(Yahoo!ニュース)、2026年「23区マンション4カ月ぶり下落 10月、高額物件販売されず」、https://news.yahoo.co.jp/articles/72a10177d82e3e8a75b479278ae7417993f81ece
Urbalytics、2026年「東京都マーケットレポート」(2026年10月集計)、https://www.urbalytics.jp/market/area/tokyo
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。