字数: 2995 | 预计阅读时间: 6 分钟 | 浏览次数: 54
不動産経済研究所11月19日公布的10月数据里,东京23区新建公寓均价同比下跌15.5%,但更值得投资者注意的是另一个数字:23区首月签约率只有32.9%,而且最难卖的不是顶级豪宅,而是1亿至2亿日元这一档。
10月数据:发售少了,签约率掉得更快
按不動産経済研究所的月度调查,2026年10月首都圈(一都三县)新建分售公寓发售998户,同比减少24.2%,连续三个月两位数下降。平均价格9,308万日元,同比下跌5.9%;㎡单价137.7万日元,同比下跌10.5%,两者都是连续三个月下降。
首月签约率为48.3%,比去年同期低14.7个百分点,比9月再降2.1个百分点。月末在售库存6,875户,去年10月末为5,495户,自6月以来逐月增加。研究所预计11月发售约1,500户,去年11月是1,910户。
东京23区的变化最剧烈。10月23区发售377户,平均价格1亿2,937万日元,同比下跌15.5%;㎡单价194.4万日元,同比下跌23.0%。首月签约率32.9%,比去年同期低37.9个百分点。9月时23区签约率还有46.0%,均价1亿3,940万日元。
均价下跌主要来自房源结构,不等于开发商降价
23区均价下跌,首先要看卖的是哪些房子。都心6区(千代田、中央、港、新宿、文京、涩谷)10月只发售113户,去年同期为248户;平均价格1亿8,394万日元,去年同期2亿2,626万日元;㎡单价276.6万日元,去年同期361.8万日元。
单价最高的都心房源少了一半以上,23区整体均价自然被拉低。共同社的报道也以“高价房源未发售”解释这次下跌。月度均价是当月开盘项目的平均值,不追踪同一项目的价格,因此这份数据无法证明开发商在同一项目上降价;把15.5%理解为“新房便宜了”会高估实际变化。
真正的信号:1亿至2亿日元档最难卖
价格带数据比均价更能说明需求在哪里变弱。23区10月发售的377户中,1亿日元以上共234户,占六成以上,而这一档的签约结构内部差异很大。
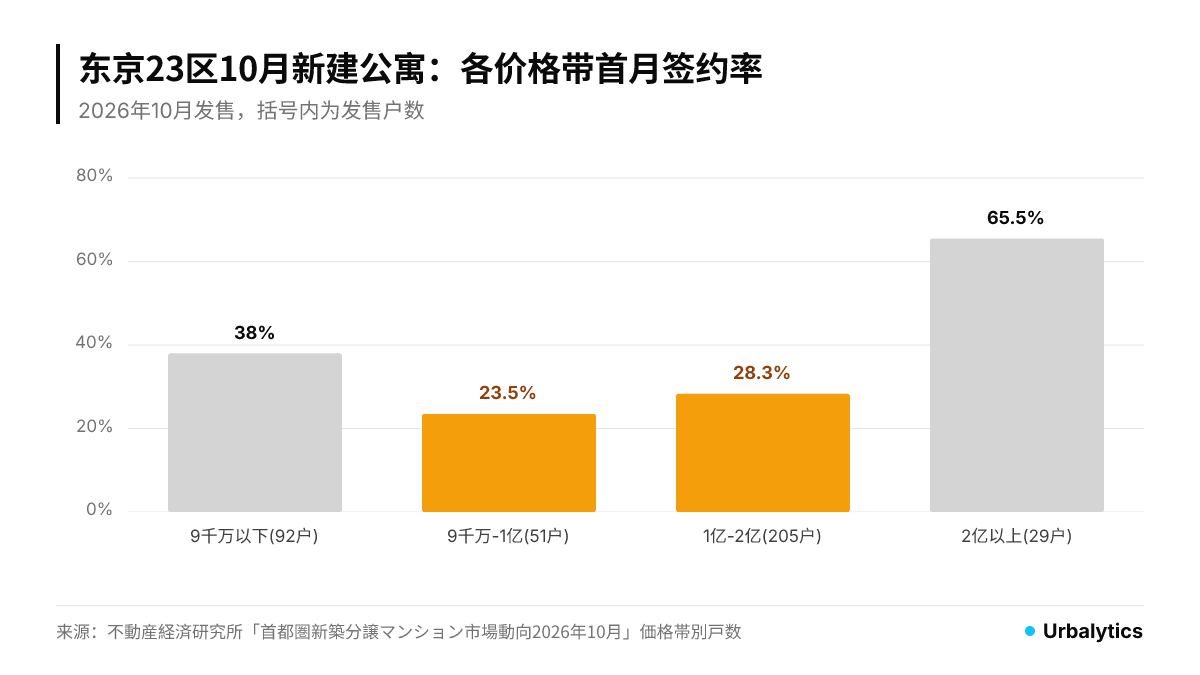
2亿日元以上的29户中签约19户,签约率65.5%;1亿至2亿日元的205户只签约58户,签约率28.3%;9千万至1亿日元的51户签约12户,为23.5%;9千万日元以下的92户签约35户,为38.0%。
顶级房源仍然卖得动,卖不动的是“高价但非顶级”的中间档。这一档的买家通常比顶层买家更依赖房贷;时事通信等媒体把需求放缓归因于利率上升。这是合理的推测机制,但月度数据本身不包含买家融资结构,需要后续的贷款审批和签约数据确认。
对投资者而言,这个分化比均价更有用:如果利率是主要原因,压力会集中在依赖贷款的价格带,而现金比例高的顶层市场受影响较小。判断手中物件处于哪个买家群,比看23区整体均价更重要。
二手市场:挂牌单价仍在上升,但涨势已放缓
新房签约放缓是否已经传导到二手市场?Urbalytics 的东京都市场报告按区汇总二手公寓(区分マンション)的挂牌㎡单价,23区各区中位数按样本数加权后,2025年11月为124.5万日元/㎡,2026年10月为143.1万日元/㎡。
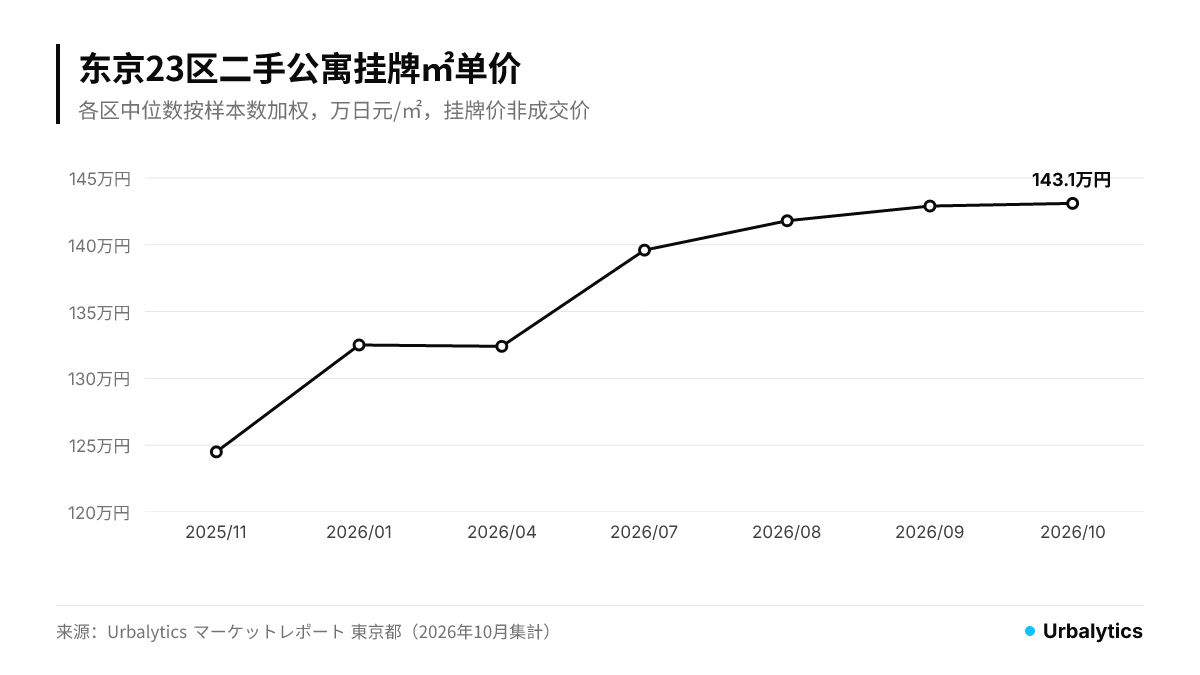
不过近几个月的涨幅明显变小:7月139.6万日元,8月141.8万日元,9月142.9万日元,10月143.1万日元。挂牌价反映的是卖方报价,在需求转弱时往往比成交价更晚调整,所以“挂牌价没跌”不等于市场没有变化。
降价数据提供了另一面。Urbalytics 的降价观察显示,2026年8月东京都内有6,778件二手公寓下调了挂牌价,降幅中位数为3.9%。卖方一边维持较高的初始报价,一边在挂出后逐步调整,这和新房签约率下降的方向一致。
新旧价差仍然很大:23区10月新房㎡单价194.4万日元,二手挂牌单价143.1万日元。两者口径不同(新房为当月开盘项目平均值,二手为各区挂牌中位数的加权平均),只能看作大致距离,不宜直接相除当作折价率。
投资者怎么用这组数据
准备在23区买入1亿至2亿日元公寓的投资者,谈判空间可能比均价数字显示的更大。签约率低、库存连月增加的新盘,开发商更可能在价格以外的条件上让步,例如车位、装修选项或付款安排;二手物件的比较基准应以成交价为准,而不是邻近房源的挂牌价。
持有同一价格带物件、计划在一两年内出售的业主,要意识到买家群与新房中间档高度重合。在新房库存增加、二手挂牌单价涨势放缓的阶段,按半年前的挂牌价定价,挂牌周期可能被拉长;可以先用近期成交和降价记录检验报价,再决定出售时点。
接下来值得跟踪三件事:11月实际发售能否达到研究所预计的约1,500户,以及签约率是否回到五成以上;在售库存是否继续增加;12月公布的2027年度税制改正大纲是否落实对新建公寓短期转卖的增税,这会直接影响部分投资型买家的需求(政策背景见新建公寓一年内转卖增税方案的分析)。
二手价格方面,都心三区二手公寓的价格调整已经先行出现,可与本文对照阅读;各区每月的挂牌单价和收益率可在东京都市场报告中查看。
数据说明
新房数据来自不動産経済研究所月度调查,签约率为首月签约率;价格带签约率按其「価格帯別戸数」表中23区的发售户数与签约户数计算。二手数据来自 Urbalytics 东京都市场报告,为各区挂牌㎡单价中位数(IQR法剔除异常值)按样本数加权的平均值,不是23区整体中位数,也不是成交价。降价数据为东京都全域口径,不限于23区。
#东京23区 #新建公寓 #签约率 #不動産経済研究所 #首都圈公寓市场 #都心6区 #二手公寓 #挂牌价 #公寓库存 #利率上升 #日本不动产投资 #市场数据 #Urbalytics
参考来源
不動産経済研究所, 2026,「首都圏 新築分譲マンション市場動向 2026年10月」, https://www.fudousankeizai.co.jp/share/mansion/693/g8GauCn1.pdf
不動産経済研究所, 2026,「首都圏 新築分譲マンション市場動向 2026年9月」, https://www.fudousankeizai.co.jp/share/mansion/691/RtE7hi21.pdf
時事通信(Yahoo!ニュース), 2026,「都心新築マンション、4カ月ぶり下落 発売戸数減、金利上昇も響く 10月」, https://news.yahoo.co.jp/articles/dfe1a79062bc1d8b9bd58be5e1211cdc27f4b710
共同通信(Yahoo!ニュース), 2026,「23区マンション4カ月ぶり下落 10月、高額物件販売されず」, https://news.yahoo.co.jp/articles/72a10177d82e3e8a75b479278ae7417993f81ece
Urbalytics, 2026, 東京都マーケットレポート(2026年10月集計), https://www.urbalytics.jp/market/area/tokyo
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。