文字数: 4131 | 予想読書時間: 9 分 | 閲覧数: 64
要旨:東京カンテイが一万棟超の中古マンション価格事例を分析したところ、管理評価で星5、星4を取得したマンションは、未登録よりも価格上昇が明らかに大きかった。ただし、星の数だけで賃料が上乗せされるわけではない。このプレミアムは、最終的に購入価格と利回りに反映される。
星5のマンション、5年で坪単価がほぼ2倍に
2026年11月21日、健美家は東京カンテイの調査を転載した。「マンション管理適正評価制度」(以下、管理評価)で星を取得した全国のマンションを対象とする調査で、対象棟数は10,052棟。これらと未登録マンションの中古坪単価の推移を比較している。価格データは東京カンテイに登録された中古マンション事例に基づき、集計期間は2020年から2026年4月まで。
東京23区の結果がわかりやすい。2020年を100とすると、2025年の星5の坪単価指数は199.9、星4は169.2、未登録は160.9。一方、星3は未登録を下回った。報告では星3の具体的な指数は示されていない。横浜、仙台、札幌、広島、福岡でも、星5>星4>未登録>星3という同じ順序が見られた。
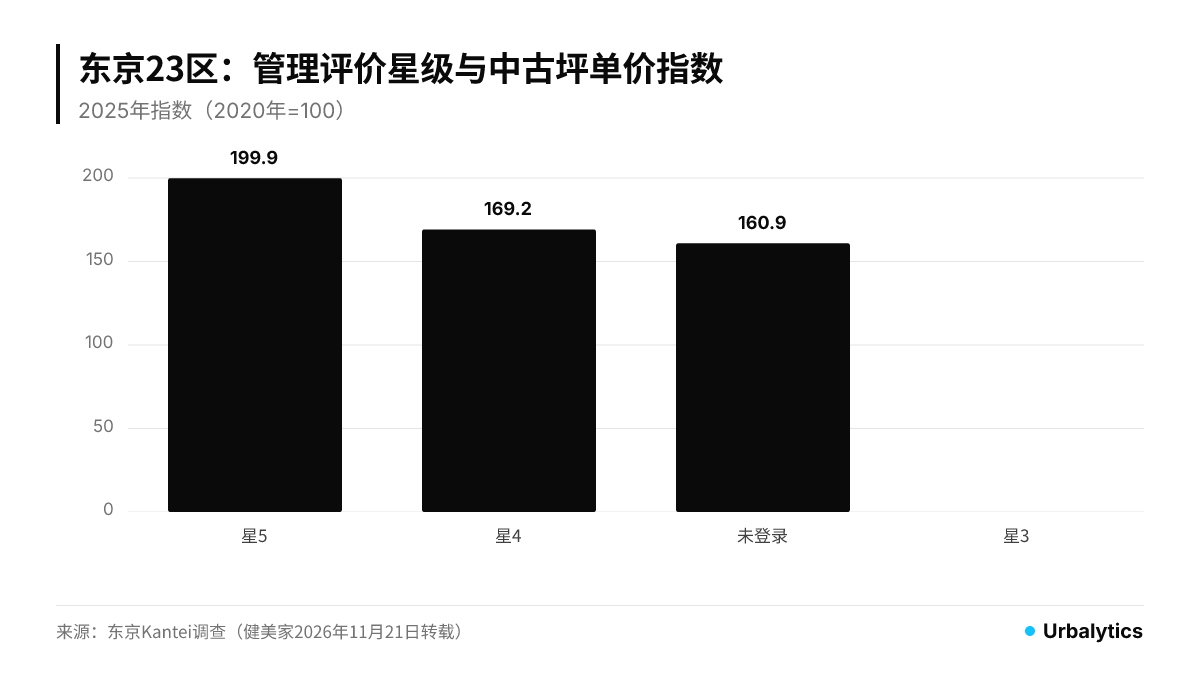
同じく2020年を起点に換算すると、星5の価格水準は未登録を約24%上回る(199.9÷160.9)。これは指数の差であり、同じ建物の前後比較ではないが、価格査定に影響を及ぼすには十分な開きである。
星が価格を押し上げたのか、もともと優良なマンションが値上がりしたのか
この報告を読むうえで、最も重要な問いである。管理の良いマンションは、立地やブランド、規模にも恵まれていることが多い。星は、そうした優位性を示す「ラベル」にすぎない可能性もある。
東京カンテイはこの点を補足検証している。2023年に登録した東京23区のマンションに絞り、登録年を100として前後各2年間を観察した。登録前の2021年、2022年には、後に異なる星を取得するマンション間で価格推移にほとんど差がなかった。差が開いたのは2024年以降、とりわけ2025年だった。報告はこれを根拠に、星5、星4の上乗せ分の上昇は、星の取得自体によるものと推論している。
単純な横断比較より説得力のある検証だが、なお2つの制約がある。第一に、登録年は単一年に限られ、観察期間も2年間しかない。2025年は東京の中古価格の上昇が加速した年でもあり、上昇相場で競争力のあるマンションが優先的に買われた可能性は完全には排除できない。第二に、報告には星5、星4のマンションは「売り希望価格をより高く設定できる」との記述があり、価格の定義は成約価格よりも売り出し価格に近い。したがって、星が売り手と買い手の価格判断に用いられる指標になっていると捉えるのが慎重だろう。実際にどこまで価格に反映されるかは、成約を確認する必要がある。
星は何を評価しているのか
マンション管理業協会の資料によると、管理評価は同協会が運営し、所定の講習を修了した管理業務主任者またはマンション管理士による確認を経て登録される。5分野、30項目を採点し、満点は100点。内訳は管理体制20点、建築・設備20点、管理組合収支40点、耐震性10点、生活関連10点となる。登録料は税込み5,500円で、評価者や管理会社に委託する場合は別途費用がかかる。
収支だけで配点の四割を占める。つまり、星には修繕積立金が十分か、長期修繕計画が信頼できるかが大きく反映される。協会資料によると、収支項目の平均点は星5が37.6点なのに対し、星3は20.2点にとどまる。星3が未登録を下回るのは、市場が「登録したものの星3にとどまった」ことを、中立ではなく財務面の弱さを示す情報として受け止めているためとも解釈できる。
2026年3月末時点の登録件数は11,801件で、このうち星5が4,038件、星4が5,020件。東京カンテイも、未登録には管理が良好でも未申請の物件が少なくなく、タワーマンションの登録割合も低いと指摘している。未登録の価格推移が星4と星3の間に位置する理由の一つである。
星の数だけでは賃料は上がらない
区分マンションを賃貸する投資家にとって、重要なのは、管理評価がより高い賃料につながるかどうかだ。
Urbalyticsの賃貸募集データを使い、東京駅から8キロ圏内にある40〜80㎡の居住用マンションの募集賃料を調べた。管理費を除き、2025年11月から2026年11月に初めて観測した物件を対象としている。竣工年別の賃料単価の中央値は、1990年以前が3,615円/㎡(2,508件)、1991〜2005年が4,456円(3,770件)、2006〜2015年が4,725円(4,625件)、2016年以降が5,257円/㎡(4,176件)だった。
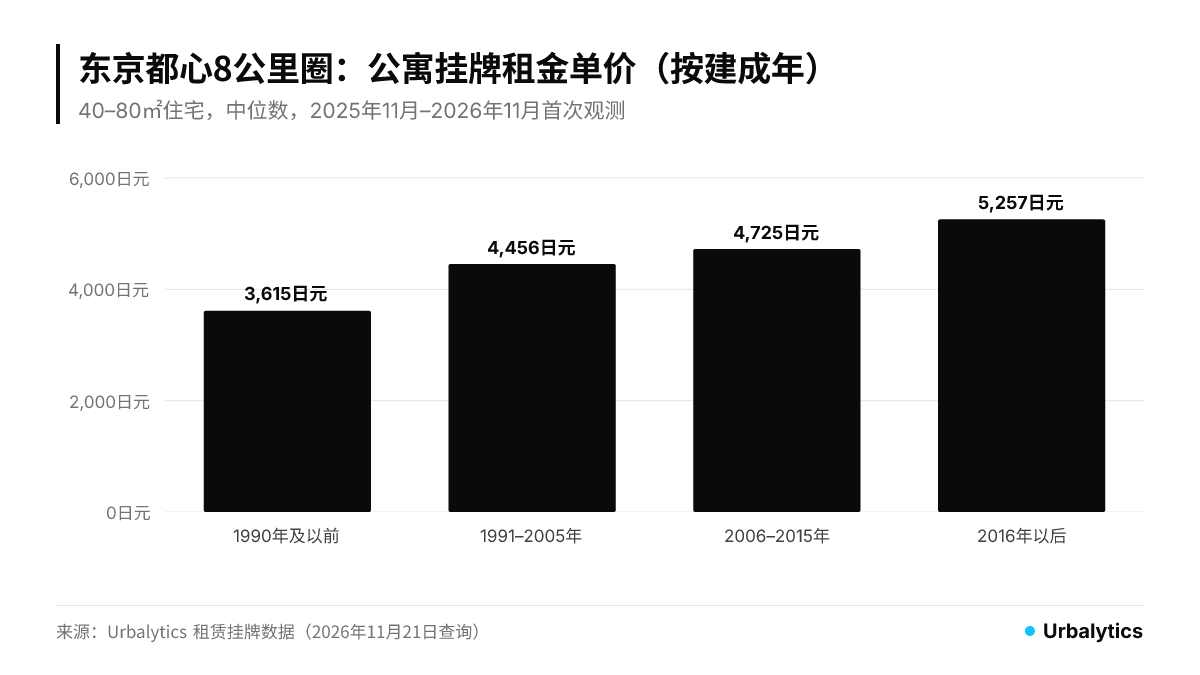
賃料には主に築年数と立地による差が表れる。入居者が重視するのは室内や設備、通勤の利便性であり、マンションの修繕積立金残高まで調べる人は少ない。今回のデータには管理評価の項目がないため、同程度の築年数で星が異なるマンションの賃料を直接比較することはできない。ただ、賃貸市場での選ばれ方を考えると、星による月額賃料への影響が、価格指数ほどの開きに達するとは考えにくい。
ここから単純な計算上の帰結が導かれる。賃料が同じで、星5の購入価格が約24%高ければ、表面利回りは元の約八割に低下する。もともと4.5%の物件なら、約3.6%になる。
投資家はこのデータをどう使うか
星5、星4を買う:出口に対価を払う。上乗せ価格で得るのは、売却時の流動性の高さと修繕リスクの低さであって、より多くのキャッシュフローではない。長期保有を前提に、出口価格や融資評価を重視する買い手に向いている。利回りを重視するなら、低い表面利回りを受け入れたうえで、購入価格に将来の値上がりまで織り込まれていないか確認したい。
未登録マンション:まず資料を確認し、その後に価格を検討する。未登録は管理不良を意味しない。長期修繕計画、修繕積立金残高、収支報告書を入手し、内容がしっかりしていれば、未登録の価格で購入し、後に管理組合が評価を申請することで価格が見直される可能性がある。逆に、資料を十分に入手できない未登録マンションは、星3、あるいはそれ以下の評価に相当するリスクを織り込んで査定する必要がある。
星3のマンション:評価を健康診断の結果として読む。星3自体が、市場で価格を割り引かれるシグナルになる。購入時には、特に収支項目を中心に、何が減点されたかを個別に確認したい。積立金が明らかに不足していれば、将来の一時金徴収や積立金の大幅な引き上げが、もともと高くない賃貸収益を直接圧迫する。
すでに保有しているオーナー:保有するマンションの管理が良好で未登録なら、管理組合に評価申請を働きかける選択肢がある。費用は登録料5,500円に評価者への報酬を加えた額で、東京カンテイの推論に従えば、その効果は売却価格に表れる。区分投資家にとって、リフォームに頼らず出口価格を高められる数少ない取り組みの一つとなる可能性がある。
データの定義と限界
東京カンテイのデータ:対象は、星を取得し、東京カンテイに登録があり、集計期間中に価格事例があった10,052棟(星5が3,349棟、星4が4,275棟、星3が2,055棟)。採用事例数は星取得群613,468件、未登録群6,000,504件で、期間は2020年から2026年4月まで。星2以下はサンプルが少ないため採用されていない。指数は坪単価指数。本稿は健美家が転載した発表内容を引用しており、東京カンテイの発表元ページは入手していない。24%は、本稿で両指数から計算した値である。
Urbalyticsのデータ:東京駅を中心とする半径8キロ、40〜80㎡の居住用マンションの募集賃料を、初回観測日(UTC)で抽出した。賃料は募集値であり、成約賃料ではない。2006〜2015年と2016年以降の両群は一回の取得上限に達しており、全件を網羅していない。2016年以降の群は、観測が2026年9月以降に集中している。このデータは築年数による賃料差を示すためだけに用いており、星と賃料の関係を示すものではない。本稿は一棟収益物件を対象とせず、一棟物件の利回り統計も使用していない。
東京のマンション価格の最新動向は、Urbalytics東京都市場データを参照。関連記事:首都圏新築マンションの10月契約率、マンション短期転売課税から一年後の変化。
タグ
マンション管理適正評価制度、管理評価、星評価、東京カンテイ、中古マンション、坪単価、東京23区、区分投資、修繕積立金、長期修繕計画、表面利回り、出口戦略、Urbalytics
参考資料
健美家「マンションの『管理評価』と中古価格に明確な関連。全国の評価取得マンション10,052棟を調査」2026年11月21日(リリース元:株式会社東京カンテイ)https://www.kenbiya.com/ar/ns/research/r_other/10720.html
一般社団法人マンション管理業協会「マンション管理適正評価制度」パンフレット(2025年11月)https://www.kanrikyo.or.jp/evaluation/file/pamphlet_202511.pdf
一般社団法人マンション管理業協会 プレスリリース(2026年4月14日)https://www.kanrikyo.or.jp/news/data/20260414presschousa.pdf
Urbalytics賃貸募集データ(rent_stats、2026年11月21日検索)
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。