文字数: 3542 | 予想読書時間: 8 分 | 閲覧数: 49
7,000万〜2億円の売出は1年で5割から倍に増え、買える人は減っている
東京マンション相場ウォッチは、Urbalyticsの売出データで東京の中古マンション相場を定点観測するシリーズです。
2026年10月25日時点で、東京23区で売出中の中古マンションのうち47.1%が、直近3か月の間に売出価格を下げていました。1年前の同じ日は36.0%です。これまでの3回では、値下げがどこで、どんな物件から起きているかを見てきました。今回は売出価格の価格帯別に、いくらの物件が値下げしているのか、そしてなぜなのかを見ます。
結論から言うと、値下げは7,000万〜2億円に集中しています。1億〜2億円の物件は6割近くが値下げし、1年前より20ポイント近く上がりました。5,000万円未満は、1年で2〜3ポイントしか上がっていません。この価格帯では、売りに出る物件が倍増する一方で、買える人が金利上昇で減っています。
「値下げ物件の割合」はこれまでと同じ定義で、直近3か月に売出記録がある中古マンションのうち、売出価格が前回の記録より下がった物件の割合です。値下げした物件の「数」の割合で、相場が下がった率ではありません。
値下げは7,000万〜2億円に集中、5,000万円未満は1年でほとんど変わらず
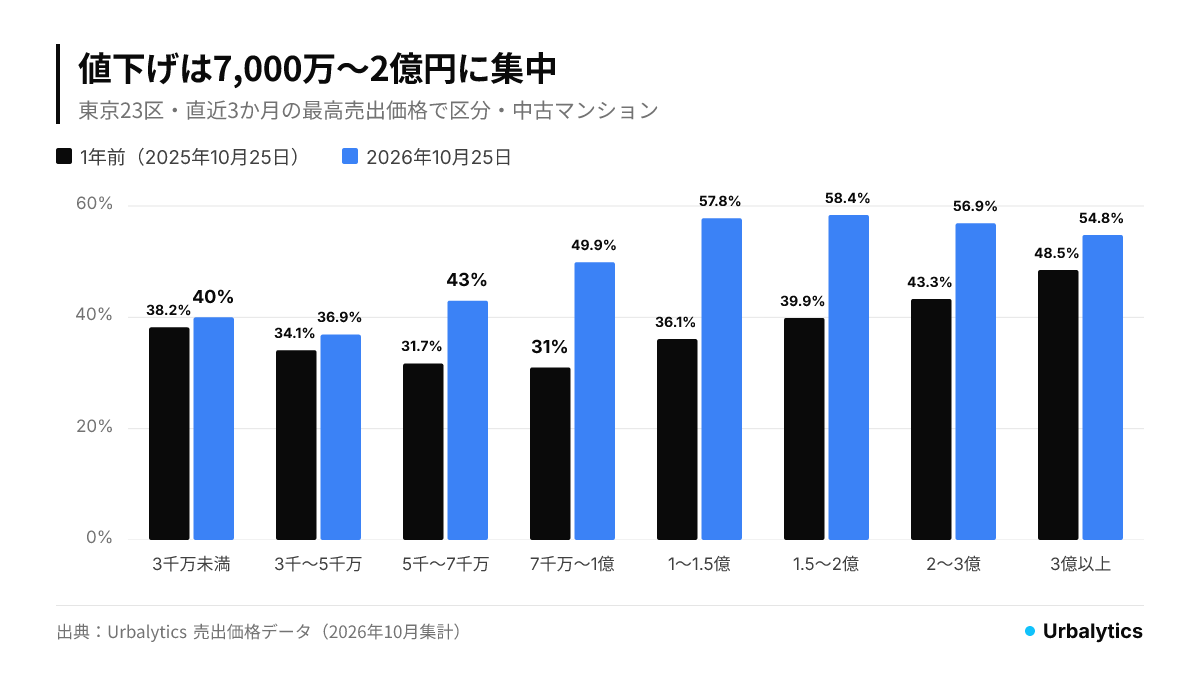
1年前は、どの価格帯も値下げ物件の割合は3〜5割の間で、大きな差はありませんでした。1年後、7,000万〜1億円は31.0%から49.9%へ、1億〜1.5億円は36.1%から57.8%へ、1.5億〜2億円は39.9%から58.4%へと、20ポイント近く上がっています。一方で、3,000万円未満は38.2%から40.0%、3,000万〜5,000万円は34.1%から36.9%と2〜3ポイント増にとどまり、3億円以上も48.5%から54.8%と6ポイント増でした。
理由①:1億円前後は会社員世帯の借入上限、金利上昇の影響を最初に受ける
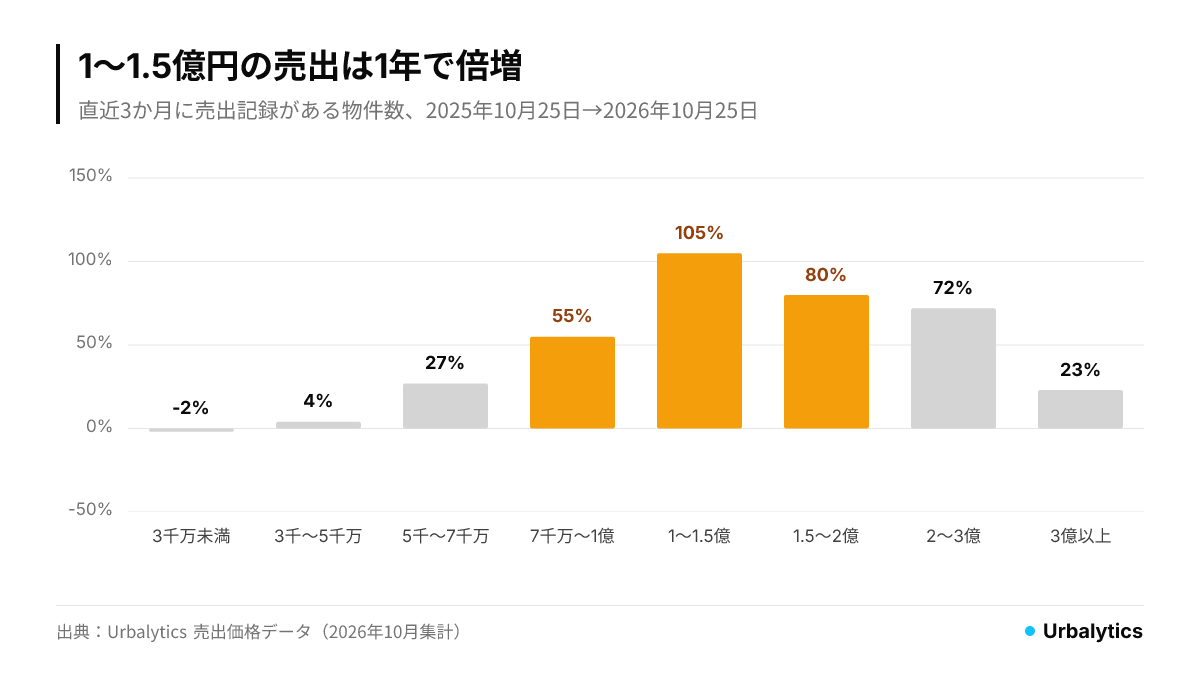
まず売る側です。1億〜1.5億円の売出物件は2,437戸から5,001戸へと1年で倍増しました。1.5億〜2億円は80%増、7,000万〜1億円は55%増です。5,000万円未満はほとんど変わらず、3,000万円未満は2%減、3,000万〜5,000万円は4%増でした。
次に買う側です。一般的な会社員が住宅ローンで借りられる上限は、多くの場合1億円台前半までです。1億円を超える物件は、世帯年収2,000万円以上か、まとまった頭金がある世帯が中心になります。この価格帯の買い手は、もともと借入能力の上限に近いパワーカップルです。
金利上昇はまずこの層を直撃します。1億円を35年の元利均等で借り、年間返済額を年収の25%以内に収めるとすると、必要な世帯年収は金利0.5%で約1,246万円、1.0%で約1,355万円です。金利が0.5ポイント上がるだけで、同じ物件を買うのに必要な年収が約109万円増えます。日本銀行の政策金利は2026年初めに1%前後まで上がり、大手銀行の住宅ローン金利も引き上げられました。ちょうどこの層の上限付近です。
売りが倍に増え、買える人が減れば、値下げの割合が最も速く上がるのは自然です。三井不動産グループの市場分析も、都心3区の中古在庫が2024年7月を底に増加に転じ、増えているのは特に1億円以上の物件だと指摘しています。
理由②:値上がりで含み益を得た所有者が、まとめて売りに出している
この価格帯で売りに出ているのはどんな物件でしょうか。1億〜1.5億円の売出物件のうち、タワーは31.7%、築10年以内は31.5%を占めます。1.5億〜2億円ではそれぞれ48.6%と39.7%です。前回取り上げた「上昇をけん引したタワーと築浅物件」が中心です。
こうした物件の所有者の多くは、5〜10年前に6,000万〜8,000万円台で買い、いま1億円以上で売りに出して、数千万円の含み益があります。LIFULL HOME'Sが2026年7月に東京圏のマンション売却経験者を対象に行った調査では、71.0%が購入価格より高く売れ、47.0%が1,000万円以上の利益を得ていました。前年の36.3%から大きく増えています。売却を考えたきっかけの1位は「不動産価格の上昇」(33.5%)でした。
利益を確定したい所有者が同じ時期に売りに出せば、同じ建物、同じエリアの競合が増え、買い手は減っているので、売出価格は下げざるを得ません。データと公開調査に基づく推測です。
両端が安定している理由:5,000万円未満は買える人が多く、3億円以上はローンに頼らない
5,000万円未満の物件は2種類に分かれます。3,000万円未満は専有面積の中央値が23.5㎡で、単身向けや賃貸用の住戸が中心、買い手の多くは利回りを見る投資家です。3,000万〜5,000万円は中央値43.4㎡で、単身や少人数世帯の実需の中心です。どちらも多くの買い手の借入能力の範囲内にあり、小幅な金利上昇の影響は大きくありません。売出物件の数も1年でほとんど増えていません。
ただし、3,000万円未満の物件は値下げするときの下げ幅が最も大きく、中央値で5.7%と、7,000万〜1億円の4.0%を上回ります。利回りで価格が決まる投資用の小さな住戸は、利回りが合わなくなると一度に下げる必要があるためと考えられます。
3億円以上は事情が異なります。この価格帯の72.2%は都心3区にあり、買い手は現金や資産で購入する富裕層が多く、住宅ローン金利の影響を受けにくい層です。値下げ物件の割合は1年前から48.5%と高く、高額物件では価格交渉がもともと一般的です。この1年で6ポイント上がっただけで、売出物件も23%増と、高価格帯の中では変化が最も小さくなっています。
買い手・売り手にとっての意味
買い手:予算が7,000万〜2億円の買い手は、今回もっとも交渉の余地が大きい層です。売りに出た物件の5〜6割が3か月以内に値下げし、同じ価格帯の売出は1年前の約2倍あります。多く見て比べてから価格を提示できます。
売り手:売出価格が1億円前後の物件は、倍増した競合と減った買い手を相手にすることになります。2〜3年前の成約価格より、同じ価格帯の直近3か月の値下げ記録を参考に価格を決めるほうが現実的です。5,000万円未満は値下げの圧力が最も小さい価格帯です。
Urbalyticsにログインして、マンションの過去の価格推移と取引履歴をもっと見る
集計方法
東京23区の中古マンションで、2026年10月25日および1年前の同日(2025年10月25日)までの90日間に売出記録がある物件(2026年は31,746戸)。価格帯は90日間の最高売出価格で区分。値下げ=その90日間のいずれかの売出価格が前回の記録より低い物件。下げ幅=値下げ物件ごとの90日間で最大の下げ率の中央値。タワー=建物内の売出記録の最高階が20階以上のマンション(売出データからの推定)。必要年収は35年・元利均等・返済負担率25%での試算。すべて売出価格で、成約価格ではありません。データ:Urbalytics 売出価格データ(2026年10月集計)。
タグ:東京 マンション価格、1億円 マンション、中古マンション 値下げ、東京23区、住宅ローン 金利、必要年収、パワーカップル、タワーマンション、マンション 購入、マンション 売却、不動産投資、Urbalytics
参考文献
- 三井不動産レジデンシャル(MEC)「2026年の新築マンションの価格はどうなる?市況のプロが多角的に分析」 https://www.mecsumai.com/sumai/knowledge/2603-1/
- FinTech Journal「パワーカップルは『見込み甘すぎ』?マンション購入で今後あり得る“地獄のシナリオ”」 https://www.sbbit.jp/article/fj/178984
- 住援「パワーカップルとは?年収基準・割合/家の買い方」 https://ju-yen.com/media/power-couple/
- LIFULL HOME'S「【2026年実施】マンション売却に関する意識調査レポート」 https://www.homes.co.jp/satei/media/entry/mansion_survey2026
アイキャッチ画像:AI生成イメージ(Higgsfield)
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。