文字数: 3884 | 予想読書時間: 8 分 | 閲覧数: 51
新宿中央公園北西側の街区更新は具体計画が示されたが、周辺の賃貸物件の評価は、あくまで現時点で回収可能な賃料から組み立てるべきだ。
新宿中央公園の北側、高層ビル群の狭間にある街区で再開発が予定されている。健美家の10月21日の報道により投資家の視野に入り、新宿区が公表した9月4日の景観まちづくり審議会資料で、検証可能な建物規模と年度目標が示された。
計画には地上39階、約160メートルの複合棟が含まれる。住戸の下層に商業・オフィスを配し、建物外周には緑化と歩行・滞留のための空間を設ける。周辺で賃貸物件を保有するオーナーにとっては、入居者が日々通る動線がどう変わるのか、新築棟が既存どの在庫と需要を争うのかを追う価値がある。
着工までは距離がある。まず計画のステータスを正確に把握する
事業名は「西新宿六丁目西・新宿中央公園北西地区第一種市街地再開発事業」。北通りと十二社通りの交差点北東側に位置し、南面は道路を挟んで公園を望む。西新宿の業務地区と西側の住宅街の中間的なエリアに当たる。
準備組合が区の景観まちづくり審議会に提出した概要では、敷地約4,100㎡、延床面積約63,000㎡、地下2階。建物を集約することで道路境界に生まれる余地と低層用途が、この街区と周辺を結び付ける主要なインターフェースとなる。
資料の想定スケジュールは、2027年度に都市計画告示、2031年度着工、2037年度竣工。執筆時点でいずれも目標段階であり、審議会での報告は都市計画決定や建築許可の取得を意味しない。
したがって、近くで保有・売却を検討する当事者は、退出時点まで完成後の街並みを実見できない可能性がある。竣工イメージを根拠に今日の取得価格を正当化すれば、長い待機期間と計画変更リスクを買い手へ転嫁することになる。先に論じた六本木西地区の段階的整備と賃貸物件の評価における時間差の論点は、本件でも切り分けて扱う必要がある。
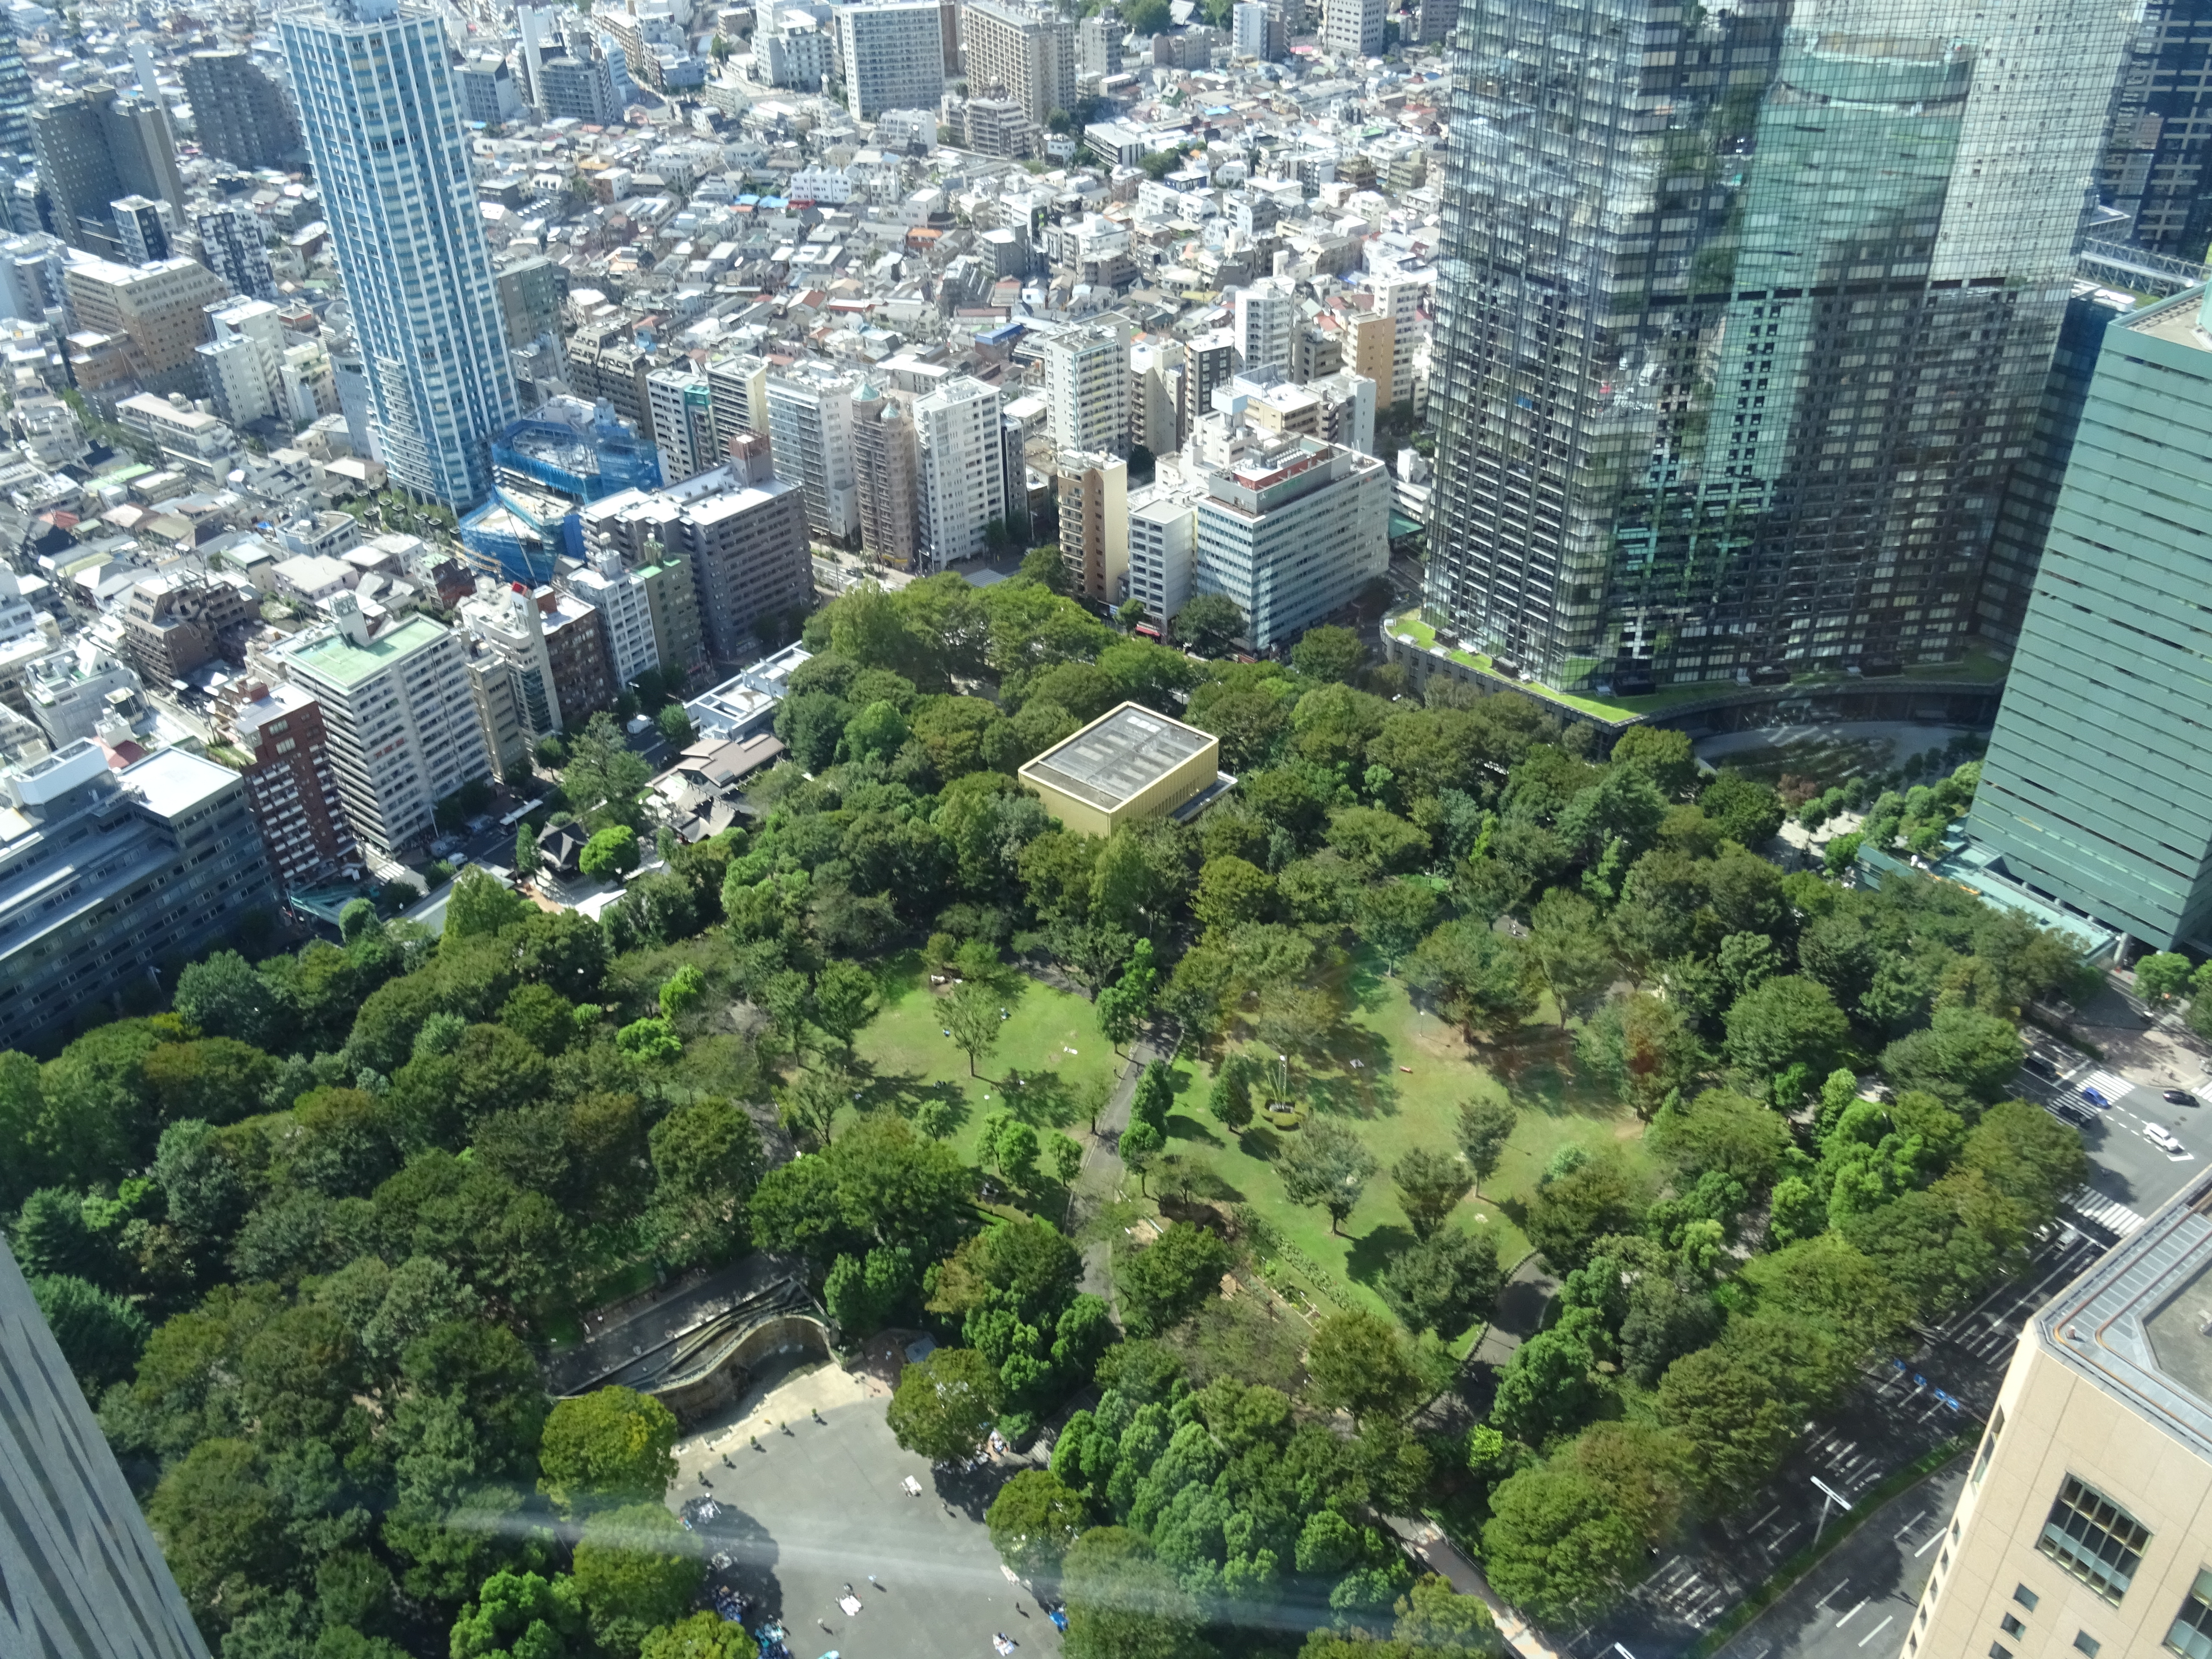
歩行環境の改善は、入居者の実際の動線に沿って評価する
区の資料では、狭い街路、沿道の歩行・滞留空間の不足、緑地間の連続性が現状の課題として挙げられている。配置図では、商業・オフィスを低層に、住宅を上層に置き、建物外周に植栽と歩行者空間を確保する計画だ。
この変更は、住宅街から業務地区や公園へ向かう際の体験を改善し得る。ベビーカーを押す居住者や、退社後に公園で過ごす人ほど、歩道の余裕や出入口の導線を直接的に感じる。計画地に近くても当該沿道空間を通らない物件は、影響の度合いが大きく異なり得る。
このため現地確認は、地図上の距離を測るだけでなく、建物のエントランスから目的地まで実際に歩くべきだ。横断箇所、勾配、途中の障害物といった要素が、「公園至近」を真の利便に転化できるかを左右する。現行の資料は、公園直結や通勤時間短縮を約束できる根拠を示していない。
低層の商業が日常消費を取り込めれば、周辺住宅の生活利便性は改善余地がある。一方で、テナントの業態や開業後のパフォーマンスは未確定だ。もう一つは新規供給の問題で、新棟が賃貸市場に入る局面では、設備が相対的に古く、間取りが近い既存在庫が競合に晒される可能性がある。門前仲町の新規住宅とファミリー型賃貸の競合に関する検討も、環境改善と在庫競争を分けて捉える重要性を示唆する。
現在の賃料は比較レンジを示すにとどまり、再開発プレミアムを直ちに算出できない
周辺の中規模住戸の募集水準を把握するため、Urbalyticsで西新宿駅徒歩15分以内・40~80㎡の賃貸マンション住戸のサンプルを抽出した。駅圏サンプルは周辺市場を広くカバーするもので、計画地前面の街区と同義ではない。
104件のサンプルで、基礎月額賃料の中央値は26.95万円、第1四分位は22万円、第3四分位は33.25万円だった。同じ面積帯の在庫を持つオーナーには、この分布が可比物件探索の起点となる。自物件の水準が分布の下方に位置する場合は、築年・階数・室内仕様を精査すべきであって、機械的に中央値へ引き上げるべきではない。
1㎡当たりの月額賃料の中央値は約5,381円/㎡。これは総月額賃料とは別の問いに答える指標で、前者は面積の異なる住戸間での価格密度を比較しやすく、後者は入居者が毎月負担する基礎賃料に直結する。両者の中央値は同一住戸を指すとは限らず、掛け算や割り算で「典型住戸」を作ることはできない。
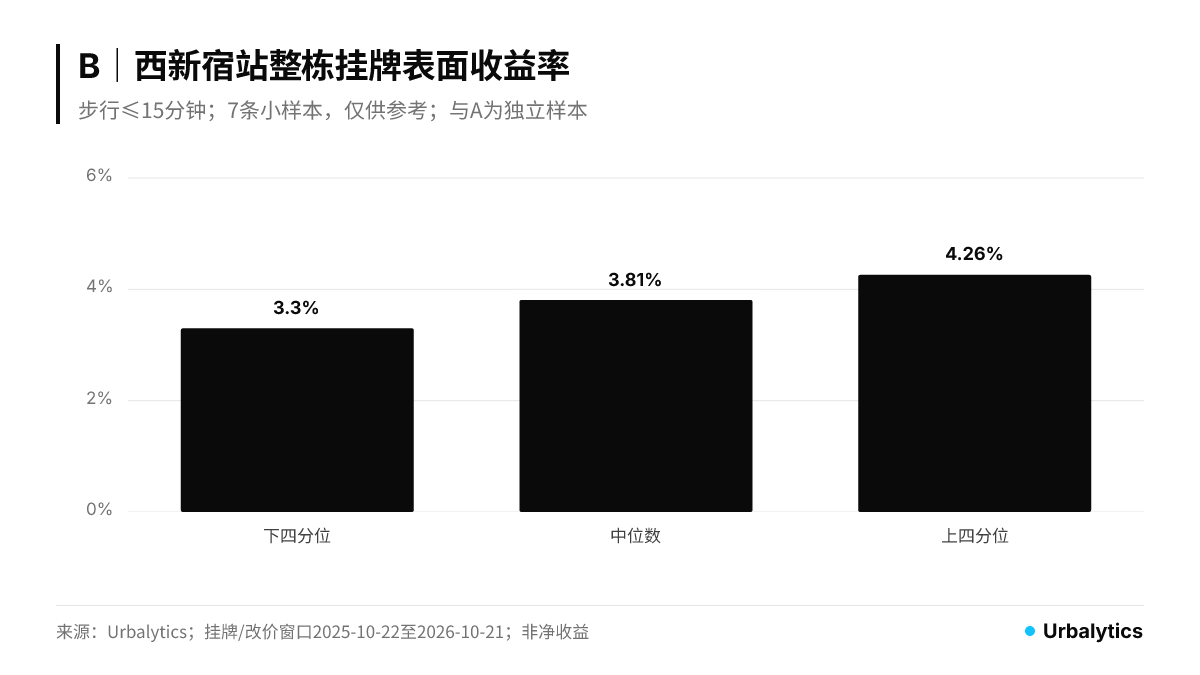
一棟物件の市場は別のサンプル集合だ。同一の駅圏・徒歩条件・掲載/価格改定ウィンドウ内で、ツールは7件の一棟物件記録を抽出。表面利回りの中央値3.81%、第1四分位3.30%、第3四分位4.26%。サンプルは小さく、現在の掲載利回りの分布を示す参考にとどまり、西新宿全体の安定的な価格基準とはならない。
二つのパネルデータ:Aは住宅の基礎月額賃料で、第1四分位/中央値/第3四分位はそれぞれ22/26.95/33.25万円(n=104)。Bは一棟物件の掲載表面利回りで、3.30%/3.81%/4.26%(n=7)。参考値であり、両者は独立の集合で、架空の利回り物件を作るような合算はしない。
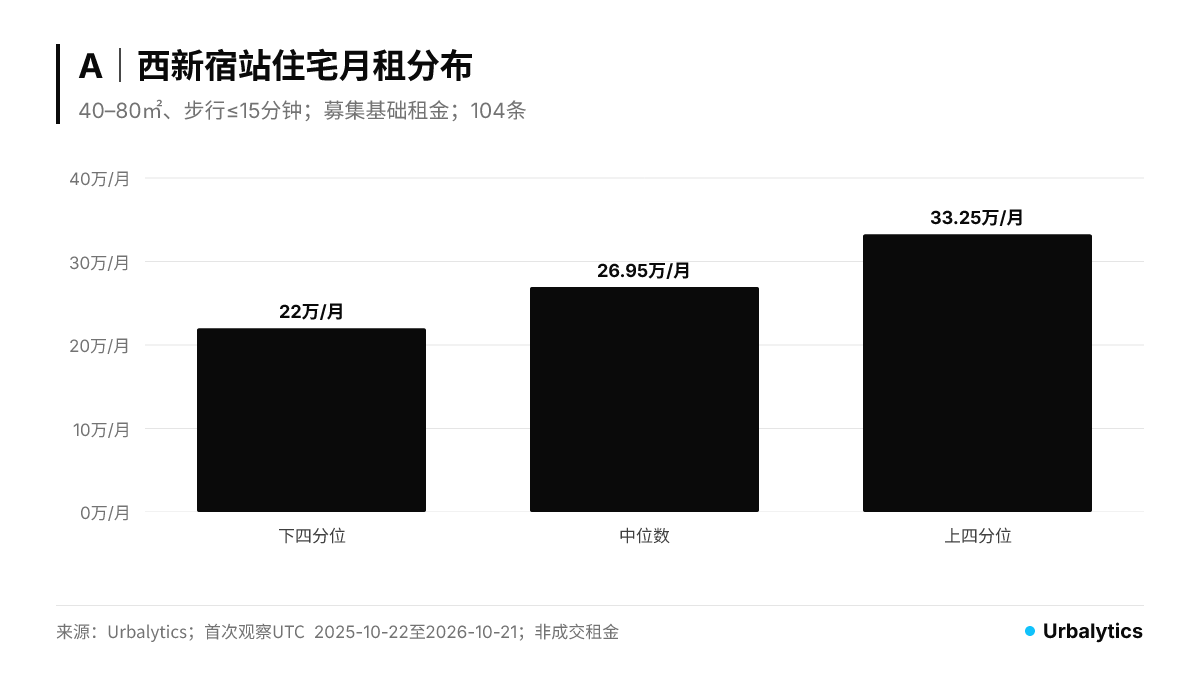
データ定義:抽出日は2026年10月21日。賃料ウィンドウはUTC 2025年10月22日~2026年10月21日に初回観測された記録を対象とし、現在保存されている募集基礎賃料を採用(管理費等除く)。住宅用途・掲載中、面積40~80㎡、徒歩15分以内。スキャン上限には未達。
一棟は同期間の掲載/価格変更記録を抽出し、成約および非公開査定を除外、ツールの重複排除後7件。掲載年収は満室想定または現況収入の場合があり、表面利回りは空室・運営費・金融費用を控除しない。駅圏サンプルは計画の影響圏の厳密な境界を示すものではない。
より広い背景として、新宿区 一棟収益物件の公開月報では、2026年9月の価格情報127件における表面利回り中央値は4.21%だった。同月報は本稿の駅圏集計と時間窓や記録範囲が異なるため、両者の差を公園や再開発によるプレミアムと解釈することはできない。その他エリアの定義は東京都マーケットレポートで照合されたい。
これらのデータは、同一物件の前後比較による賃料変化を測定したものではない。現段階でできるのは、募集事例で現在位置を較正しつつ、工事進展と実際のリーシング結果から新たなエビデンスを待つことだ。
将来前提はシナリオに明記し、取得価格はまず現行収入に着地させる
周辺の賃貸物件を評価する際、ベースシナリオは締結済み賃貸借、実支出、検証可能な空室状況に基づくべきだ。再開発による環境改善は別シナリオとして設定できるが、開始時期、対象住戸タイプ、根拠とする可比賃貸借を明記する必要がある。「再開発賃料上昇率」だけを書くと、判断すべき前提が隠れてしまう。
北通りや十二社通りに面し、入居者動線が計画地を通過する物件では、都市計画告示後の歩行者空間の境界や出入口の配置を確認するのが次のステップだ。工事に近接する側では、計画の具体化後に採光・騒音・募集時の見せ方への影響を評価する。現段階で工事影響の大きさを前提化しない。
新棟と競合する既存賃貸住宅については、更新投資は自物件の顧客層に沿わせるべきだ。十分な面積を適正賃料で提供できる物件は、必ずしもタワー新築の内装基準を追随する必要はない。入居者が最も重視する使用条件を点検し、改修の要否を判断する方が、実現前のエリア期待に先行投資するより検証可能なリターンにつながる。
今後の最重要な観察ポイントは、2027年度予定の都市計画告示だ。その時点で確定図面に基づき、自物件から駅・公園への動線を歩き直し、収入シナリオを更新する。それまでは、取得試算の賃料前提は既存契約または可比募集で裏付けられるべきである。
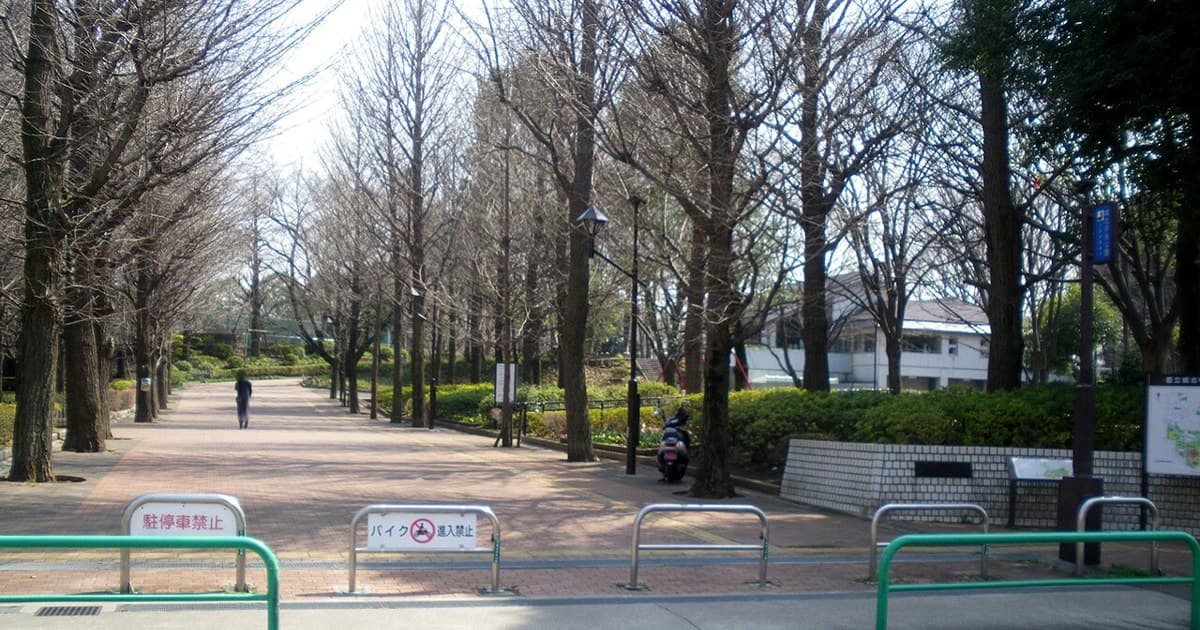
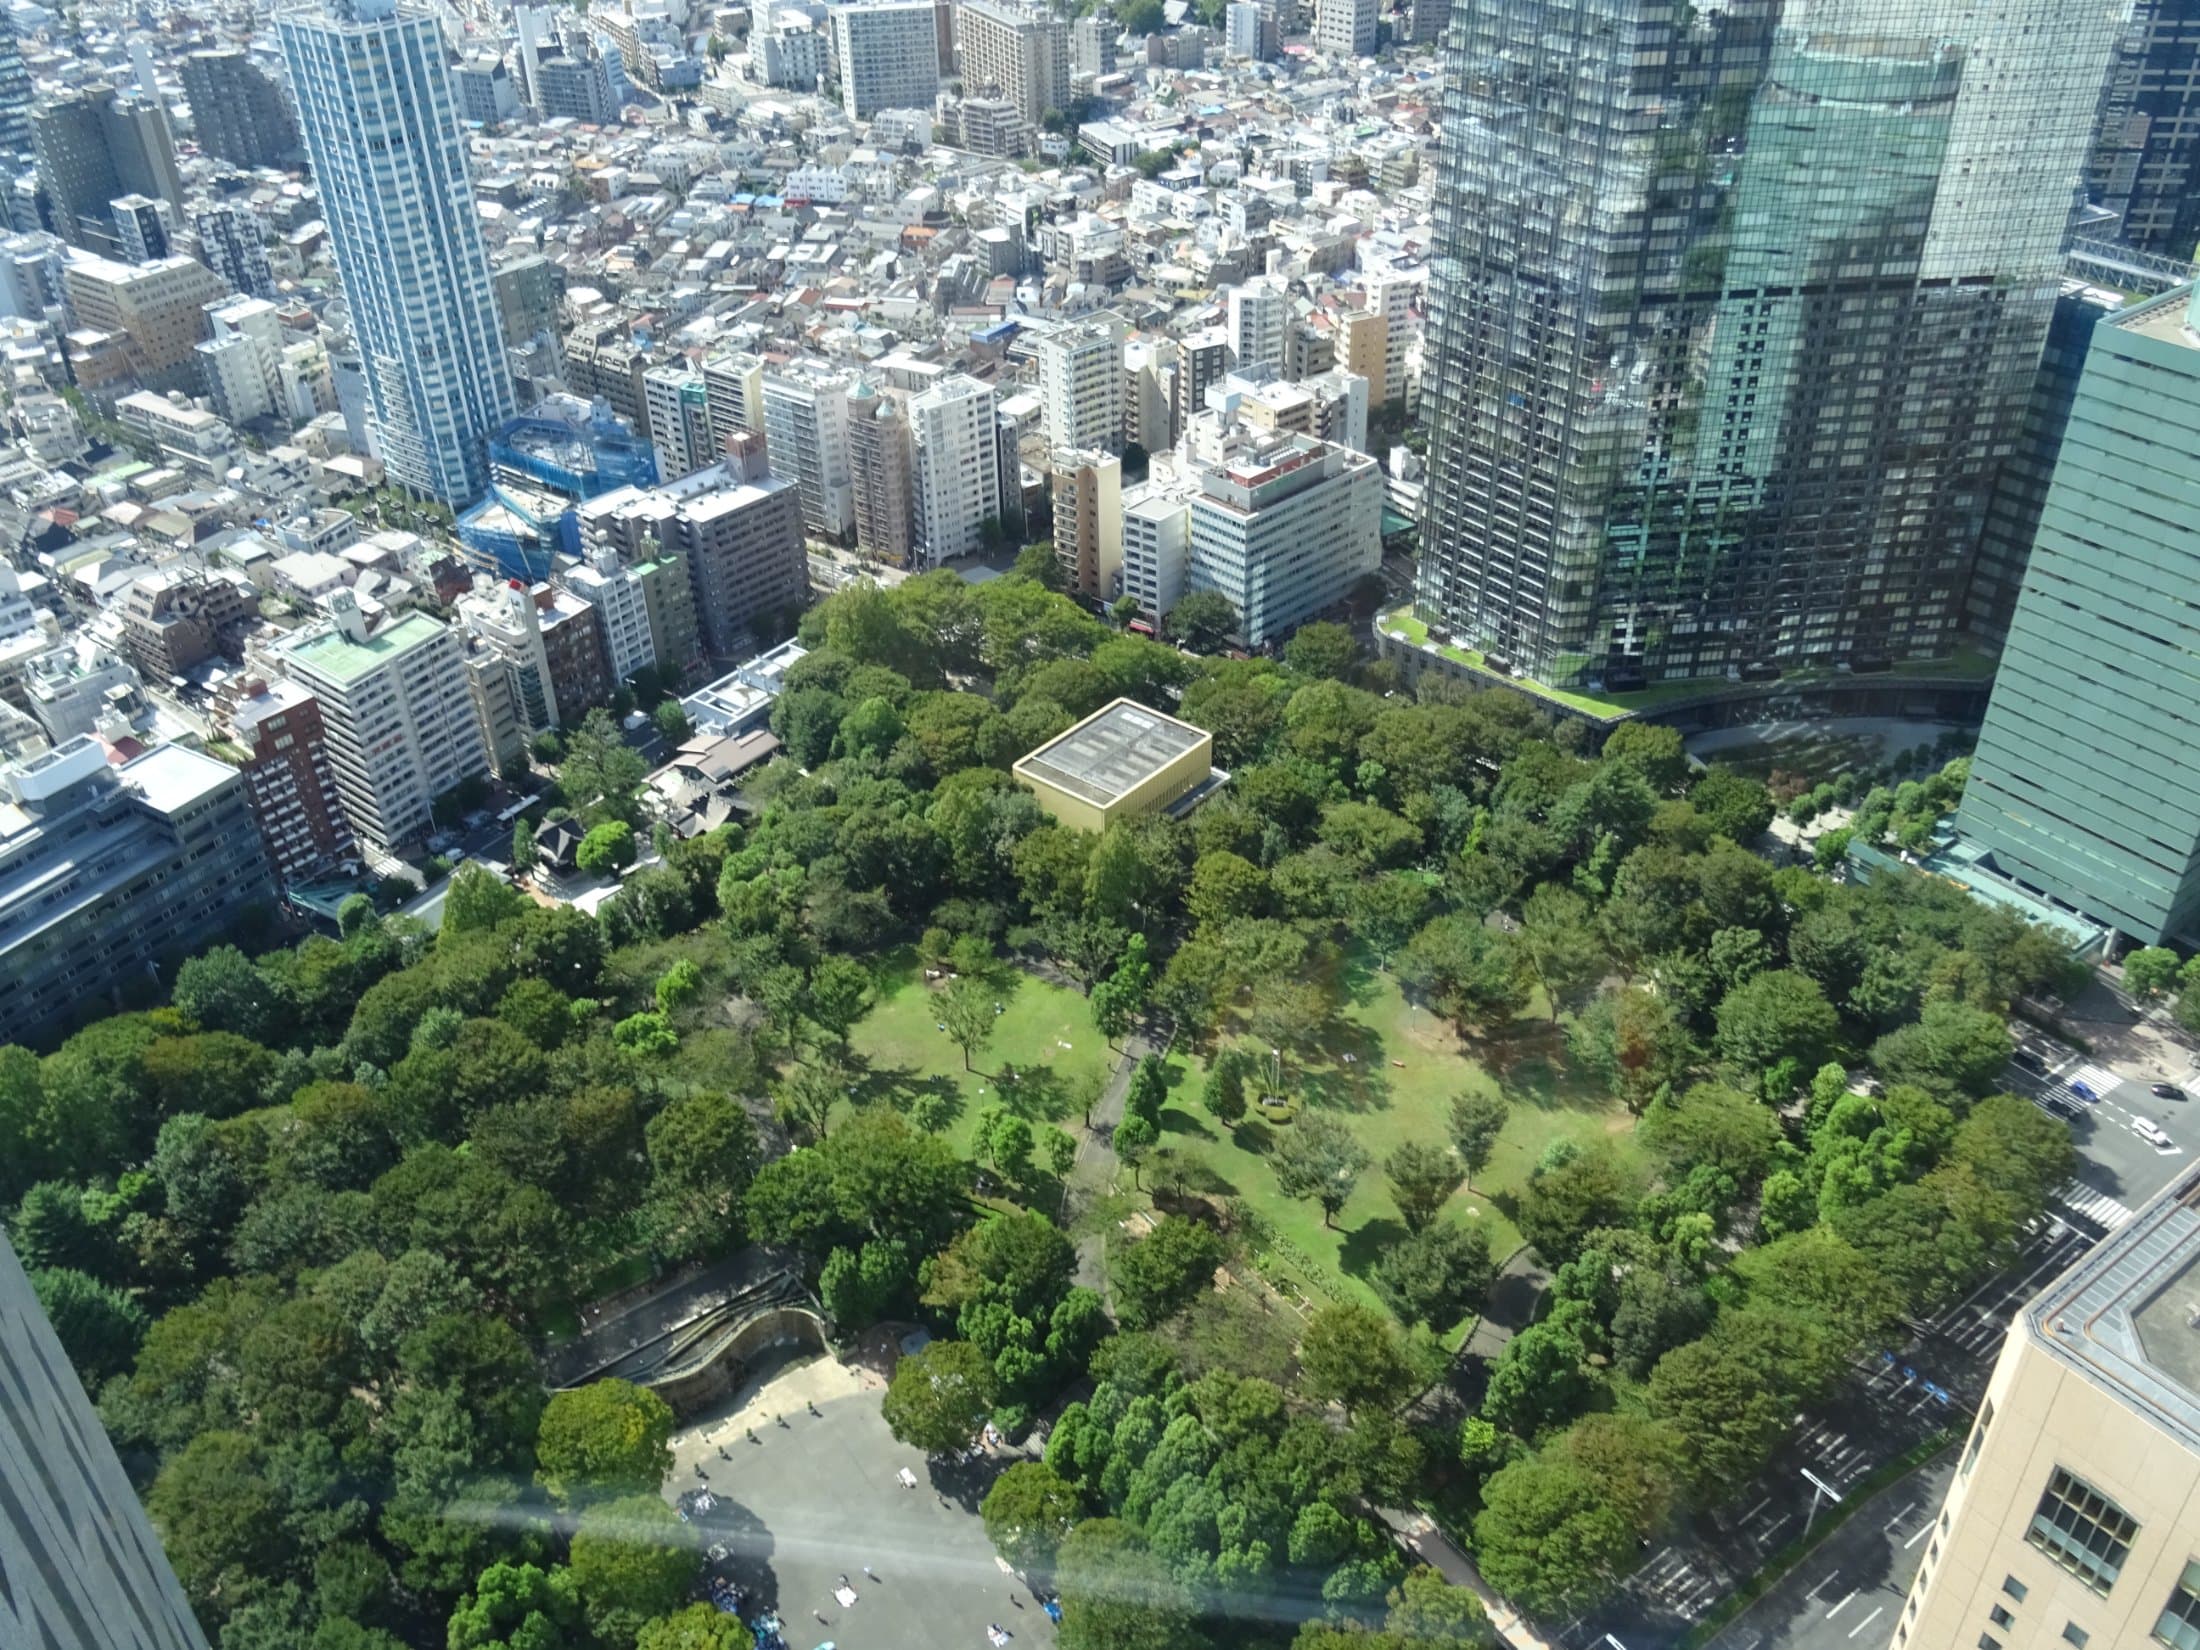
カバー:新宿中央公園と周辺住宅街の過去実景(Christophe95、2018年、Wikimedia Commons、CC BY-SA 4.0)。計画の完成イメージではない。
タグ
#西新宿 #新宿中央公園 #東京再開発 #街区更新 #賃貸物件 #住宅賃貸 #賃料相場 #表面利回り #収益物件評価 #歩行環境 #日本不動産 #Urbalytics
参考情報
健美家、2026年10月21日、新宿中央公園北西側再開発の報道。
新宿区、2026年9月4日、第86回 景観まちづくり審議会および報告1 原始計画資料。PDFの2、7、8ページを主に参照。
Urbalytics、2026年9月、新宿区 一棟収益物件マーケットレポート。駅圏のカスタム集計定義は本文参照。
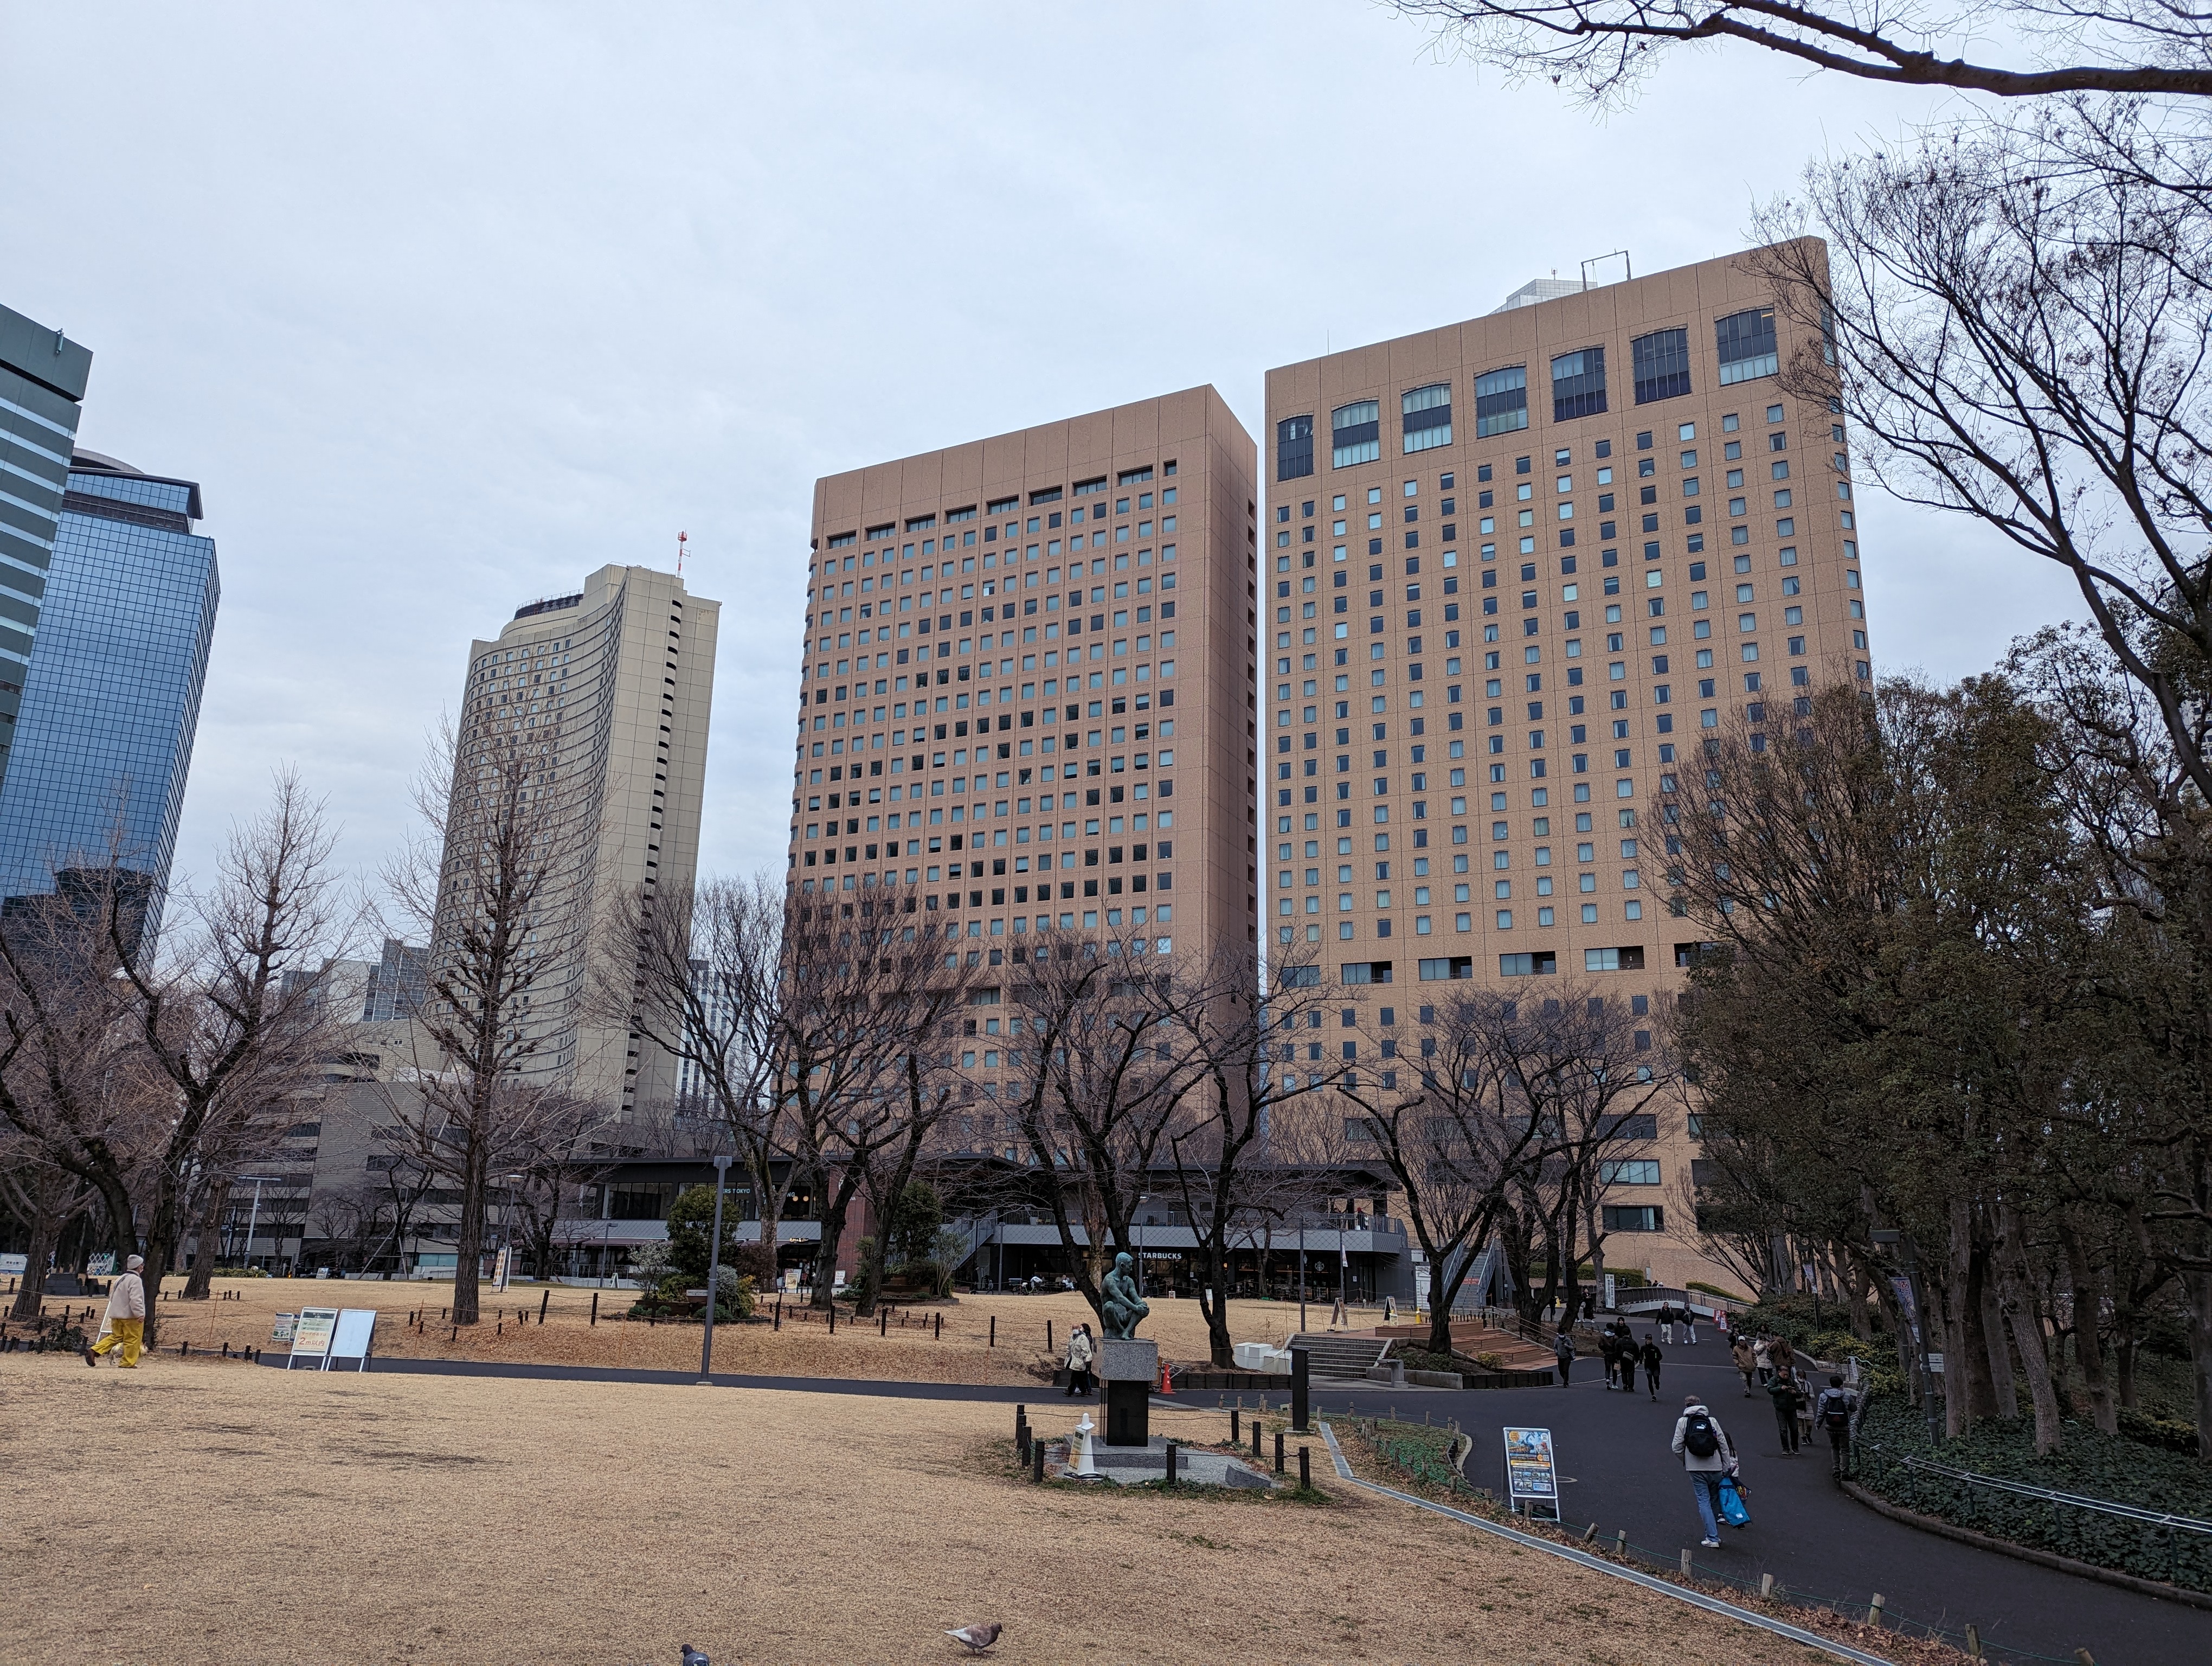
Wikimedia Commons、Christophe95による2018年の公園俯瞰実景およびSycedによる2024年の公園実景。
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。