字数: 3737 | 预计阅读时间: 8 分钟 | 浏览次数: 29
北口15公顷返还地能走多远,取决于相模原市愿不愿意为最高1174亿日元的铁路高架化买单。
在首都圈的再开发故事里,最常见的叙事是「地铁通了,房价涨了」。相模原的故事恰好相反——这里要先把一条已经存在了一百多年的铁路抬到半空中,城市才可能真正连起来。
2026年10月4日,相模原市启动了JR横浜线相模原站周边「連続立体交差(铁路连续高架化)」事业的可行性预备调查。调查区间从矢掛立体到西门踏切,2026年度要把高架区间、施工方式、概算工程费和费用便益分析一并算清楚。注意措辞:高架化本身尚未拍板,这一步只是在为一个可能高达千亿日元级的决定准备判断材料。
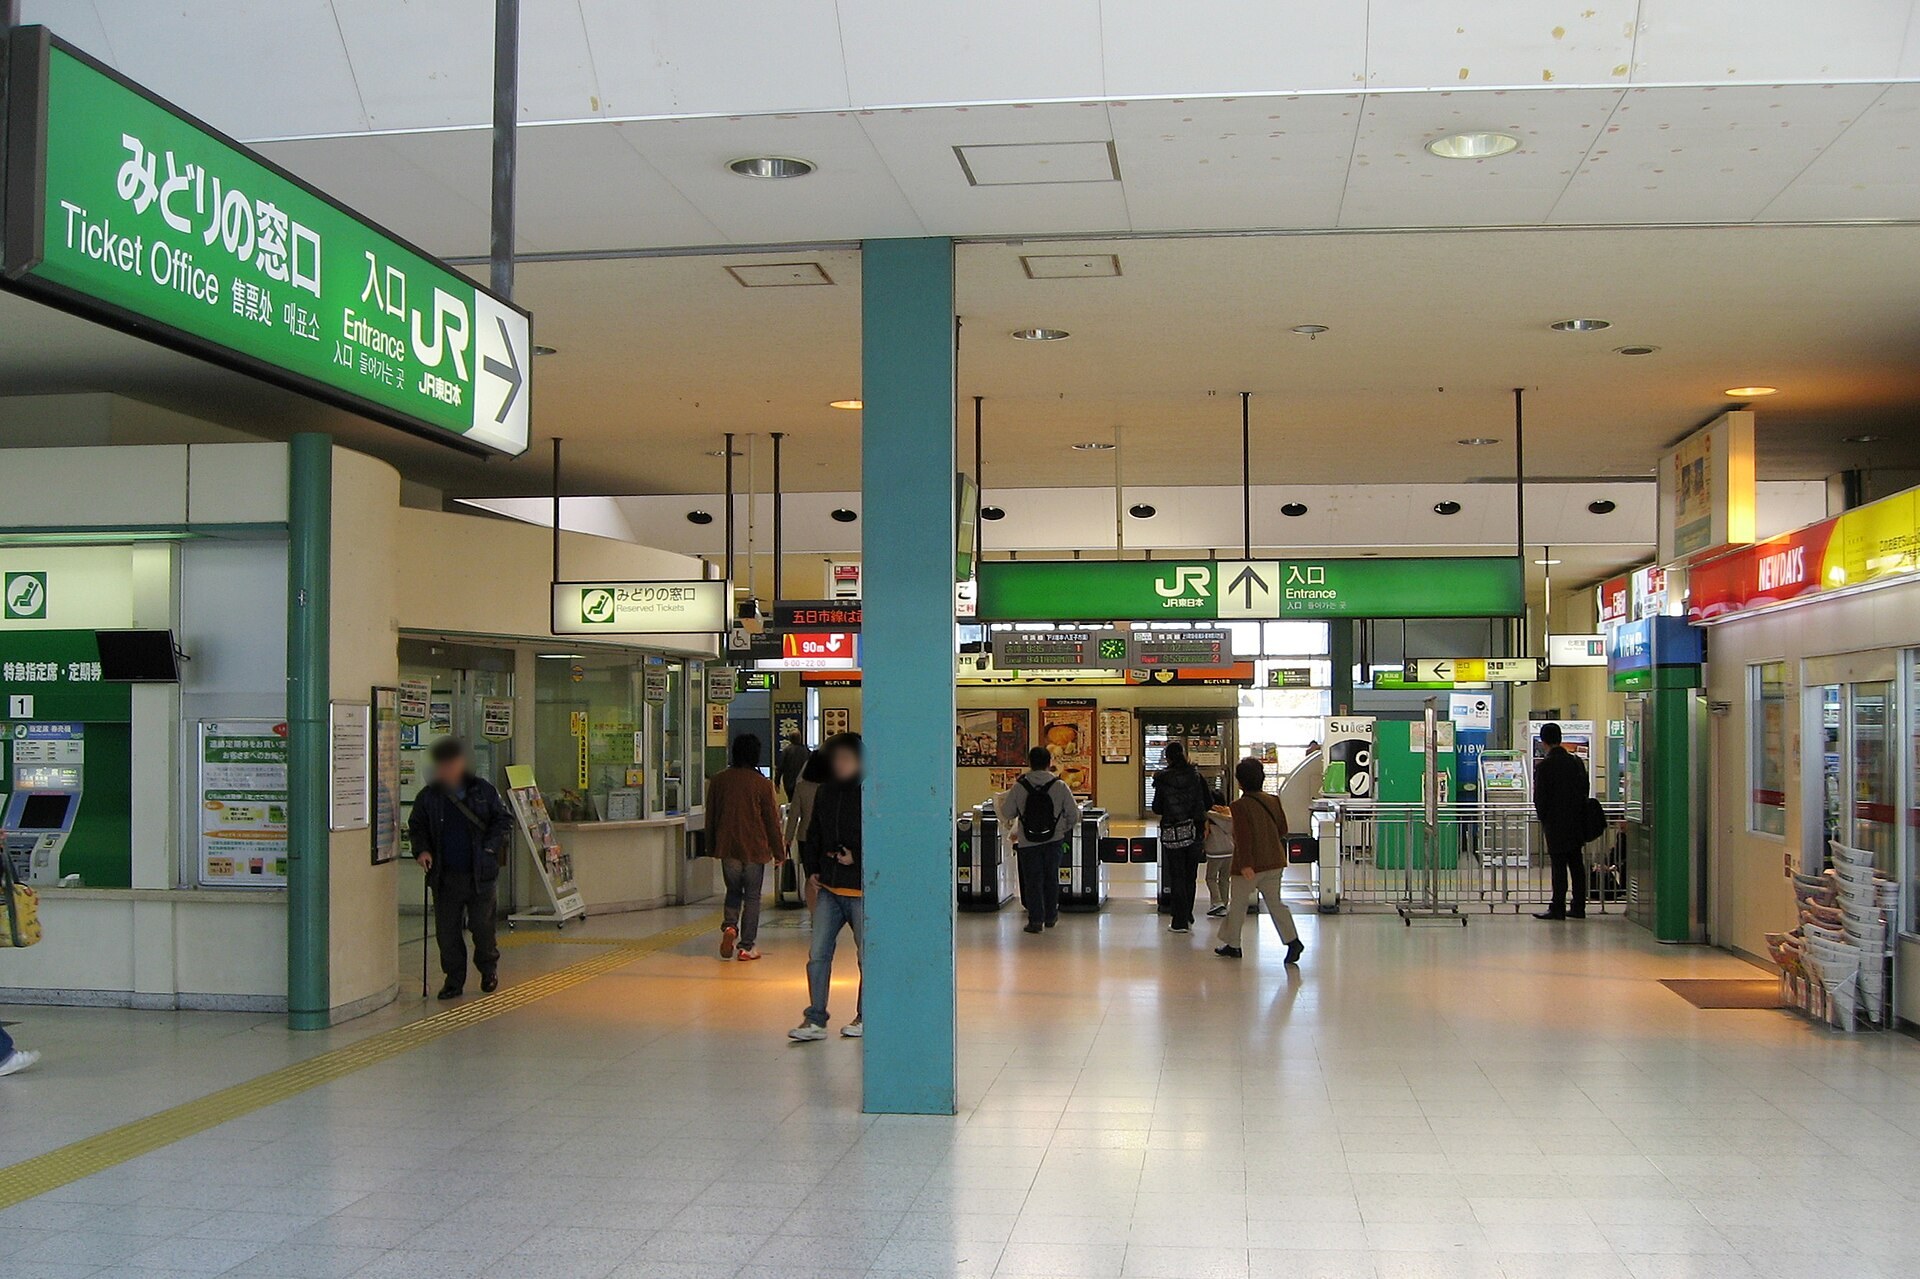
一块还回来的军用地,和一条切开城市的铁路
相模原站北口的特殊性,要从在日美军相模総合補給廠说起。这片占地约214公顷的设施长期横亘在站北,2014年其中约17公顷实现了部分返还,扣除道路与铁路用地后,可供城市开发的净面积约为[[15公顷]]。
这个尺度在首都圈郊外站前是罕见的。相模原市从2020年的构想阶段起步,经过2022年的土地利用方针、2023年的方向性整理,到2024年7月面向民间企业征集开发提案,最终在2025年8月定稿了土地利用计划:商业、业务开发、居住与交流枢纽的复合型用地,并为小田急多摩线的未来延伸预留了导入空间。
但规划图画得再漂亮,有一个物理事实绕不开:JR横浜线本身就是一道墙。北口的新市街地与南口的既有市街地被铁轨分隔,踏切(平交道口)成为南北往来的瓶颈。对投资者而言,这意味着北口的开发红利能不能外溢到南口,从一开始就不是营销问题,而是工程问题。
数据侧:租金在走强,售价在回落,利回り正在打开
把视线从规划图移到交易端,相模原站圈呈现出一组有意思的背离。
Urbalytics 平台数据显示,2025年4月至2026年10月期间,相模原站徒步圈内共有376件住宅募集记录(已剔除42件跨平台重复刊登)。中位募集租金为6.7万日元/月,平均面积33.2㎡;换算成坪单价后,从2025年第二季度的0.65万日元/坪/月一路升至2026年第四季度的0.80万日元,区间涨幅约两成。
需要说明的是,其中2025年第三、第四季度与2026年第一季度的样本量均不足10件,属于参考值而非趋势确认。真正支撑这条上行线的,是2026年二、三季度合计超过300件的募集样本。
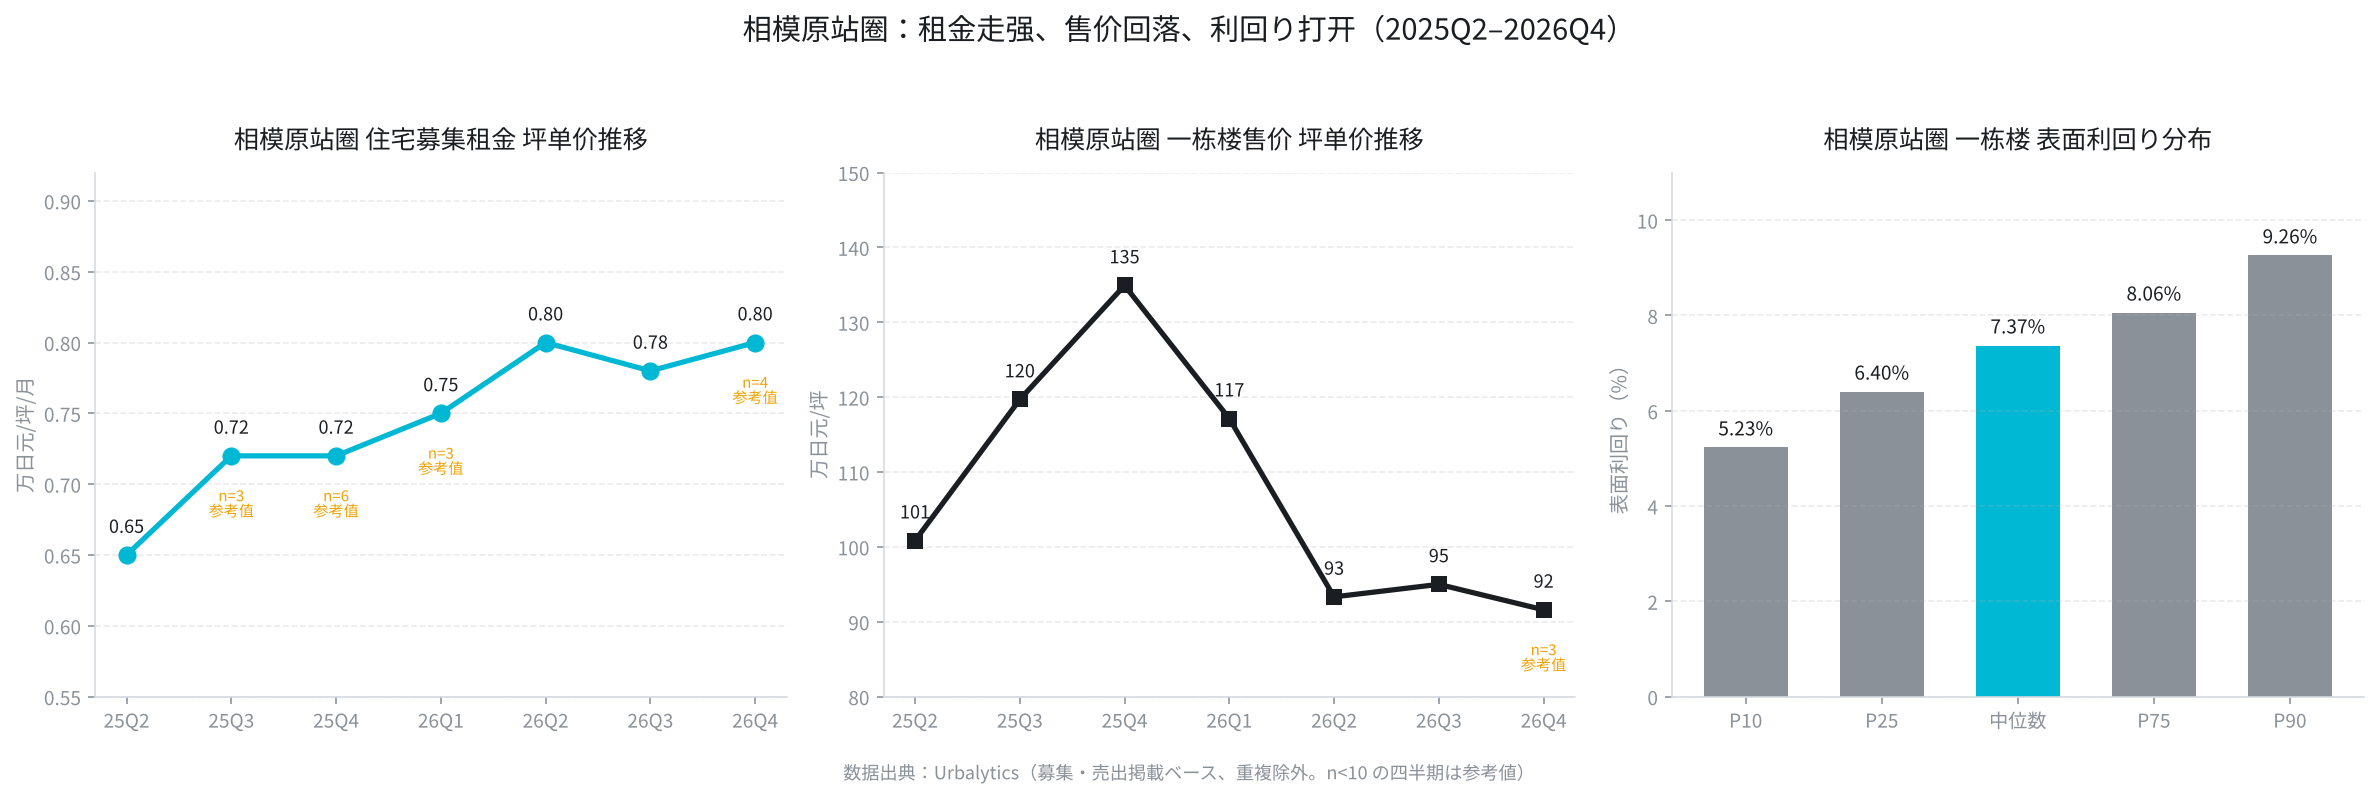
售价端的方向却相反。同期相模原站圈共有46栋一棟(整栋收益楼)的在售或调价记录,建物坪单价从2025年第二季度的约101万日元冲高至第四季度的135万日元后持续回落,2026年第三季度约为95万日元,整体区间变动约[[-5.8%]]。租金上行叠加售价回落,直接的结果就是收益率被撑开:当前该站圈一棟的表面利回り(表面收益率)中位数为7.37%,P25为6.40%、P75为8.06%,中位成交挂牌价约1.2亿日元。
把这组数字和公示地价放在一起看,分化感更明显。2026年公示地价中,相模原市中央区住宅地平均为17.8万日元/㎡,同比上涨6.0%;商业地平均29.2万日元/㎡,同比上涨+8.2%。也就是说,土地估值在稳步抬升,而收益型资产的挂牌价却在松动——这个缺口,往往出现在市场对「未来兑现时点」尚无共识的阶段。
Urbalytics 洞察 Urbalytics 洞察:租金坪单价两年走高约两成、一棟售价坪单价同期回落约5.8%,是一组典型的「基本面先行、资产价格滞后」组合。对自有资金充裕、以现金流为锚的投资者而言,7.37%的表面利回り中位数在首都圈近郊已属偏高水位;但它同时也是市场对相模原站圈再开发不确定性所要求的风险溢价。
1174亿日元的分叉口:高架,还是地下道
真正的看点在于相模原市这次为什么改口。
2018年度时,市政府的判断还很保守:北口开发带来的交通增量,只要把都市计划道路宫下横山台线拓成四车道就能消化,高架化属于补给廠全面返还之后的长期课题。但2023年度的交通量调查推翻了这个前提——周边已经出现实际拥堵,市方认定即便完成四车道化,也未必能吸收北口开发新增的交通量。按现行土地利用计划测算,北口地区的发生集中交通量约为2.4万辆/日,宫下横山台线的将来交通量约5万辆/日。
制度条件也松动了。过去受国库补助采择要件约束,连续立体交差的范围必须一路包含到小原踏切;2021年度相模原踏切被认定符合「步行者瓶颈踏切」标准后,事业范围得以收缩到矢掛立体至西门踏切这一效果最集中的区段,小原踏切则改以地下道单独立体交叉处理。
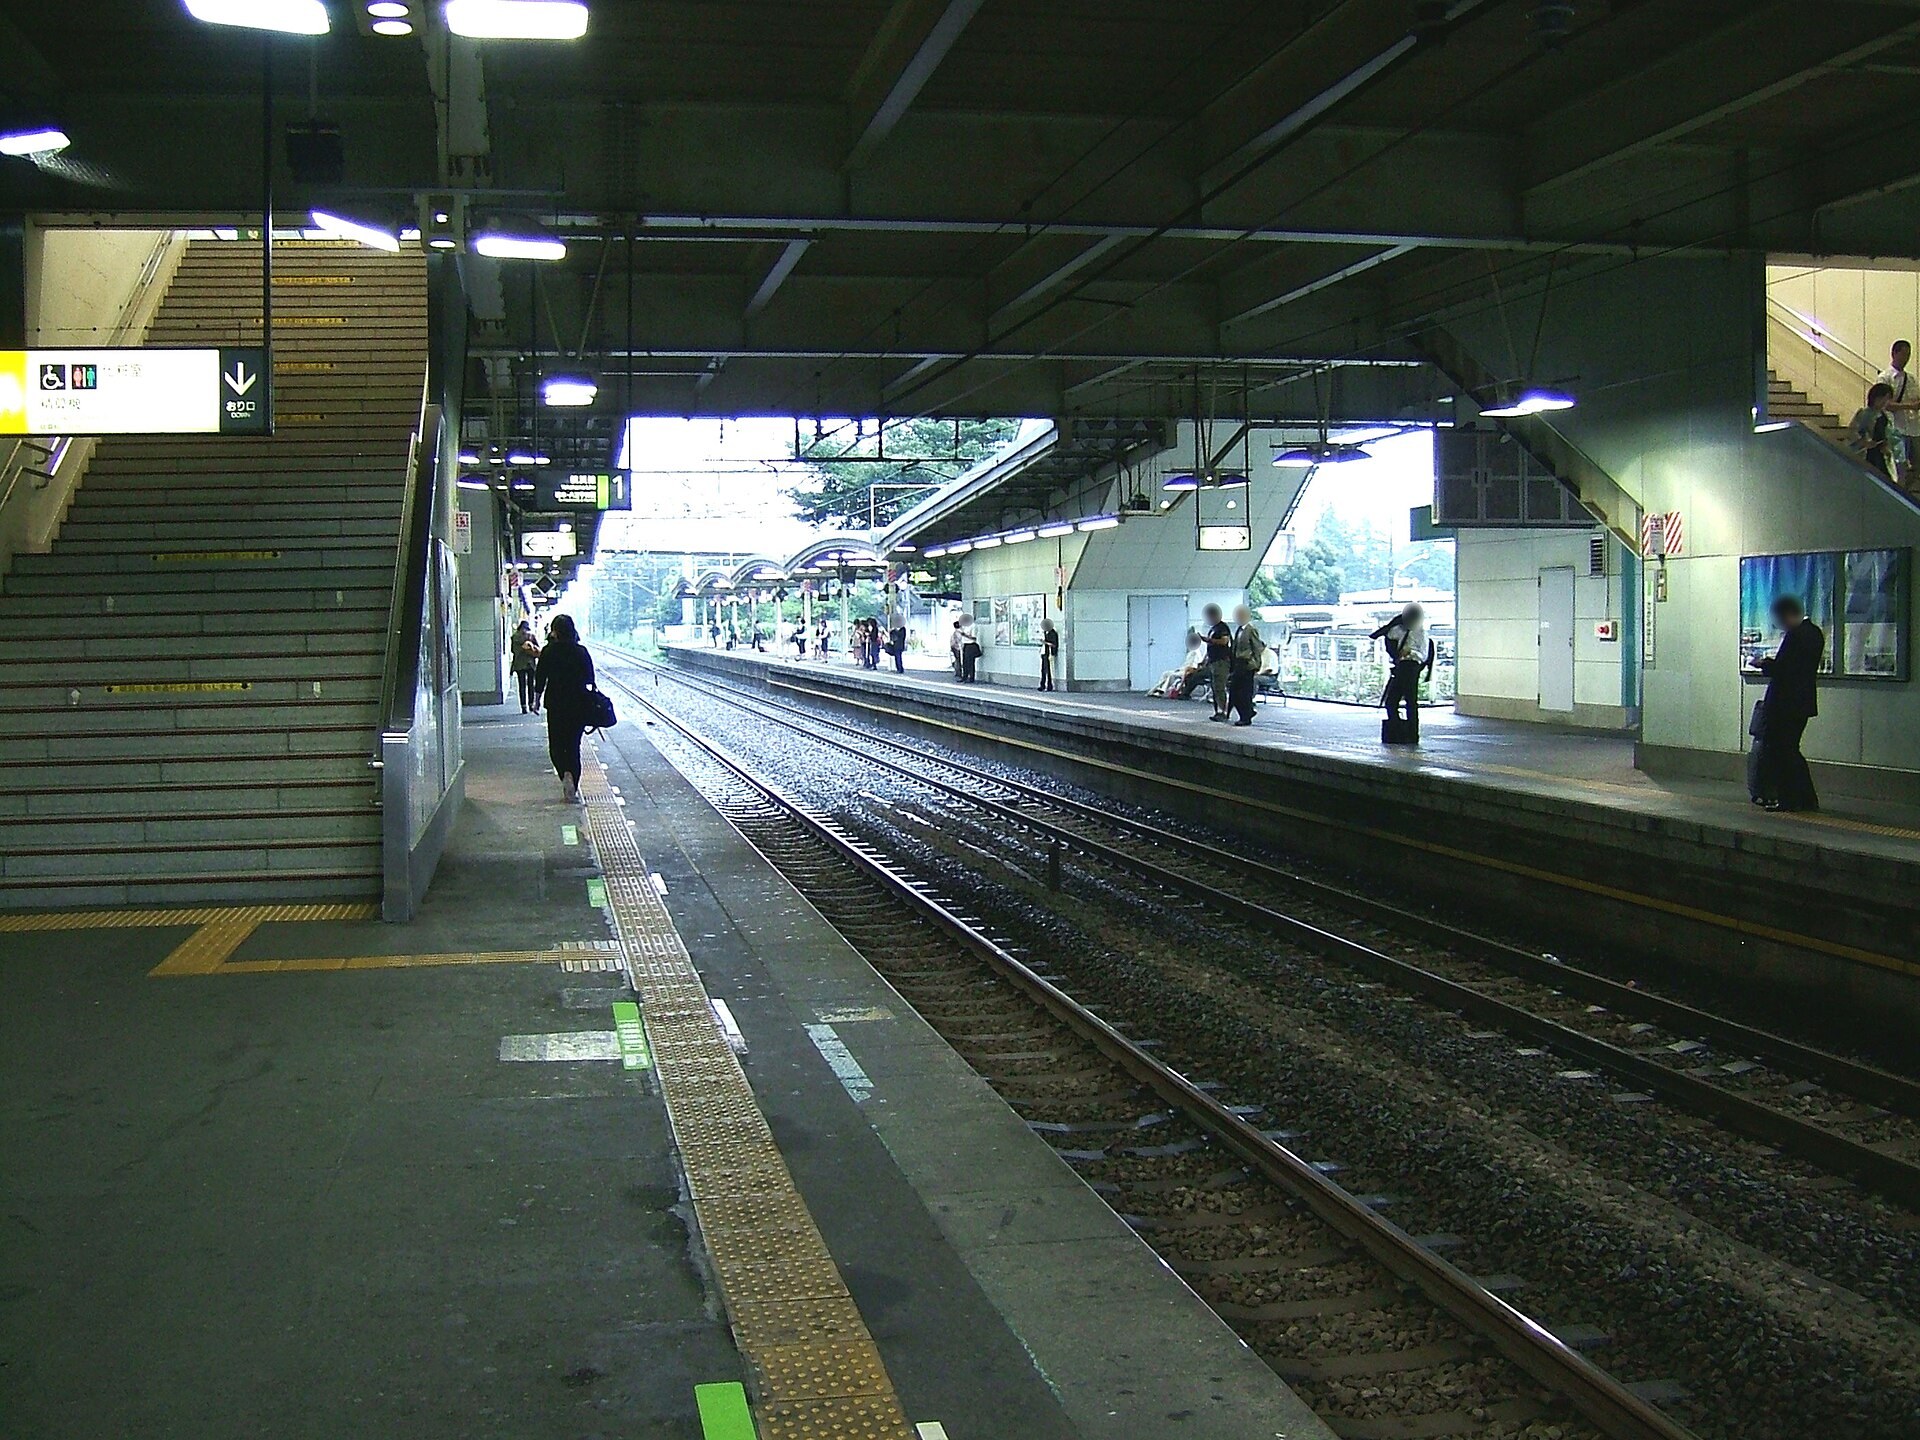
剩下的就是钱。既有试算中,道路地下化的地下道方案约651亿日元,而连续立体交差依施工方式不同,区间为约744亿至1174亿日元。相模原市仍以高架化为基本案,理由有三层:可以一次性除却相模原踏切与小山踏切两处平交道口、在既成市街地内的用地取得成本更可控、以及更容易提升车站南北的回游性。
决定费用上下限的关键变量,是施工方式:
其一,利用补给廠一侧的土地另建新高架线的「别线方式」造价相对低廉,但这块地的使用必须经过防衛省与美军的协议,协议结果直接左右施工方法、总事业费乃至费用便益分析的结论。
其二,在现有轨道正上方架设高架的方式工期长、费用高,却不需要额外用地,是在协议不顺时的现实退路。
对投资判断意味着什么
对相模原站圈的投资者而言,这条新闻真正改变的不是价格,而是时间轴。
过去两年,北口15公顷一直被当作一个「总有一天」的故事在讲。而市政府把高架化从长期课题提前到2026年度的预备调查议程,并计划同年起与JR东日本、国土交通省、交通管理者以及防衛省·美军展开关系机关协议,意味着这个故事的兑现路径第一次被写进了可执行的时间表。相模原市在庁内会议上的表述也很直白:道路网的整备状况会影响民间企业的进场意愿,市方必须先拿出推进基础设施的姿态。
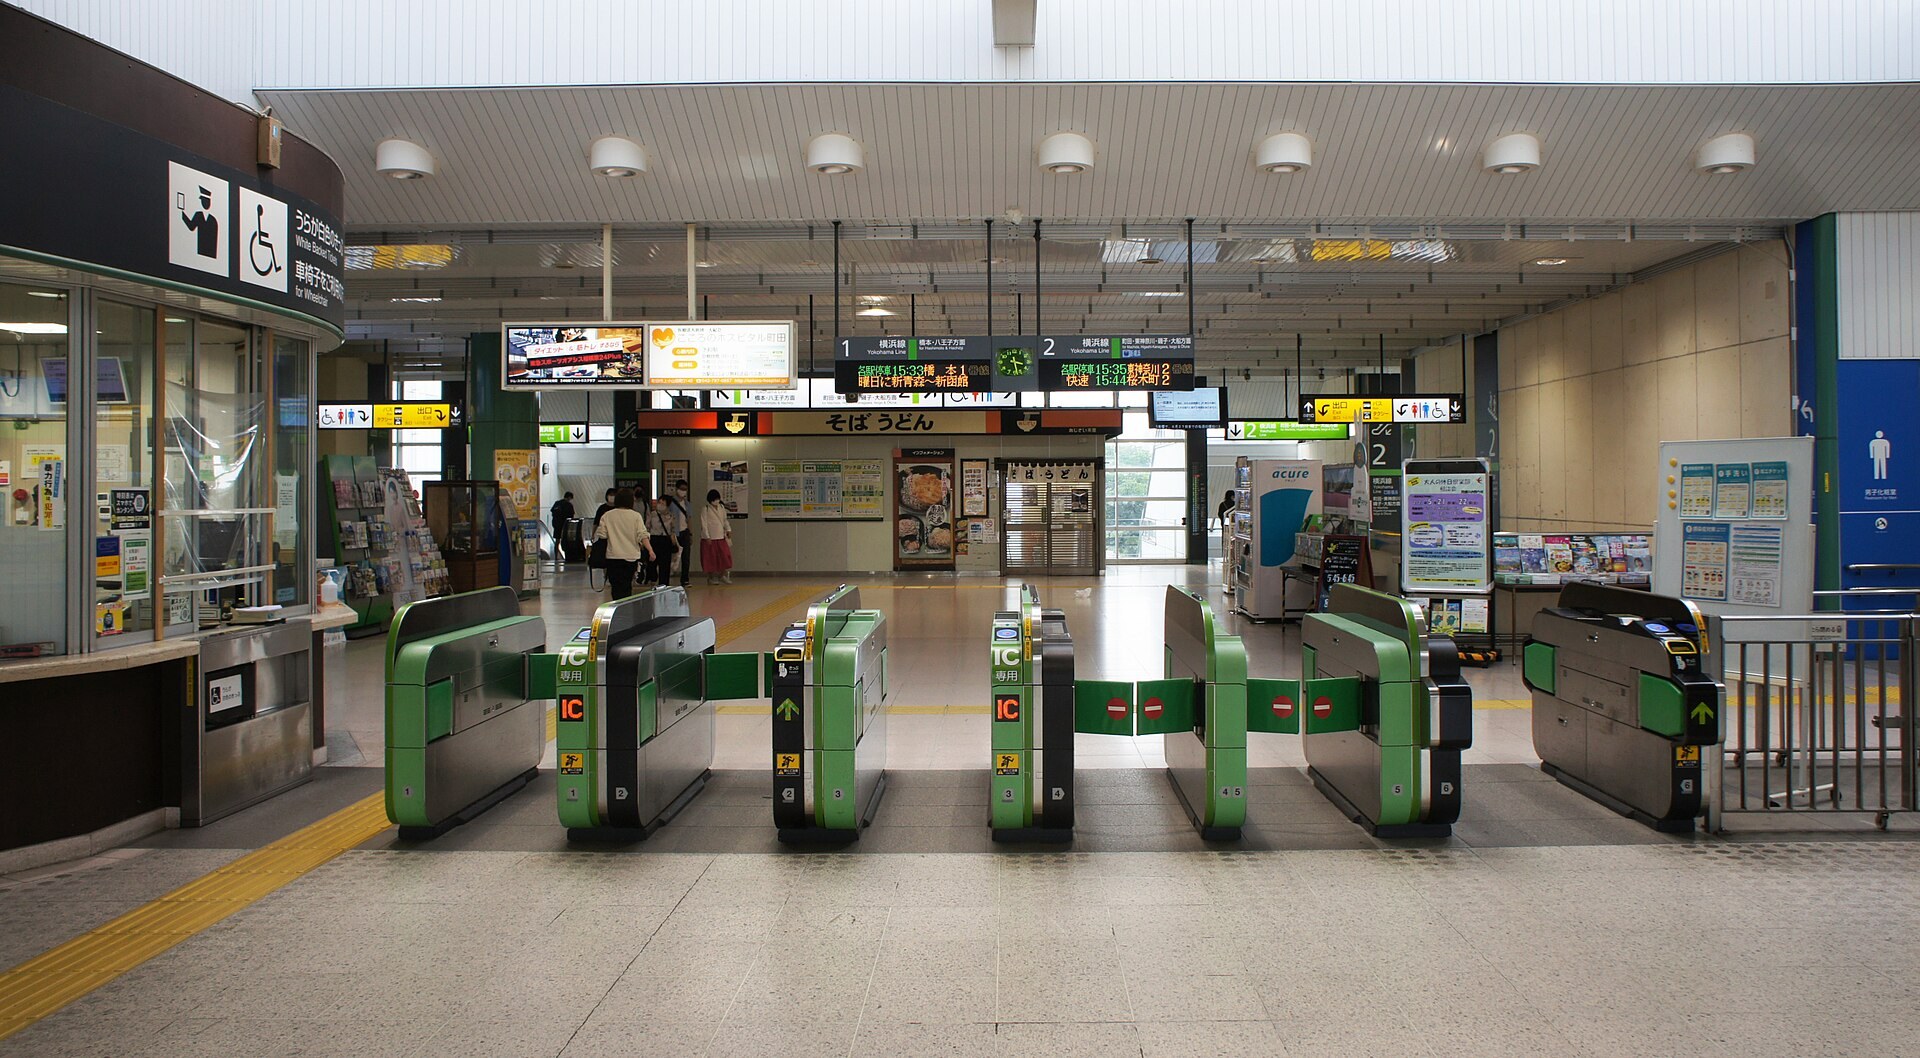
机会在于南北一体化的外溢效应。北口导入的商业与业务功能若能通过高架化后的南北回游动线带动南口既有市街地的人流,受益的将不只是返还地本身,而是整个站圈的租赁需求底盘——而这恰好对应着前文那条已经在走强的租金坪单价曲线。投资者可以用 Urbalytics 的区域对比工具,把相模原与同样经历站前大规模返还地开发的站圈放在同一时间轴上做租金与利回り的横向对照。
当然,风险同样具体:
其一,高架化至今未获决定,2026年度预备调查的结论完全可能是「费用便益不成立」,届时北口的开发密度与业态都要往下修正。
其二,总事业费仍需按物价上涨重新测算,744亿至1174亿日元的区间本身就说明方案尚未收敛,财政负担的最终形态存在变数。
风险提示 风险提示:铁路高架化并不等于南北道路自动贯通,交通管理者协议、防衛省·美军调整、以及物价上涨下的事业费再算定都尚未完成。以「再开发预期」为前提的溢价买入,在预备调查结论公布前缺乏安全边际;更稳妥的做法是以当前7%上下的表面利回り与实际租金现金流作为定价基准,把再开发视为期权而非已兑现价值。
相模原站圈眼下的位置颇为微妙:基本面已经在动,资产价格尚未反映,而决定一切的那份调查报告要等到2026年度才有结论。对以现金流为主、把再开发当作附加期权的长期持有者来说,这反而是一个不必追高的窗口期。想先把该站圈的租金分布与一棟利回り样本看清楚,Urbalytics 的区域数据面板可以直接调出上述376件募集与46栋在售的原始分布。
#相模原 #相模原駅 #神奈川不动产 #首都圈再开发 #連続立体交差 #相模総合補給廠 #北口15公顷 #一棟投资 #表面利回り #日本不动产投资 #小田急多摩线延伸 #公示地价 #租金相场 #Urbalytics
参考来源
1. 健美家, 2026, 「JR横浜線・相模原駅で高架化を検討へ。北口15ヘクタールの開発を支える都市基盤となるか」, https://www.kenbiya.com/ar/ns/region/shutoken/10532.html
2. 相模原市, 2025, 「相模原駅北口地区 土地利用計画」関連資料, https://www.city.sagamihara.kanagawa.jp/chuoku/1009385.html
3. 乗りものニュース, 2025, 「『小田急多摩線の延伸』実現のカギ!? 相模原駅『ドデカ敷地』開発へ検討本格化」, https://trafficnews.jp/post/134091
4. 国土交通省 地価公示(2026年)/土地価格相場 相模原市, 2026, https://totinokati.com/kakaku/エリア/神奈川県-相模原市/公示地価
5. 東急リバブル, 2026, 「2026年(令和8年)公示地価 神奈川県 相模原市中央区」, https://www.livable.co.jp/baikyaku/tochi/chika/area-kanagawa/a14152/kouji-005-001/
6. Urbalytics 平台数据(rent_stats / building_cap_rate_stats、相模原駅、2025-04-01〜2026-10-04), https://www.urbalytics.jp/
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。