字数: 2845 | 预计阅读时间: 6 分钟 | 浏览次数: 35
首都圈均价四个月来首次跌破一亿,跌的不是价格,而是都心高价盘的供给。
如果只看标题,2026 年 8 月的首都圈新房市场像是终于松动了:不动产经济研究所 9 月 17 日发布的数据显示,一都三县新建分售公寓的平均价格为 9770 万日元,同比下跌 5.4%,是四个月来首次跌破一亿日元大关。
对于等了三年"拐点"的买家来说,这条数字足够让人心跳加速。但把同一份统计再往下翻一页,结论会完全反转。
同一份统计里,四个都县无一下跌
真正反直觉的地方在于:构成这个"下跌"的四个区域,没有一个是跌的。
东京 23 区 8 月均价 1 亿 3821 万日元,同比微涨 0.1%,已经连续 16 个月站在一亿之上。神奈川县 7309 万日元,同比上涨 10.6%;埼玉县 6840 万日元,涨幅高达 15.6%;千叶县 6702 万日元,也涨了 9.1%。
四个都县全涨,合计却跌了 5.4%——这不是算术错误,而是加权结构变了。当高单价的都心项目从分母里大量消失,剩下的样本自然把平均值拉了下来。
供给数据把这层机制说得很清楚:神奈川县 8 月供给 140 户,同比骤减 37.8%;东京 23 区仅 478 户,同比减少 30.7%。与之相对,千叶县因为船桥地区有大型项目入市,供给量达到 247 户,同比几乎翻倍(+100.8%)。
换句话说,8 月的首都圈市场,是一次"贵的没开卖、便宜的集中开卖"的月份。所谓均价下跌,是统计口径的幻觉,不是价格的让步。
地价与建筑费,把开发商挤出了都心
供给为什么会塌?答案在成本端。
不动产经济研究所上席主任研究员松田忠司在发布会上指出,建设费的上涨正在改变项目的可行性边界:越往郊外走,越难做出符合当地相场的价格。
这句话值得反复琢磨。它说明开发商面对的不是"卖不卖得掉"的需求问题,而是"拿不拿得到地、算不算得过账"的供给问题。9 月 15 日国土交通省公布的基准地价显示,全国地价已连续五年上涨,商业地涨幅 2.9%,东京与大阪领涨——土地这一端的成本,没有任何缓和的迹象。
结果就是开发商的双向被挤压:都心拿地成本高到项目无法启动,郊外则受制于当地租金与收入水平,做不出能覆盖建筑费的售价。中间那一层原本最厚的产品带,正在被两头挤薄。
Urbalytics 洞察 从 Urbalytics 的内部数据看,这次被点名的船桥并不是"便宜"那么简单。船桥站圈内 486 件在租公寓样本显示,募集租金坪单价已从 2025 年第四季度的 0.97 万日元回升至 2026 年第三季度的 1.00 万日元,样本量同期从 15 件扩张到 219 件——量价同步走强,说明这里承接的是真实的居住需求外溢,而非单纯的低价倾销。
一栋收益端:船桥的价格已经先走一步
新房均价只是故事的一面。对收益型投资者来说,更有参考价值的是同一区域的一栋收益物件在发生什么。
Urbalytics 平台上船桥站圈内 105 件一栋在售样本显示,平均表面利回り为 6.36%,中位数 6.00%,平均售价约 1 亿 7028 万日元,年收入约 1010 万日元。这个利回り水平,放在一都三县的通勤圈内属于中位偏上。
但价格轨迹并不平缓。售出坪单价从 2025 年第三季度的 176 万日元一路冲到 2026 年第一季度的 278 万日元,随后回落至第三季度的 182.65 万日元,全期净变化仅 +3.75%。
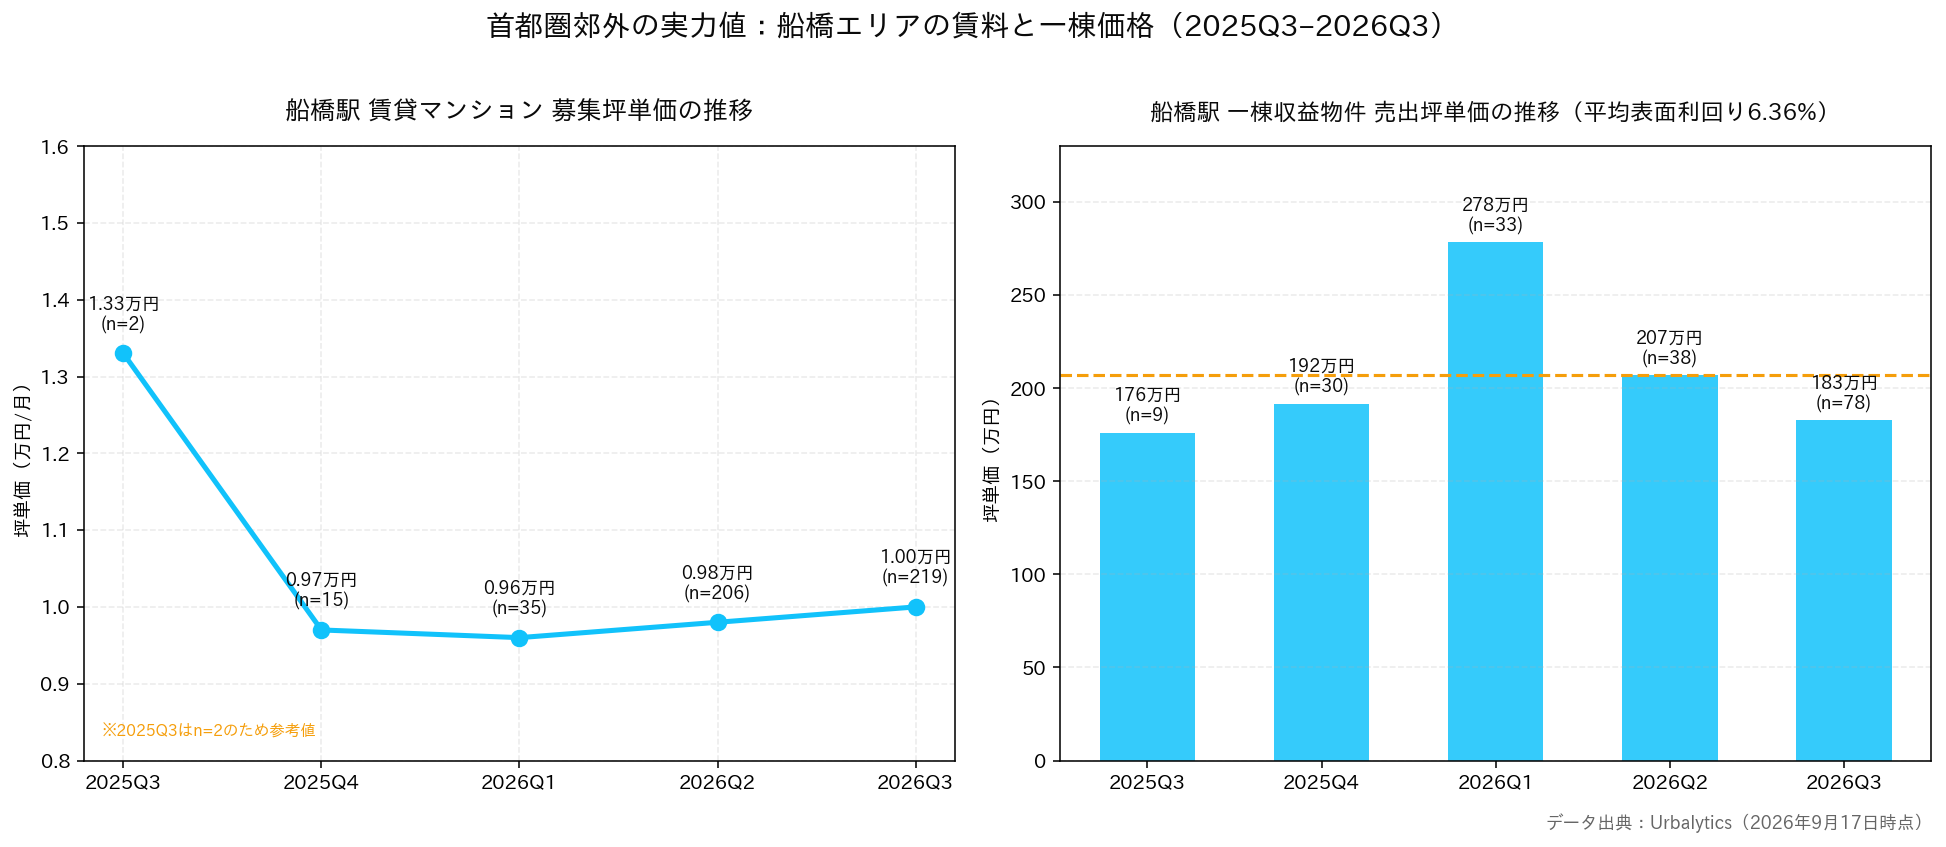
这条曲线传递的信息是:船桥的价格已经先于新房供给完成了一轮试探与回归。年初那个高点更像是卖方情绪的峰值,而当下的 180 万日元区间,才是买卖双方重新握手的位置。
对于打算在 2026 年下半年出手的投资者,这意味着窗口不在"等更便宜",而在"看清哪一段样本是常态、哪一段是噪音"。
风险提示 需要提醒的是,均价下跌绝不等于议价空间打开。当供给端主动收缩时,买方的谈判筹码其实是在变少而不是变多;同时,船桥 2025 年第三季度的租金样本仅 2 件,属于参考值,不宜作为趋势起点直接外推。
对投资者的三条实操含义
把以上拆解收拢,这份 8 月数据给出的判断有三层:
其一,任何"首都圈均价"类指标在供给剧烈波动的月份都不可直接解读为价格信号,必须先看清当月样本的地域构成与供给户数,再决定这个数字能不能用。
其二,都心与郊外正在完成一次角色分工——23 区继续维持一亿以上的稀缺定价,而神奈川、埼玉、千叶承接被价格挤出的实需,这条外溢链条对一栋与区分投资者都意味着新的标的池。
其三,成本推动型的高价位不会因为需求转弱而自动回落,真正可能带来价格调整的是利率与融资条件的变化,而不是月度均价的波动。
9 月 17 日日本银行决定加息,当天东京市场不动产股反而全面上涨,东证 Prime 逾八成个股收高——市场对"利率正常化"的解读,显然比一条月度均价要冷静得多。
结语:读数据,先读它的分母
2026 年 8 月的这条新闻,是一次教科书级的统计陷阱演示。9770 万日元这个数字本身没有错,错的是把它当作价格下跌的证据。
在一个供给被成本压制、需求向外围扩散的市场里,真正有效的判断只能建立在颗粒度更细的数据之上——具体到某个站圈的租金坪单价、某类资产的利回り分布、某个季度的样本量变化。这正是 Urbalytics 一直在做的事:把"首都圈"这种粗粒度叙事,还原成可以下单的区域真实值。
#首都圈房价 #新建公寓 #东京23区 #千叶船桥 #神奈川不动产 #埼玉不动产 #日本房产投资 #一栋收益物件 #表面利回り #不动产经济研究所 #基准地价 #日银加息 #租金相场 #供给收缩 #Urbalytics
参考来源
1. 読売新聞, 2026,「8月の首都圏新築マンション、平均価格は前年同月比5・4%低い9770万円…高価格帯で供給減少」, https://www.yomiuri.co.jp/economy/20260917-GYT1T00335/
2. 朝日新聞, 2026,「首都圏の新築マンション、8月は9770万円 4カ月ぶり1億円割れ」, https://news.yahoo.co.jp/articles/57afd1497a0211dfff99c000443a921409d4671d
3. TBS NEWS DIG, 2026,「8月の新築分譲マンション価格 首都圏9770万円 4か月ぶりに1億を下回る」, https://news.yahoo.co.jp/articles/dfa135ae546127d3b4575720a5dd14186589b29b
4. 健美家, 2026,「国土交通省が基準地価発表。全国地価は5年連続上昇。商業地2.9%、東京・大阪が牽引」, https://www.kenbiya.com/ar/ns/research/
5. 読売新聞, 2026,「日経平均株価、終値は213円高」, https://www.yomiuri.co.jp/economy/20260917-GYT1T00274/
6. Urbalytics 平台内部数据(船桥站圈 賃貸マンション 486 件/一棟収益 105 件、2026 年 9 月 17 日取得), https://www.urbalytics.jp
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。