文字数: 3332 | 予想読書時間: 7 分 | 閲覧数: 15
首都圏の平均価格は4カ月ぶりに1億円を割り込んだ。下がったのは価格ではなく、都心の高価格帯物件の供給だ。
見出しだけを見れば、2026年8月の首都圏新築市場はようやく軟化したように映る。不動産経済研究所が9月17日に公表したデータでは、1都3県の新築分譲マンションの平均価格は9770万円、前年同月比-5.4%。4カ月ぶりに1億円の大台を割り込んだ。
3年間「転機」を待っていた買い手には十分に鼓動が高まる数字だ。しかし同じ統計をもう1ページめくると、結論は正反対になる。
同じ統計で、4都県はいずれも下落していない
逆説的だが、この「下落」を構成する4エリアのうち、下がったところは一つもない。
東京23区の8月平均は1億3821万円で前年同月比+0.1%。1億円超えは16カ月連続。神奈川県は7309万円(+10.6%)、埼玉県は6840万円(+15.6%)、千葉県は6702万円(+9.1%)。
4都県がそろって上昇しているのに、合計では-5.4%。これは算数の誤りではなく、加重構成が変わったためだ。単価の高い都心案件が分母から大量に消えると、残るサンプルが平均値を自然に押し下げる。
供給データがこのメカニズムを明確に示す。神奈川県の8月供給は140戸で前年同月比-37.8%。東京23区はわずか478戸で-30.7%。一方、千葉県は船橋エリアの大型案件の投入で247戸、ほぼ倍増(+100.8%)。
言い換えれば、8月の首都圏市場は「高い物件は出ず、比較的安い物件が集中して発売」した月だった。いわゆる平均価格の下落は統計上の見え方であって、価格の譲歩ではない。
地価と建設費がデベロッパーを都心から押し出す
供給が痩せた理由はコスト側にある。
不動産経済研究所 上席主任研究員の松田忠司氏は、建設費の上昇が案件の実現可能性の境界を変えていると指摘する。郊外へ行くほど、地域の相場に見合う価格を組み立てにくい。
これは「売れるかどうか」という需要側の問題ではなく、「土地を取得できるか、採算が合うか」という供給側の課題であることを示す。9月15日に国土交通省が公表した基準地価では、全国地価は5年連続上昇、商業地は+2.9%、東京・大阪がけん引。土地コストに緩和の兆しはない。
結果としてデベロッパーは両側から挟まれる。都心では土地取得コストが高すぎて案件が立ち上がらず、郊外では賃料や所得水準に縛られ、建設費をカバーできる価格設定が難しい。本来ボリュームが厚かった中間レンジのプロダクト帯が、両端から圧縮されている。
Urbalytics インサイト Urbalyticsの内部データによれば、今回名指しされた船橋は単に「安い」わけではない。船橋駅圏内の賃貸マンション486件のサンプルでは、募集賃料の坪単価が2025年4Qの0.97万円から2026年3Qには1.00万円へ回復。サンプル数も同期間に15件から219件へ拡大した。量価ともに堅調で、単なる投げ売りではなく、都心からの実需の外溢を受け止めていることがうかがえる。
一棟収益サイド:船橋の価格は一足先に動いた
新築の平均価格は物語の一面にすぎない。インカム投資家にとっては、同エリアの一棟収益物件で何が起きているかの方が参考になる。
Urbalyticsプラットフォーム上で、船橋駅圏内の一棟販売中サンプル105件を見ると、平均表面利回りは6.36%、中央値6.00%。平均売価は約1億7028万円、年間収入は約1010万円。この利回り水準は、1都3県の通勤圏では中位〜やや上に位置する。
しかし価格トレンドは平坦ではない。成約坪単価は2025年3Qの176万円から2026年1Qに278万円まで一気に上昇し、その後3Qには182.65万円へ反落。全期間の純変化は+3.75%にとどまる。
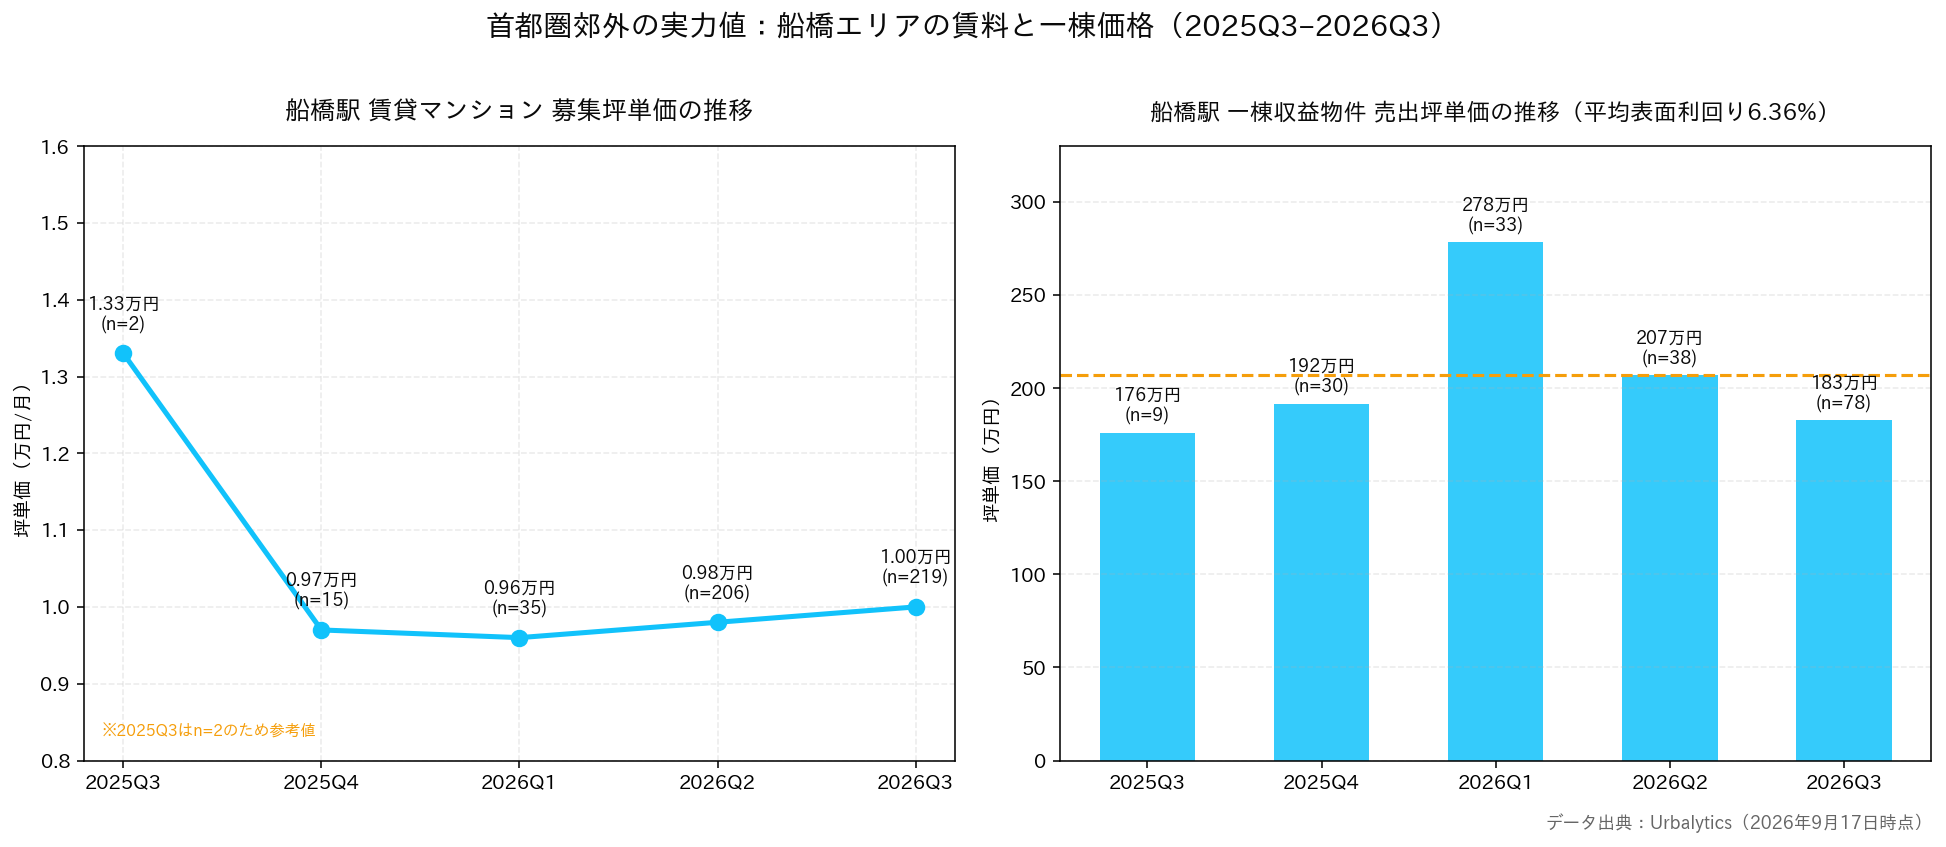
このカーブが示すのは、船橋の価格は新築供給に先行して一度の試し高と回帰を終えているということ。年初の高値は売り手心理のピーク色が強く、足元の180万円台こそが売り手・買い手の折り合い水準だ。
2026年下期に動く投資家にとって、見るべきは「さらに安くなるのを待つ」ことではなく、「どのサンプルが常態で、どれがノイズか」を見極めることにある。
リスク注意 平均の下落は値引き余地の拡大を意味しない。供給側が自発的に絞る局面では、買い手の交渉力は強まるどころか弱まる。また、船橋の2025年3Qの賃料サンプルはわずか2件で参照値の域を出ず、トレンド起点としての外挿は避けたい。
投資家への実務的含意・3点
以上を踏まえると、8月データから得られる示唆は3点だ。
第一に、「首都圏平均」系の指標は、供給が大きく振れた月に価格シグナルとして直接解釈してはならない。当月サンプルの地域構成と供給戸数を確認し、その数字が使えるかを見極める必要がある。
第二に、都心と郊外は役割分担を進めている。23区は1億円超の希少プレミアムを維持し、神奈川・埼玉・千葉は価格に押し出された実需を受け止める。この外溢チェーンは、一棟・区分いずれの投資家にとっても新たな投資対象プールを意味する。
第三に、コストプッシュ型の高価格帯は需要の弱含みだけでは自動的に低下しない。価格調整をもたらし得るのは金利と融資条件の変化であり、月次平均のぶれではない。
9月17日、日本銀行は利上げを決定。にもかかわらず当日の東京市場では不動産株が総じて上昇し、東証プライムの8割超が高かった。市場の「金利正常化」解釈は、単一の月次平均値よりもはるかに冷静だ。
結語:データを読むなら、まず分母を読む
2026年8月のこのニュースは、教科書的な統計トラップの実演だ。9770万円という数字そのものは正しい。誤りは、それを価格下落の証拠と見なす解釈にある。
供給がコストに抑えられ、需要が外縁へ拡散する市場では、有効な判断はより細かな粒度のデータに基づくしかない——具体的には、特定の駅圏の賃料坪単価、資産タイプ別の利回り分布、四半期ごとのサンプル数の変化である。Urbalyticsが一貫して取り組んでいるのは、この「首都圏」という粗い物語を、発注可能なエリアの実数へ還元することだ。
#首都圏マンション価格 #新築マンション #東京23区 #千葉船橋 #神奈川不動産 #埼玉不動産 #日本不動産投資 #一棟収益物件 #表面利回り #不動産経済研究所 #基準地価 #日銀利上げ #賃料相場 #供給収縮 #Urbalytics
参考資料
1. 読売新聞, 2026,「8月の首都圏新築マンション、平均価格は前年同月比5・4%低い9770万円…高価格帯で供給減少」, https://www.yomiuri.co.jp/economy/20260917-GYT1T00335/
2. 朝日新聞, 2026,「首都圏の新築マンション、8月は9770万円 4カ月ぶり1億円割れ」, https://news.yahoo.co.jp/articles/57afd1497a0211dfff99c000443a921409d4671d
3. TBS NEWS DIG, 2026,「8月の新築分譲マンション価格 首都圏9770万円 4か月ぶりに1億を下回る」, https://news.yahoo.co.jp/articles/dfa135ae546127d3b4575720a5dd14186589b29b
4. 健美家, 2026,「国土交通省が基準地価発表。全国地価は5年連続上昇。商業地2.9%、東京・大阪が牽引」, https://www.kenbiya.com/ar/ns/research/
5. 読売新聞, 2026,「日経平均株価、終値は213円高」, https://www.yomiuri.co.jp/economy/20260917-GYT1T00274/
6. Urbalytics プラットフォーム内部データ(船橋駅圏 賃貸マンション486件/一棟収益105件、2026年9月17日取得), https://www.urbalytics.jp
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。