文字数: 3870 | 予想読書時間: 8 分 | 閲覧数: 65
新鎌ケ谷駅前に1,300人分の新規雇用が加わる。しかし実勢データは、市場がこの期待をすでに前倒しで織り込み済みであることを示している。
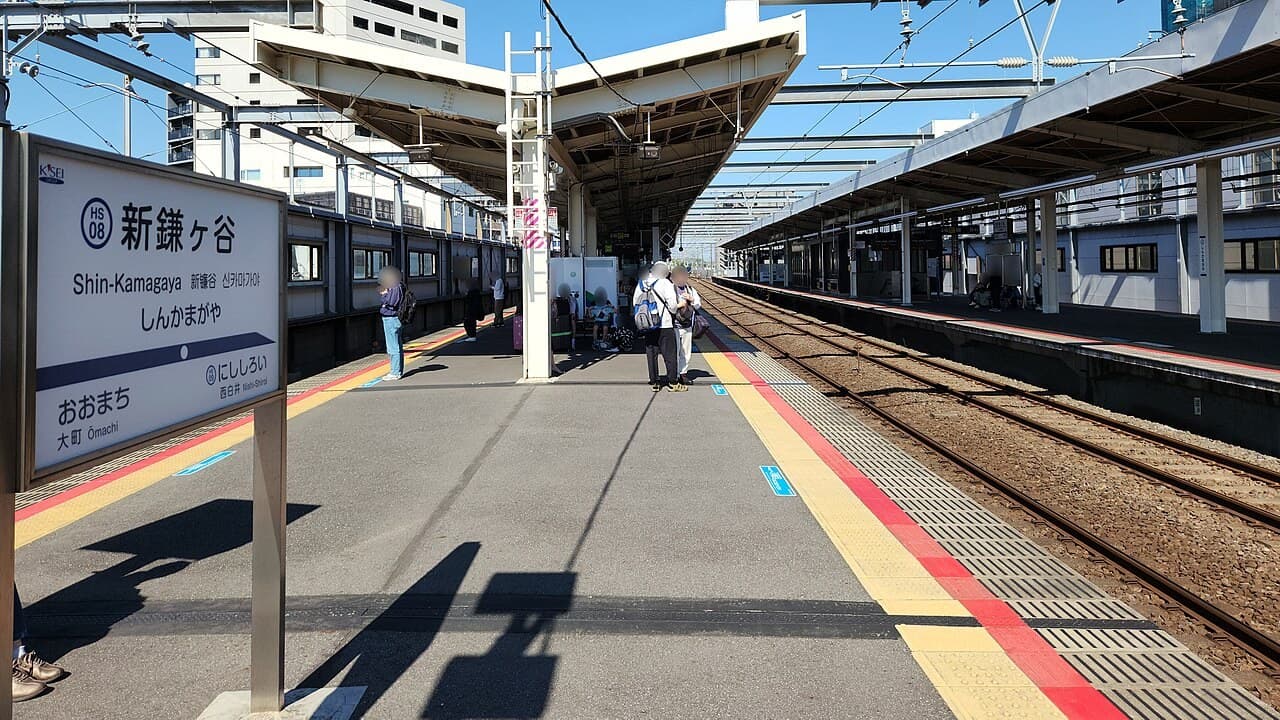
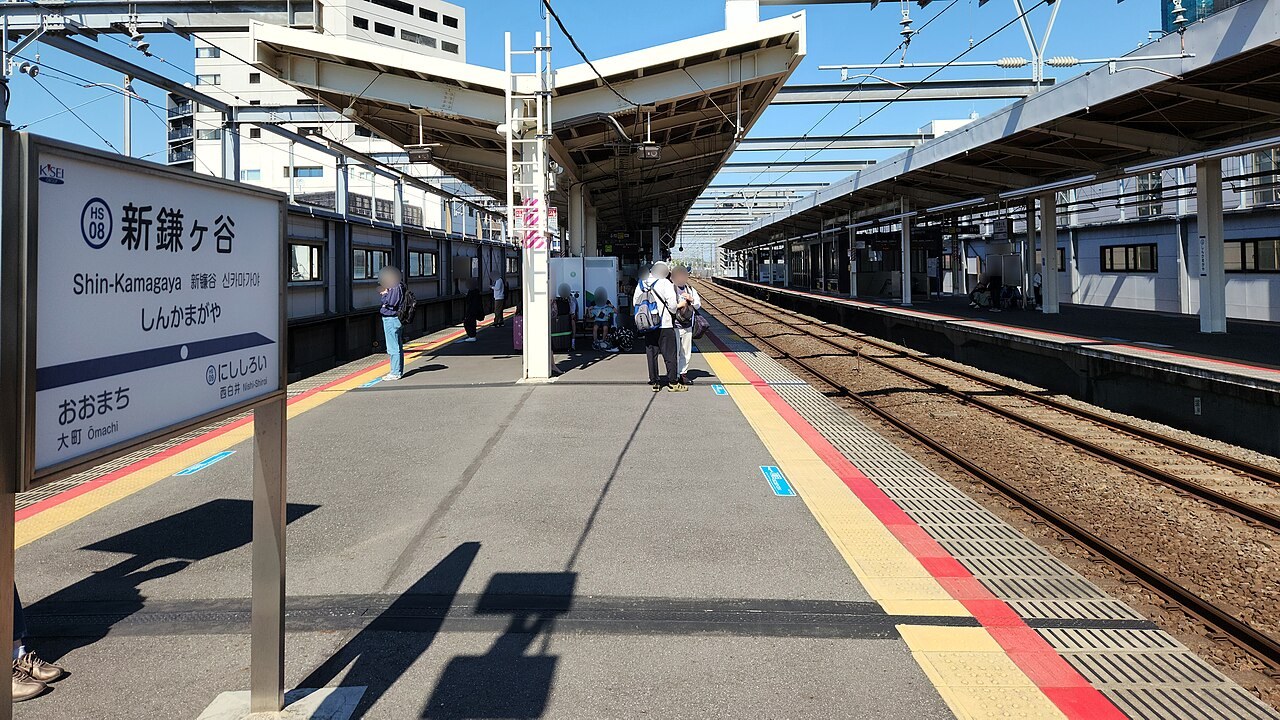
2026年9月10日、京成電鉄は千葉県鎌ケ谷市の新鎌ケ谷駅前に商業施設「ekubo京成 新鎌ケ谷」を開業。同日、駅舎と南口を結ぶ南北自由通路も供用開始となった。
通勤路線上の一地方駅にとっては、本来なら地域住民だけが注目すればよいニュースに見える。
しかし、鎌ケ谷市が開示した数字を加えると様相が変わる。駅南側全体で約1,300名の新規就業者が見込まれている。これは、長らく「住宅地かつ乗換駅」とみなされてきた駅に、昼間人口が実際に流入することを意味する。
問題は、Urbalytics プラットフォームで同一圏域の実際の売出データを見ると、そこにあるのは「割安な谷」ではなく、すでに張り付いたカーブだという点だ。
事象の骨子:3棟、2つの年度、そして頓挫した一本の鉄道路線
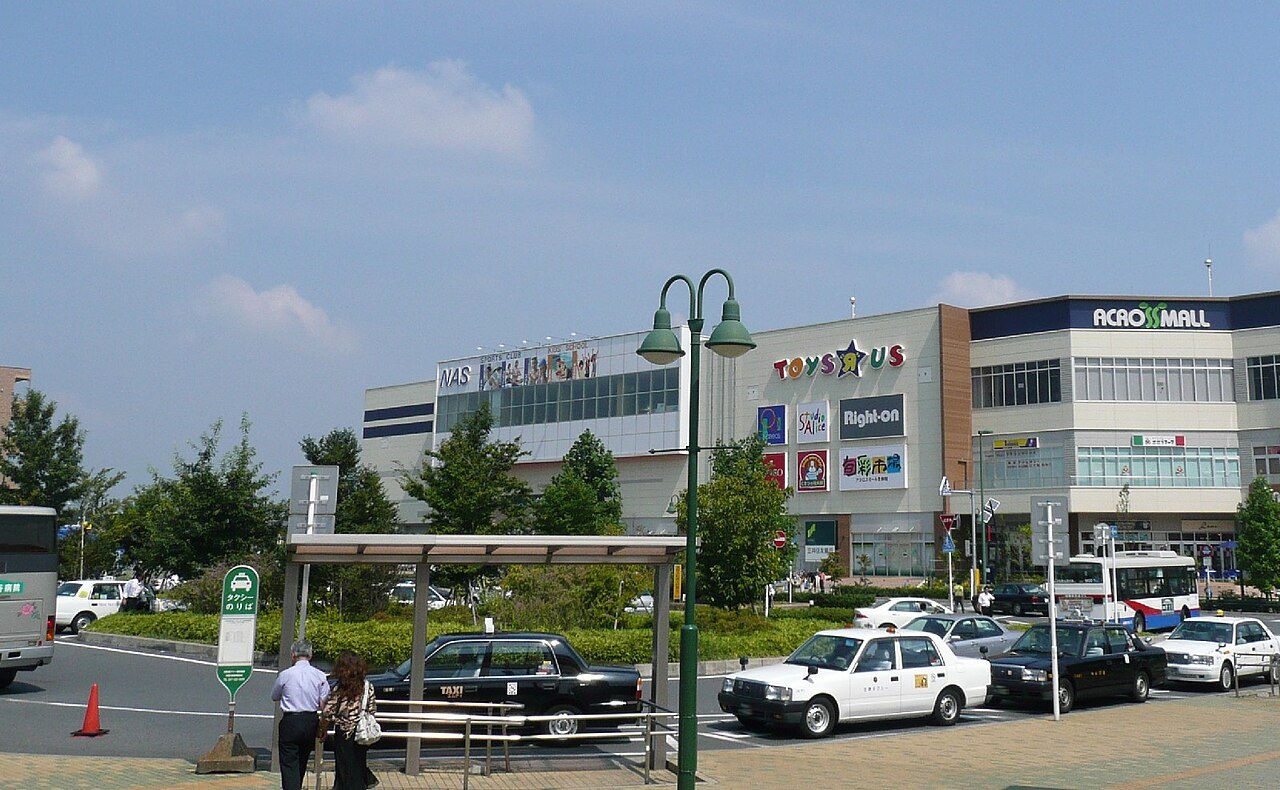
まず事実関係を整理する。9月10日に開業した京成電鉄の「ekubo京成 新鎌ケ谷」は、鎌ケ谷市新鎌ケ谷1-12-3所在、地上6階・地下1階。1~4階は飲食・ドラッグストア・家電量販、5・6階はオフィスで構成される。
これは第一歩に過ぎない。駅南側の将来像を左右するのは、今後2つの年度に順次完成する2棟の業務施設である。
その一つ目は、駅前交番裏手に日本コープ共済生活協同組合連合会が地上6階・延床約6,600㎡の中核オフィス棟を建設する計画。2~6階を自社利用とし、約700人が就業する想定で、2029年度の開業を見込む。
二つ目は、京成電鉄が別区画に地上6階・延床約2,200㎡の商業・オフィス複合施設を整備し、2028年度の開業を予定する。
ここで見落とされがちだが極めて重要な点がある。コープ共済連は賃貸オフィスビルを建ててテナントを募るのではなく、都内に点在する拠点を新鎌ケ谷の自社利用型中枢に集約する計画だ。
自社利用型と賃貸型の違いは、投資判断の分水嶺となる。賃貸型オフィスはリーシングに依存し、空室リスクを伴う。一方、自社利用型は約700人の通勤需要が竣工時点で確定しており、「建ったが稼働しない」という事態は想定しにくい。
制度面からの視点:なぜこの土地は2026年まで空いていたのか
投資家が理解すべきは、これら開発用地の来歴である。
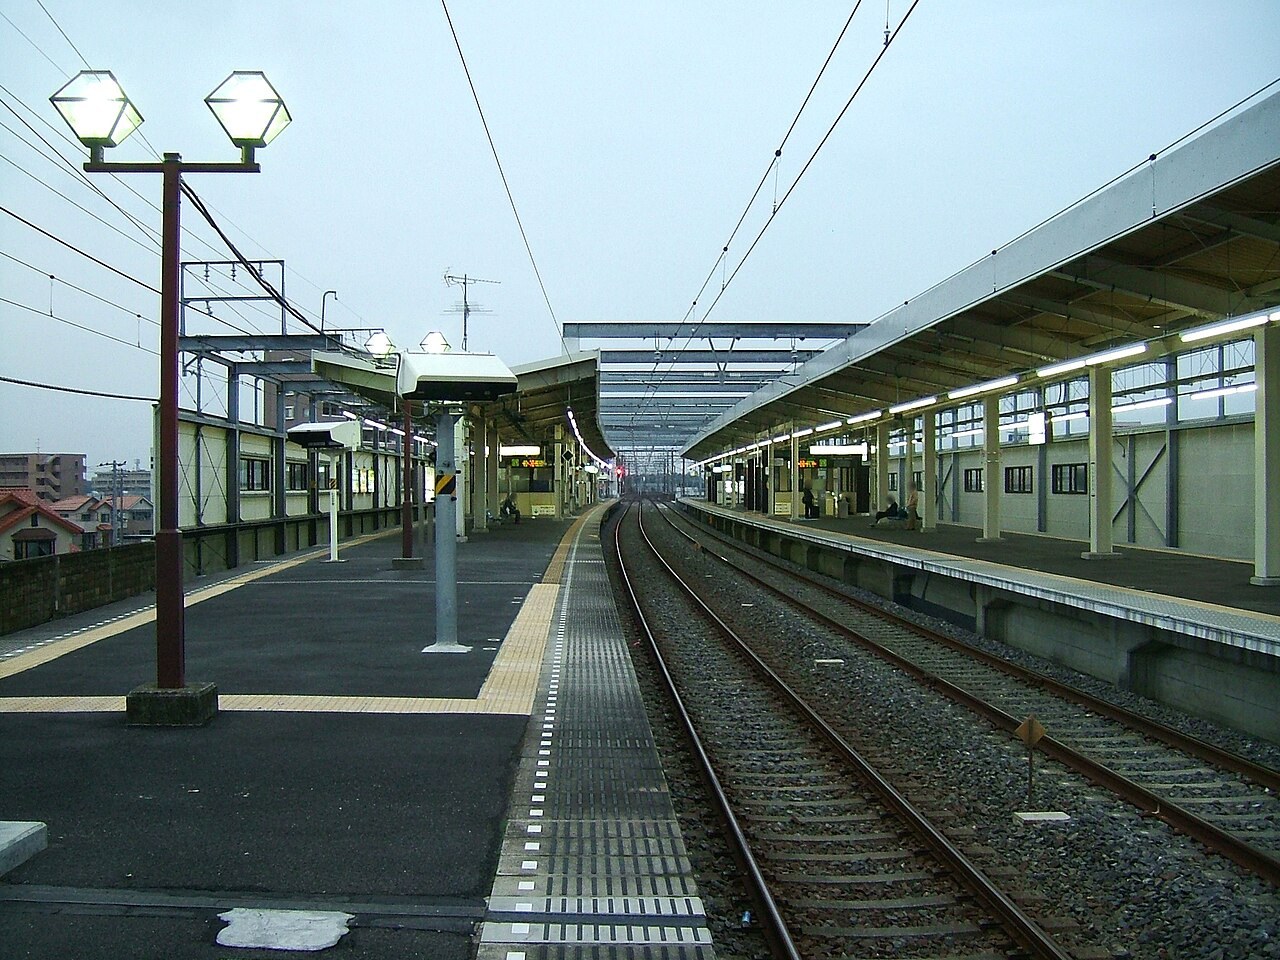
新鎌ケ谷駅南側に残っていたまとまった県有地は、本来「東京10号線延伸新線」—都営新宿線方面から新鎌ケ谷を経て千葉ニュータウンへ延伸する鉄道計画—のために確保されていた保留地である。
路線は最終的に実現せず、土地は鉄道予定地の名目で数十年にわたり凍結された。鎌ケ谷市は2023年以降、南側に残る2つの県有地区画(合計約2,460㎡)を取得し、雇用創出と昼間人口の増加を条件に土地利用を進めている。
端的に言えば、今回の新鎌ケ谷の開発供給は市場主導の老朽建替えではなく、凍結されていた土地の一度限りの放出、すなわち再現性のない供給だ。
これは二つの点を規定する。
その一、供給は連続的ではなく断崖的である。この用地が消化されれば、駅前に同規模のまとまった土地が市場に出る見込みは乏しい。以後の増分は駅西側約35haの構想に依存するが、現時点で事業者も着工時期も未定だ。
その二、放出のタイミングは市場ではなく行政が決める。開発のスケジュールは市の計画に記載され、投資家は価格シグナルで前倒しも後ろ倒しもできない。2028年・2029年という2つの年度を受動的に待つしかない。
本当に希少なのは新築ビルそのものではなく、二度と出ない駅前の土地である。
データ検証:市場はすでに物語を先買いしている
投資家が最も気にする問い—これらの材料はすでに価格に織り込まれているのか—に戻ろう。
Urbalytics プラットフォームのデータは明快だ。新鎌ケ谷駅圏の一棟収益物件の表面利回り中央値は約5.88%。同じ千葉北西部の通勤圏である船橋は約6.00%、松戸は約6.79%、柏は約7.04%である。
つまり、規模で船橋・柏に及ばない新鎌ケ谷の利回りが、4駅の中で最も低い。価格ロジックに引き直せば、同じ年間収益を得るために新鎌ケ谷では元本を約2割多く投じる必要があるということだ。
Urbalytics インサイト Urbalytics プラットフォームのデータによれば、新鎌ケ谷駅圏の一棟物件の表面利回り中央値は約 5.88%(サンプル n=3、参考値)で、船橋 6.00%、松戸 6.79%、柏 7.04%を下回る。同一圏域の賃貸アパート募集の坪単価は 2026年Q1の 0.72万円/坪からQ3の 0.77万円/坪へ上昇し、2四半期で累計約 6.9%上昇。一方で平均月額賃料総額は 10.53万円から 8.94万円へ低下している——上がっているのは単価であり、縮んでいるのは面積だ。
賃料面のこの乖離は補足に値する。坪単価の上昇は、単位面積当たりの支払能力が確かに改善していることを示す。他方、総賃料の低下は、市場供給が小規模住戸へシフトしていることを物語る。
一棟収益ビルを長期保有する投資家にとって、これが意味するのは次の一点だ。すなわち、賃料の伸びは主として住戸タイプの構成変化に由来し、既存ストックの実質的な賃上げによるものではない。
投資家はこのニュースをどう読むべきか
以上の三層の情報を重ね合わせると、新鎌ケ谷は「期待は織り込み済みだが、実装は未完」という典型的な中間段階にある。
ポジティブ要因は実在する。4路線の結節、1日あたり約12万人の乗換え、そして2028~2029年に確実に創出される約1,300人分の雇用。いずれも机上の構想ではなく、事業主体・延床・年度が明示された具体案件だ。
だが価格もまた現実的だ。利回り中央値 5.88%は、これらの期待がすでに割り引かれていることを示し、後続投資家に残る安全余地は限定的である。
したがって、焦点は「新鎌ケ谷を買うか否か」ではなく、「何を、どのレイヤーで買うか」に移る。
その一、昼間人口増の直接恩恵を受けるのは、サラリーマン向けの飲食・コンビニエンス・小規模サービス業であって、駅圏外縁の老朽化した住宅一棟ではない。約700人の自社利用オフィス需要は、平日昼間の確実な来店トラフィックを生む。この需要は未だ実測データが乏しく、今後12~24カ月の継続的なトラッキング対象となる。
その二、対象が住宅系一棟であれば、賃料の構造変化を組み込む必要がある。増分需要の主がファミリーではなく通勤層である以上、中小住戸の実際の消化速度は大型住戸を明確に上回る。この点は、募集時の表面利回りからは読み取りにくい。
リスク注意 本稿で引用した新鎌ケ谷の一棟利回り中央値はサンプル数 3件(n=3)に基づく参考値であり、駅圏全体の実態を代表しない可能性が高い。実務判断ではサンプル拡張や隣接駅圏によるクロスチェックを推奨する。さらに、1,300名の新規就業者は鎌ケ谷市の見込み値であり、2028・2029年度の開業時期も計画値に過ぎないため、延期や規模調整のリスクがある。南北自由通路供用後の実際の人流増も現時点で公的統計がなく、開業初期の来店データを安易に長期需要へ外挿すべきではない。
結語
新鎌ケ谷のニュースの真価は、「また一つの駅前再開発」という点ではない。むしろ、日本の地方駅圏でしばしば見られる進化のパターンを示したことにある。すなわち、鉄道計画の頓挫で数十年凍結されていた土地が、最終的に商業・住宅・オフィスの組み合わせで都市へと再装填されるという軌跡だ。
投資家にとって難しいのは、物語の真偽を見抜くことではなく、その物語が先回りで買い尽くされていないかを見極めることだ。新鎌ケ谷の示す答えは明快である。物語は本物だが、価格もまた物語の終点近くにある。
実際の判断に入る前に、Urbalytics で対象駅圏の利回り分布と賃料坪単価の推移を一度引き出して照合する方が、再開発ニュースを10本読むより事態を雄弁に物語ることが多い。
#新鎌ケ谷 #鎌ケ谷市 #千葉不動産 #駅前再開発 #東京圏通勤圏 #京成電鉄 #一棟収益物件 #表面利回り #日本不動産投資 #昼間人口 #オフィス集約 #賃料坪単価 #Urbalytics #首都圏投資 #北総線
参考情報
1. 健美家, 2026, 「千葉県鎌ヶ谷市・新鎌ケ谷駅前の複合施設が供用段階へ。今後、周辺エリアも含めた商業・業務機能集積で約1,300人の新規就業を見込む」, https://www.kenbiya.com/ar/ns/region/shutoken/10524.html
2. 京成電鉄, 2026, 「新鎌ヶ谷駅前商業施設『ekubo京成 新鎌ケ谷』2026年9月10日オープン」(プレスリリース PDF), https://www.keisei.co.jp/
3. Impress Watch, 2025, 「千葉・新鎌ケ谷駅に6階建ての飲食店やオフィス 28年開業」, https://www.watch.impress.co.jp/
4. 鎌ケ谷市, 2026, 新鎌ケ谷駅南側 県有地の土地利用に関する公表資料, https://www.city.kamagaya.chiba.jp/
5. Urbalytics プラットフォームデータ(⼀棟表面利回り統計・賃貸募集坪単価推移、2026年9月時点), https://www.urbalytics.jp/
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。