字数: 3126 | 预计阅读时间: 7 分钟 | 浏览次数: 55
新镰谷站前多了1,300个就业岗位,但实勢数据显示,市场早已把这份预期提前定价完毕。
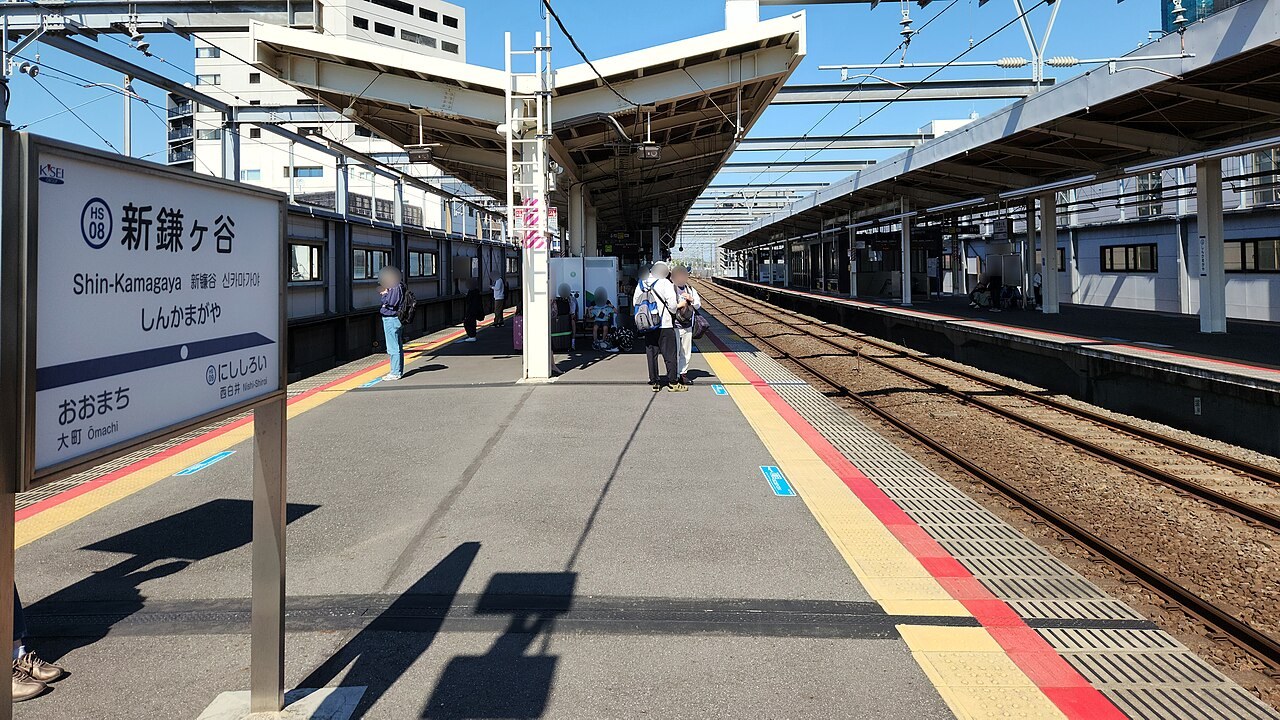
2026年9月10日,京成电铁在千叶县镰谷市的新镰谷站前开出了商业设施「ekubo京成 新鎌ケ谷」,同日启用的还有连接站体与南口的南北自由通道。
对一条通勤线路上的普通车站来说,这本该是一条只值得本地居民留意的消息。
但把镰谷市披露的一个数字放进来,性质就变了:站南侧整体预计将产生约1,300名新增就业者。这意味着一个长期被当作「住宅地兼换乘站」的车站,正在被塞进白天人口。
问题在于,当我们把 Urbalytics 平台上同一圈层的实际挂牌数据调出来时,看到的却不是「价值洼地」,而是一条已经被拉满的曲线。
事件本身:三栋楼、两个年度,和一条被放弃的铁路
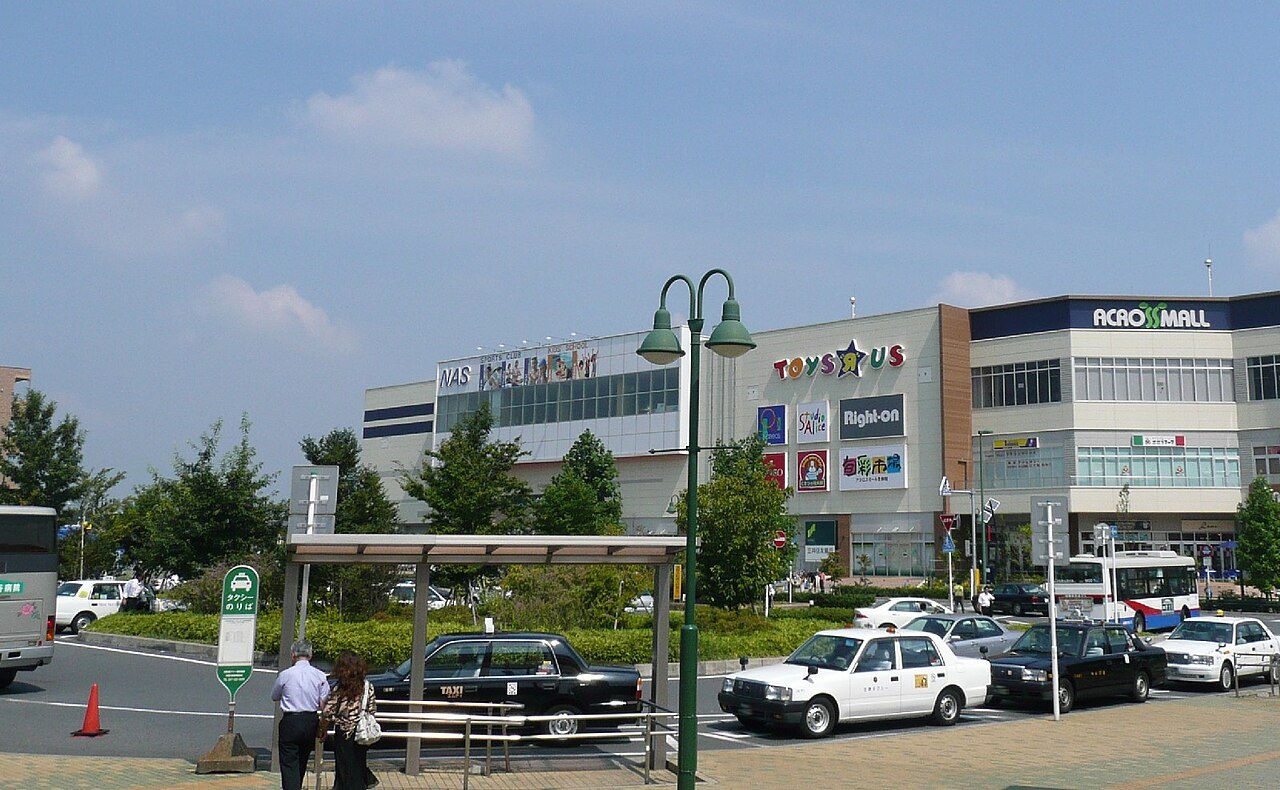
先把事实链摆清楚。京成电铁于9月10日开业的「ekubo京成 新鎌ケ谷」位于镰谷市新镰谷1-12-3,地上6层、地下1层,1至4层为餐饮、药妆与家电量贩,5、6层为办公。
这只是第一步。站南侧真正决定未来的,是接下来两个年度陆续落成的两栋业务设施。
其一,在站前派出所后侧,日本Coop共济生活协同组合联合会将建设地上6层、建筑面积约6,600㎡的核心办公楼,2至6层自用,计划容纳约700人办公,预计2029年度开业。
其二,京成电铁将在另一区划建设地上6层、建筑面积约2,200㎡的商业与办公复合设施,预计2028年度开业。
这里有一个容易被忽略却极其关键的细节:Coop共济连并非在建一栋招租的出租办公楼,而是把东京都内的多个据点集约到新镰谷的自用型中枢。
自用型和出租型的差别,是投资判断上的分水岭。出租型办公楼的入驻率取决于招商,可能空置;而自用型意味着约700人的通勤需求在竣工当天就是确定的,不存在「建好了没人来」的情形。
制度视角:这块地为什么会空到2026年
更值得投资者理解的,是这些开发用地的来历。
新镰谷站南侧留存的成片县有地,原本是为「东京10号线延伸新线」——从都营新宿线方向经新镰谷延伸至千叶新城的铁路计划——预留的用地。
线路最终没有实现,土地却以铁道预定地的名义被冻结了数十年。镰谷市在2023年之后取得了南侧残留的两个县有地区划、合计约2,460㎡,并以创造就业与增加白天人口为条件推进土地利用。
换句话说,新镰谷这一轮开发的供给来源并不是市场化的旧楼拆除,而是一次性释放的、不可复制的冻结用地。
这决定了两件事:
其一,供给是断崖式而非连续的。这批用地用完之后,站前不会再有同等规模的成片土地进入市场,后续增量只能依赖站西侧约35ha的构想,而那里目前尚未确定事业者与开工时间。
其二,用地释放的节奏由行政而非市场决定。开发的时间表写在市政计划里,投资者无法通过价格信号加速或延后它,只能被动等待2028、2029这两个年度。
真正稀缺的从来不是一栋新楼,而是一块不会再有第二次的站前土地。
数据核对:市场已经提前把故事买单了
现在回到投资者最关心的问题——这些消息是否已经反映在价格里。
Urbalytics 平台的数据给出了相当直白的回答。新镰谷站圈的一栋收益物件表面利回り中央值约为5.88%,而同为千叶北西部通勤圈的船桥约6.00%、松户约6.79%、柏约7.04%。
也就是说,规模远小于船桥与柏的新镰谷,收益率反而是四个站里最低的。换算成价格逻辑:同样的年收益,在新镰谷你需要多付出约两成的本金。
Urbalytics 洞察 Urbalytics 平台数据显示:新镰谷站圈一栋物件表面利回り中央值约 5.88%(样本 n=3,为参考值),低于船桥 6.00%、松户 6.79%、柏 7.04%。同一圈层的租赁公寓募集坪单价从 2026年 Q1 的 0.72 万日元/坪升至 Q3 的 0.77 万日元/坪,两个季度累计上涨约 6.9%,但平均月租总额反而从 10.53 万日元降至 8.94 万日元——上涨的是单价,缩小的是面积。
租金端的这组背离值得多说一句。坪单价在涨,说明单位面积的付租能力确实在改善;但总租金在降,说明市场供给正在向小户型倾斜。
对打算买一栋收益楼长期持有的投资者而言,这条曲线的含义是:租金增长主要来自户型结构的变化,而非既有房源的实质提租。
投资者该怎么读这条新闻
把上述三层信息叠在一起,新镰谷呈现出的是一个相当典型的「预期已兑现、兑现未完成」的中间状态。
利好是真实的:4条线路交汇、日均约12万人次的换乘量、以及2028至2029年确定落地的约1,300个就业岗位,这些都不是规划图上的愿景,而是有事业者、有面积、有年度的具体项目。
但价格也是真实的。5.88%的利回り中央值说明市场已经把这些预期折现完毕,留给后来者的安全边际相当有限。
因此,这里真正值得关注的不是「要不要买新镰谷」,而是买什么、以及买在哪一层。
其一,站前直接受益于白天人口增加的,是面向上班族的餐饮、便利与小型服务业态,而不是站圈外围的老旧住宅一栋。约700人的自用办公需求会在工作日中午产生确定的到店流量,这部分需求目前尚无实测数据,属于未来12至24个月需要持续跟踪的观察项。
其二,如果标的是住宅型一栋,需要把租金的结构性变化算进去。既然增量需求来自通勤办公人群而非家庭,那么中小户型的实际去化速度会明显优于大户型,而这一点在挂牌时的表面利回り里是看不出来的。
风险提示 本文所引的新镰谷一栋利回り中央值样本数仅为 3 件(n=3),属参考值,不足以代表整个站圈的真实分布,实际判断时应扩大样本或以邻接站圈交叉验证。此外,1,300 名新增就业者为镰谷市的预计值,2028、2029 年度的开业时间亦为计划值,存在延期与规模调整的可能;南北自由通道启用后的实际人流增量目前尚无公开统计,开业初期的到店数据不宜直接外推为长期需求。
结语
新镰谷这条新闻真正的价值,不在于「又一个站前开发」,而在于它示范了一种日本地方站圈常见的演化路径:一块因铁路计划流产而被冻结数十年的土地,最终以商业、住宅、办公的组合方式被重新装回城市。
对投资者来说,这类标的的难点从来不是判断故事真不真,而是判断故事有没有被提前买完。新镰谷给出的答案是:故事是真的,但价格也已经站在了故事的终点附近。
在做出实际判断之前,用 Urbalytics 把目标站圈的利回り分布与租金坪单价推移拉出来对照一次,往往比读十篇再开发新闻更能说明问题。
#新镰谷 #镰谷市 #千叶不动产 #站前再开发 #东京圈通勤圈 #京成电铁 #一栋收益物件 #表面利回り #日本不动产投资 #白天人口 #办公集约 #租金坪单价 #Urbalytics #首都圈投资 #北総線
参考来源
1. 健美家, 2026, 「千葉県鎌ヶ谷市・新鎌ケ谷駅前の複合施設が供用段階へ。今後、周辺エリアも含めた商業・業務機能集積で約1,300人の新規就業を見込む」, https://www.kenbiya.com/ar/ns/region/shutoken/10524.html
2. 京成電鉄, 2026, 「新鎌ヶ谷駅前商業施設『ekubo京成 新鎌ケ谷』2026年9月10日オープン」(プレスリリース PDF), https://www.keisei.co.jp/
3. Impress Watch, 2025, 「千葉・新鎌ケ谷駅に6階建ての飲食店やオフィス 28年開業」, https://www.watch.impress.co.jp/
4. 鎌ケ谷市, 2026, 新鎌ケ谷駅南側 県有地の土地利用に関する公表資料, https://www.city.kamagaya.chiba.jp/
5. Urbalytics 平台数据(一棟表面利回り統計・賃貸募集坪単価推移、2026年9月時点), https://www.urbalytics.jp/
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。