字数: 3859 | 预计阅读时间: 8 分钟 | 浏览次数: 33
当还款期被拉到五十年,东京的买房账本已经不再靠利率取胜,而是靠你对租金的假设。
九月十四日晚间,日本的电视新闻里同时出现了两个画面:一边是三天后即将召开的日本银行金融政策决定会合,市场普遍预期政策利率将再次被议论上调;另一边是街头采访里一位四十多岁的女性对着镜头说,如果每月还款额能少一点,五十年也可以接受。
把这两个画面放在一起看,比单独看任何一条利率新闻都更能说明当下东京住房市场的真实状态。利率在涨,价格没有跌,于是市场自己发明了一个出口——把时间拉长。
九月十七日之前,先看懂利息那一栏
日本的住房贷款只有两种利率结构,固定与浮动,而这次真正被政策利率牵动的是后者。TBS 引用房贷比价服务 MOGE CHECK 董事塩澤崇的试算:借款五千万日元、期限三十五年的情况下,固定 3.5% 的月供为 20万6645日元,利息总额高达 3679万日元。
同一笔钱走浮动 1.2%,月供降到 14万5851日元,利息总额只有 1126万日元——两者相差超过两千五百万日元,几乎等于东京郊外一套小户型的价格。
但浮动的代价是不确定。塩澤的试算同时给出了一个更现实的场景:如果浮动利率从 1.2% 升到 1.5%,利息总额会从 1126万变成 1430万,三十个基点就吃掉三百万日元。而早在十月,就可能有银行开始调整。
固定这一侧的定价逻辑同样在移动。健美家在九月十二日与十三日连发两篇解析指出,2026年9月1日新发十年期国债收益率约三十年来首次站上 3.0% 台,而固定利率的基座正是这一类中长期市场利率,再叠加银行的资金成本、借款人与物件的风险评价、以及银行自身的利润。
换句话说,对所有借款人共通的那一层地基,已经被整体抬高了。
价格没跌,于是期限被拉长
真正让"五十年房贷"从段子变成产品的,是价格端的僵持。不动产经济研究所的数据显示,2026年上半期东京23区新建分譲公寓的中位价约为 1亿2000万日元,而七月单月的平均价格更是被少数超高端项目拉到了 2亿6000万日元。
在这个价格上,用三十五年的标准期限去算月供,对普通工薪家庭已经算不出来了。
于是市场的应对是延长期限。住宅金融支援机构2026年1月的调查显示,还款期超过四十年的贷款占比,已经从2023年10月的 1.7% 上升到 5.5%,三年多时间里翻了三倍有余。
塩澤崇把五十年贷款的利弊说得很直白。好处在于每月还款额下降、收入对应的还款负担率降低,因此可贷额度反而能提高,省下的现金流可以转去投资。
坏处则有两条,而且都是长期性的:
其一,利息总额会显著膨胀——同样的本金,多出的十五年全部是利息在滚,这笔钱最终会以"总支出"的形式出现在你三十年后的资产负债表上。
其二,也是更危险的一条,是残债割れ:由于前期本金偿还极慢,一旦中途需要出售,卖房所得可能不足以结清剩余贷款,房子从资产变成了必须倒贴才能脱手的负债。
节目里主播井上贵博的那句评论其实是全场最清醒的:选择变多当然是好事,但"住房价格已经涨到用正常还款期根本够不着、以至于要发明五十年贷款"这件事本身,就是不正常的。
三鹰那笔账,差在一个假设上
TBS 用一个具体模型算了五十年的总账:东京三鹰、2LDK、房龄十年、步行十分钟。
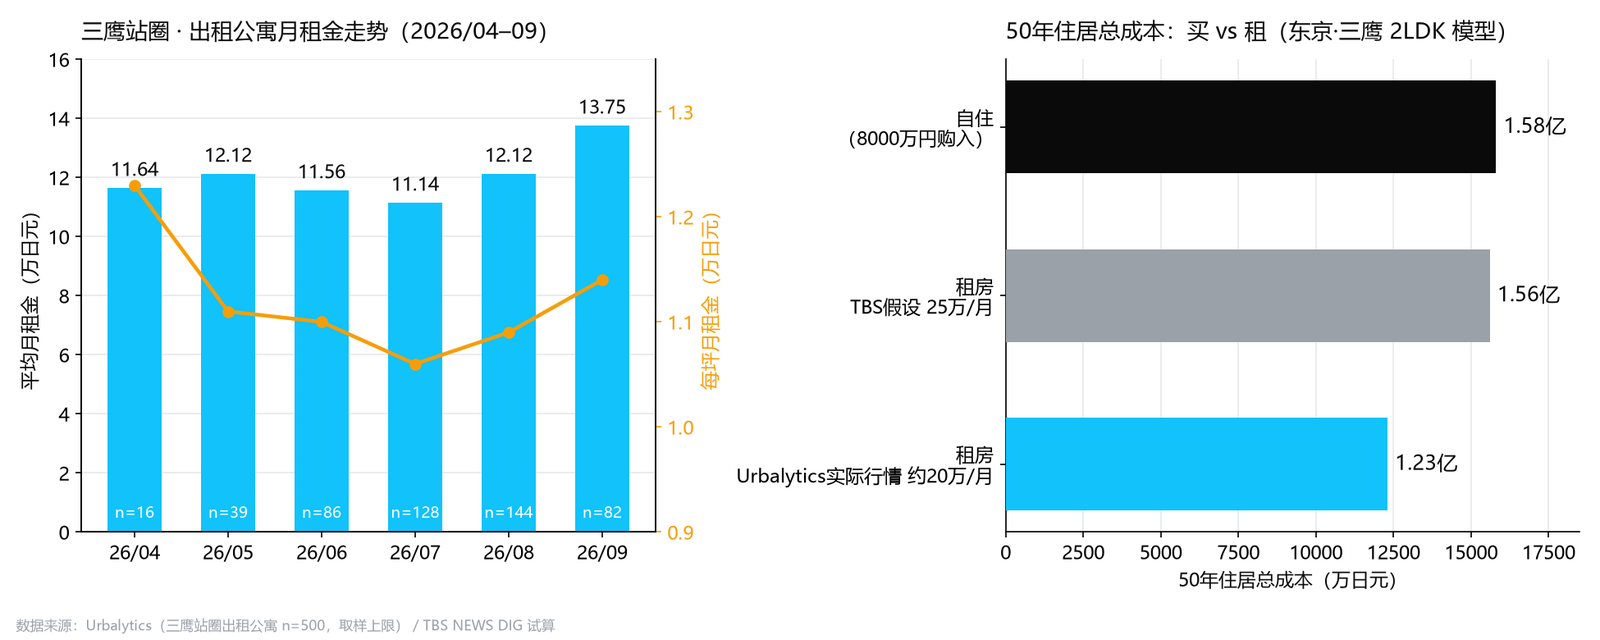
自住一侧,物件价格8000万日元、贷款利率2%、固定资产税每年25万、翻修预算500万,五十年累计成本约 1亿5800万日元;租房一侧按月租25万、每两年一个月更新料计,五十年累计约 1亿5600万日元。
两个数字几乎打平,节目由此得出"各有各的道理"的结论。但这个平局完全建立在"月租25万"这一个假设之上。
我们用 Urbalytics 平台的租金统计做了一次核对。三鹰站圈出租公寓的租金单价中位数约为每平米 3280日元,按 60 平米的 2LDK 折算,实际行情大致落在 月20万日元前后,而不是模型里的 25万。
这 5万日元的月度差额,放进五十年的时间轴里就会变成结构性的差距。
Urbalytics 洞察 按 Urbalytics 三鹰站圈的实际租金单价重算,五十年租房总成本约为 1亿2300万日元,比 TBS 模型低了约 3300万日元,也比自住方案低了约 3500万日元。也就是说,"买租打平"这个广为流传的结论,对利率、对房价的敏感度,其实远不如它对你用哪一个租金数字的敏感度高。
这并不意味着租房一定更划算。自住方案的五十年成本里包含了一套最终仍然属于你的不动产,而租房的一亿两千万是纯粹的消耗。但它确实说明,任何"买划算还是租划算"的结论,都必须先把租金假设摊开来看,否则结论只是假设的回声。
租金这一侧,也已经开始动
把视线从贷款挪到租金端,会发现另一个被忽略的变量:涨的不只是房价。
Urbalytics 的月度序列显示,三鹰站圈出租公寓的平均月租金从2026年4月的 11.64万日元波动上行至9月的 13.75万日元。需要说明的是,每坪单价同期反而从 1.23万微降至 1.14万——总额上行主要来自上市户型面积的变大,而非单价的普遍上涨,九月样本仅 82 件,属参考值。
这个细节很重要:它意味着三鹰的租金压力目前更多体现在"能租到的房子变贵了",而不是"同一间房涨价了"。对预算敏感的租客来说,可选面积正在被向上挤压。
租金上涨的同时,另一条风险线也在收紧。TBS 的报道提到,租房者在 65 岁前后会开始遭遇房东的警惕,而房贷这一侧,最晚 50 岁以后审查就会明显趋严。
风险提示 买与租的两条路,各自都有一个被制度性关门的年龄:贷款端大约在 50 岁,租赁端大约在 65 岁。对四十岁以后才开始考虑在东京定居的跨境买家而言,这意味着"再等两年看看"本身就是一个有成本的决策。
市场也在尝试给这个问题找出口。神奈川县藤沢市的出租公寓「ノビシロハウス亀井野」把通常 7万日元的月租,对愿意承担独居高龄住户"看护员"角色的租客减半至 3.5万日元——条件是每月一次茶会、每周两次以上的问候,联系不上时用 LINE 确认也可以。截至14日,七户住户中有五户是独居高龄者,其余两户是二十多岁的年轻人。
这类设计在整体市场里仍是极少数,但它揭示了一个方向:在高龄化与租金上涨同时推进的市场里,租约正在被重新写成一种包含义务的契约,而不只是价格的交换。
给跨境买家的三个落点
对从中国来看这个市场的买家来说,日本这一轮变化最值得带走的,不是"东京房价还会不会涨",而是三个可以直接落到决策上的判断。
首先,利率结构的选择已经不再是赌方向。健美家那两篇解析里最有价值的一句话是:固定利率的本质不是"猜对未来的利率",而是"把未来的还款负担确定下来"。当十年期国债站上3%,固定与浮动的利差不再是免费的保险,你需要明确自己在为什么付费。
其次,五十年贷款对非居住者基本不是一个现实选项。日本金融机构对外籍与非居住者借款人的年龄、在留资格、收入证明要求本就更严,而超长期限会进一步放大银行对"完済年齢"的顾虑——把它当成一个市场信号来读,比当成一个可用工具更准确。
最后,也是最实际的一条:在你自己的模型里,请用真实成交的租金单价,而不是中介口头给出的"这一带大概多少"。三鹰这个案例里,一个 5万日元的月租假设差,五十年后就是三千三百万日元的结论差。
想把这类假设换成可核对的数字,Urbalytics 的租金统计与一栋利回り分布可以直接按站圈调出来看——三鹰站圈现有一栋收益物件的表面利回り中位数约为 5.26%,这同样是一个比"听说"可靠得多的起点。
#东京买房 #日本房贷 #五十年房贷 #住宅ローン #日银加息 #长期利率 #三鹰 #买房还是租房 #东京租金 #日本不动产投资 #残债割れ #跨境置业 #Urbalytics #日本房产数据
※ 本文中的配图为 AI 生成的意象图,非实景照片;图表为 Urbalytics 数据制作。
参考来源
- TBS NEWS DIG(Nスタ解説), 2026, 「住宅ローンまた上昇か…お得なのは持ち家?賃貸? 金利が引き上げで"超長期"住宅ローンが増加」, https://news.yahoo.co.jp/articles/b72bbec2a646269ac0c1a4dfa9d6d26818db9fab
- TBS NEWS DIG(Nスタ解説), 2026, 「あなたは持ち家派?賃貸派? 賃貸の家賃上昇傾向も…"ある条件"で家賃が半額になる物件も」, https://news.yahoo.co.jp/articles/a9d1ba2a24b873e207378440f8e5c7ca4a892b9d
- 健美家, 2026, 「長期金利3%の衝撃!固定金利はどうやって決まるのか【前編】」, https://www.kenbiya.com/ar/ns/loan/interest_rate/10510.html
- 健美家, 2026, 「長期金利3%の衝撃!固定金利はどうやって決まるのか【後編】」, https://www.kenbiya.com/ar/ns/loan/interest_rate/10511.html
- 住宅金融支援機構, 2026, 「住宅ローン利用者の実態調査」(2026年1月調査・TBS 報道経由), https://www.jhf.go.jp/
- 不動産経済研究所, 2026, 首都圏新築分譲マンション市場動向(TBS 報道経由), https://www.fudousankeizai.co.jp/
- Urbalytics, 2026, 三鷹駅圏 賃料統計・一棟利回り統計(プラットフォーム内部データ), https://www.urbalytics.jp/
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。