字数: 3956 | 预计阅读时间: 8 分钟 | 浏览次数: 54
日本央行把政策利率推到1.25%,但变动利率房贷的月供要到2027年初才真正动——这半年的时差就是可操作空间。
2026年9月18日中午,日本银行在为期两天的金融政策决定会合上,把政策利率从1.00%上调到1.25%。表决结果是赞成7、反对2。这个水平是1995年以来约31年未见的高度。
对大多数在日本持有房产、或正在考虑买入的人来说,真正要搞清楚的不是"加息了没有",而是"这0.25个百分点,什么时候、以什么路径,走到我每个月那张还款单上"。答案比想象中复杂,也比想象中慢。
这次加息为什么比市场预期来得更急
要理解这次决定的分量,得先看节奏。日本银行在2024年3月解除负利率之后,加息的步伐一直维持在"大约每半年一次"。而这一次距离上一次的2026年6月会合,只隔了三个月——这是解除负利率以来最短的加息间隔。
节奏突然加快的原因,各家媒体的口径相当一致:原油价格上涨叠加日元贬值,把物价上行的风险推高了。日本银行选择提前动手,而不是等物价数据完全走坏之后再补救。
值得注意的是表决的分歧。赞成7票、反对2票,投下反对票的是高市首相任命的两名审议委员。这意味着加息的政治成本正在上升,后续每一次决定都会比这一次更难。
发布之后,日元对美元一度跌到156日元后半区间。换句话说,市场并没有把这次加息读成"日元要转强"的信号,而是读成"日本央行也只是在追赶"。对于用外币计价资产来买日本房产的人来说,汇率这条腿仍然没有站稳。
从政策利率到你的账单,中间隔着三道闸门
这是本次事件里最被误读的一环。政策利率上调并不等于住宅贷款利率当天跟着上调——中间至少有三个互相独立的日期。
按照日本注册会计士千日太郎在ダイヤモンド不動産研究所的整理,这三道闸门分别是:
其一,银行变更"基准金利"的日子。各行自行决定,有的按月,有的按半年,彼此并不同步。
其二,按合同对你个人的"借入金利"做见直的日子。同一家银行里,新规借入和既有借入往往走两套时间表。
其三,变更后的利率真正反映到还款额上的日子。这一道最慢,也最容易让人产生"没影响"的错觉。
三道闸门叠加的结果是,全部银行步调对齐大约需要半年。采用年2回见直的银行,如果错过了见直基准日,最晚可能拖到2027年4月至5月才反映。而2026年6月那次加息(1.00%),按同一份推算,实际影响到还款额的时点大约是2027年1月。
风险提示 更容易被误解的是"5年规则"。元利均等还款方式下,即使利率上升,每月还款额也会被冻结五年,第六年重算时上限是原来的1.25倍。但被冻结的只是账单金额,不是债务本身——利息占比在上升,本金的减少在变慢。还款额没变,不等于加息没有影响你。更要注意的是,PayPay银行、索尼银行、SBI新生银行这三家并不适用5年规则。
步调对齐之后,银行排名会整个翻过来
现在市面上能看到的利率表,其实是一张"反映进度不一"的混合表。有的银行已经把前一轮加息吃进去了,有的还没有,把它们并排比较意义不大。
2026年9月时点的适用利率里,りそな银行以0.950%排在最低,SBI新生银行1.080%,三菱UFJ银行1.195%。但SBI新生银行已经宣布从10月1日起把变动型的基准金利上调0.35个百分点,这部分在9月的数字里完全没有体现。
如果把政策利率1.25%的影响全部反映进去(假设各行不做超出日银加息幅度的额外上浮、也不改变优惠幅度),同一份试算给出的排序会变成:三菱UFJ 1.445%、りそな 1.450%,两家的位置互换;PayPay银行1.580%;ドコモSMTB网络银行1.750%。
这个差距本身很小,小到不足以单独构成选择理由。真正该一起看的是团信保障内容、事务手续费,以及本审查里银行实际开给你的优惠条件——表面利率只是比较的起点,不是终点。
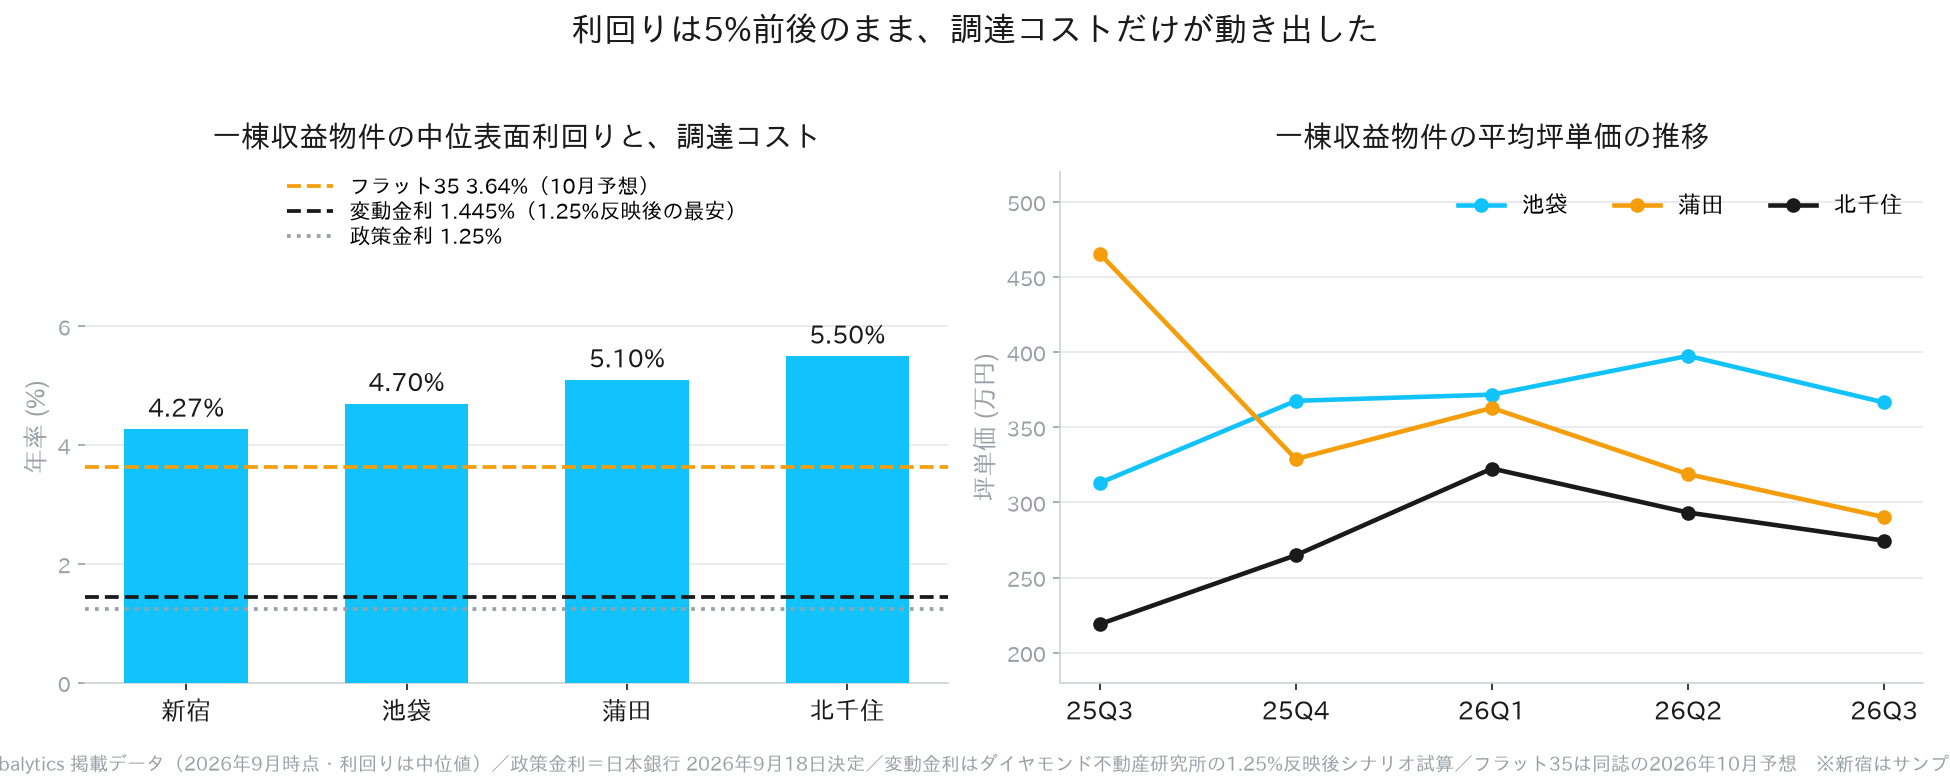
固定端的移动则要快得多。2026年9月的フラット35(贷款21年以上、首付一成以上、含团信)是3.460%,而依据住宅金融支援机构9月16日发行的第233回机构债券表面利率3.650%推算,10月的フラット35预计升到3.640%。同期10年期国债收益率已经在2.996%附近。
Urbalytics 洞察 把视线从自住房移到收益物件,图景会更清楚。Urbalytics平台数据显示,东京主要车站圈内一栋收益楼的表面利回り中位数,新宿约4.27%、池袋4.70%、蒲田5.10%、北千住5.50%。同时期的坪单价,池袋近一年累计上涨约17%,北千住上涨约25%,而蒲田自2025年三季度起持续走低。也就是说,收益率这一端基本停在原地,动起来的只有资金成本这一端。
对不同的人,这次加息意味着不同的事
同一个0.25个百分点,落在不同的持有结构上,含义完全不一样。
对已经用变动利率借款的自住者来说,短期内账单大概率不动,但债务结构在悄悄变化。真正需要做的不是慌张换固定,而是把两个数字算出来:政策利率1.25%完全反映后的月供是多少,以及政策利率走到2.0%时的月供又是多少。后者只要在1.25%的试算上再加0.75个百分点就能得到。
对正在比较变动与固定的人来说,问题的形状经常被搞反了。以三菱UFJ银行2026年9月1日的数字为例,变动1.195%与10年固定3.63%之间差了2.435个百分点。选变动,等于是在赌"未来十年的平均利率不会比现在高出2.4个百分点以上"——问题不是"会不会涨",而是"会不会涨这么多"。
住宅金融支援机构的利用者实态调查(2026年1月调查、对象为2025年4月至9月借款的1,237件)显示,75.0%的人选了变动型,同时有73.7%的人认为今后一年利率会上升。这两个数字放在一起看像是矛盾,但放在2.435个百分点的价差前面,其实是一个可以解释的选择。
对持有收益物件的投资者来说,压力来自两端的夹击。租金端的调整速度远慢于利率端——Urbalytics平台上池袋的租赁マンション(2026年三季度、样本496件)单价中位数约0.450万日元/㎡,月租平均15.85万日元,这种数字不会因为一次加息就重新定价。而资金成本的上升是即时的,利差被压缩的那一部分,先从持有者的现金流里扣。
接下来半年,该盯什么
短期内最值得跟踪的不是政策利率本身,而是各家银行"基准金利"和"优惠幅度"的分别动作。这两者的效果完全不同:
基准金利的上调,会同时压到既有借款人和新借款人身上。
优惠幅度的收窄,只影响新签约的人,既有合同不受影响。
拿同一份试算里的例子来说,从2024年3月到政策利率1.25%的情景之间,ドコモSMTB网络银行的基准金利上升了1.250个百分点,而实际适用利率上升了1.702个百分点——中间0.452个百分点的差额,来自优惠的收窄。反过来,イオン银行基准金利升了1.350个百分点,适用利率只升了1.190个百分点,说明它在扩大新客优惠抢份额。
至于下一次加息,市场的共识尚未收敛。彭博的调查里,58%预期在2027年1月,35%预期在2026年12月。无论哪一种,半年内还有一次的概率并不低。
对准备在这段窗口里出手的人,比较务实的做法是把"现在的利率"当参考、把"步调对齐之后的利率"当预算基准,再用收益物件的实际利回り和租金水平去倒推能承受的价格。Urbalytics的区域利回り与租金数据,正是为这一步倒推准备的。
#日本不动产 #日本加息 #日本央行 #政策利率 #住宅贷款 #变动利率 #固定利率 #フラット35 #东京房产 #收益物件 #表面利回り #一棟楼 #东京投资 #房贷利率 #Urbalytics
※ 本文中的配图为 AI 生成的意象图,非实景照片。
参考来源
- 日本銀行「金融政策決定会合」2026年9月18日決定 — https://www.boj.or.jp/mopo/mpmdeci/index.htm
- 時事通信「日銀、1.25%に利上げ=決定会合、物価高でペース加速」2026年9月18日 — https://www.jiji.com/
- Bloomberg「日銀が政策金利1.25%に引き上げ決定、賛成7・反対2-ペース加速」2026年9月18日 — https://www.bloomberg.co.jp/
- 共同通信「日銀利上げ、1.25%に ペース最短3カ月に加速」2026年9月18日 — https://nordot.app/
- ダイヤモンド不動産研究所「日銀の追加利上げ+0.25%で住宅ローン変動金利はどうなる? 12銀行の金利動向から本当にお得な金利を試算!」2026年9月18日 — https://diamond.jp/articles/-/realestate
- ダイヤモンド不動産研究所「10月のフラット35金利はさらに上昇で3.5%超えか?! 住宅ローン金利(変動・10年固定)を予想!」2026年9月18日 — https://diamond.jp/articles/-/realestate
- 住宅金融支援機構「フラット35 金利情報」2026年9月 — https://www.flat35.com/
- 住宅金融支援機構「住宅ローン利用者の実態調査」2026年2月20日公表 — https://www.jhf.go.jp/
- 三菱UFJ銀行「住宅ローン金利」2026年9月1日現在 — https://www.bk.mufg.jp/kariru/jutaku/
- 財務省「国債金利情報」2026年9月 — https://www.mof.go.jp/jgbs/reference/interest_rate/
- Urbalytics 掲載データ(一棟収益物件の表面利回り・坪単価・賃料統計、2026年9月18日取得) — https://www.urbalytics.jp/
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。