文字数: 4645 | 予想読書時間: 10 分 | 閲覧数: 44
日本銀行は政策金利を1.25%まで引き上げた。しかし、変動金利の住宅ローンの月々返済が実際に動くのは2027年初になる—この半年程度のタイムラグこそが取引可能な余地だ。
2026年9月18日正午、日本銀行は2日間の金融政策決定会合で政策金利を1.00%から1.25%へ引き上げた。賛成7、反対2で決定。水準としては1995年以来、約31年ぶりの高水準となる。
日本で既に不動産を保有している、あるいは購入を検討している多くの人にとって、本当に確認すべきは「利上げしたか否か」ではなく、「この0.25ポイントが、いつ・どの経路で自分の毎月の返済明細に乗ってくるのか」だ。答えは想像以上に複雑で、想像以上に遅い。
今回の利上げが市場予想より急だった理由
今回の決定の重みを理解するには、まずペースを見る必要がある。日銀は2024年3月にマイナス金利を解除して以降、利上げの歩調は「おおむね半年に一度」を維持してきた。しかし今回は直前の2026年6月会合からわずか3カ月しか空いていない—マイナス金利解除後で最短の利上げ間隔だ。
ペースが急に加速した理由については、各メディアの見解はおおむね一致している。原油高と円安が重なり、物価上振れリスクが高まったためだ。日銀は物価指標が大きく崩れてから対処するのではなく、前倒しで手を打った。
注目すべきは賛否の割れ方だ。賛成7、反対2で、反対票を投じたのは高市首相が任命した2人の審議委員。これは利上げの政治コストが上昇していることを意味し、今後の各決定は今回よりも難しくなる。
発表後、ドル円は一時156円後半まで下落した。言い換えれば、市場は今回の利上げを「円高転換のシグナル」とは読まず、「日銀も追随しているにすぎない」と読んだ。外貨建て資産で日本の不動産を購入する投資家にとって、為替の足元はいまだ安定していない。
政策金利が返済額に反映されるまで—三つの関門
ここが今回もっとも誤解されやすい点だ。政策金利が上がったからといって、住宅ローン金利が当日に連動して上がるわけではない—少なくとも互いに独立した三つの日付が存在する。
公認会計士・千日太郎氏がダイヤモンド不動産研究所で整理しているように、その三つの関門は次の通りだ。
第一に、銀行が「基準金利」を変更する日。これは各行が独自に決め、毎月のところもあれば半年ごとのところもあり、横並びではない。
第二に、契約に基づき個々人の「借入金利」を見直す日。同一銀行でも、新規借入と既存借入で別スケジュールになっていることが多い。
第三に、変更後の金利が実際の返済額に反映される日。ここが最も遅く、影響がないと錯覚しやすい。
これら三つの関門が重なる結果、全行の歩調が揃うまでにはおよそ半年を要する。年2回見直しの銀行で見直し基準日をまたぐと、最遅で2027年4〜5月の反映となる可能性がある。なお、2026年6月の利上げ(1.00%)については、同じ試算では実際に返済額へ影響が出る時期は2027年1月とされる。
リスク注意 より誤解されやすいのが「5年ルール」だ。元利均等返済では、たとえ金利が上昇しても、毎月返済額は原則5年間は据え置かれ、6年目の再計算時の上限は元の1.25倍となる。ただし据え置かれるのは請求額であって、債務そのものではない—利息比率は上がり、本金の減りは遅くなる。返済額が変わらないことは、利上げの影響がないことを意味しない。さらに注意すべきは、PayPay銀行、ソニー銀行、SBI新生銀行の3行にはこの5年ルールが適用されない点だ。
歩調が揃った後は、銀行の順位が丸ごと入れ替わる
現在流通している金利一覧は、実のところ「反映進度がまちまち」な混合表だ。すでに前回利上げを織り込んだ銀行もあれば、まだの銀行もある。並べて比較しても意味は小さい。
2026年9月時点の適用金利では、りそな銀行が0.950%で最も低く、SBI新生銀行1.080%、三菱UFJ銀行1.195%。ただしSBI新生銀行は10月1日から変動型の基準金利を0.35ポイント引き上げると発表しており、その分は9月の数字には全く反映されていない。
仮に政策金利1.25%の影響をすべて織り込む(各行が日銀の利上げ幅を超える独自上乗せをせず、優遇幅も据え置く)と、同じ試算での並びは:三菱UFJ 1.445%、りそな 1.450%となり、両行の位置が逆転。PayPay銀行1.580%、ドコモSMTBネット銀行1.750%となる。
この差はそれ自体ごく小さく、単独で選択理由になるほどではない。本当に見るべきは団信の保障内容、事務手数料、そして本審査で実際に提示される優遇条件—見かけの金利は比較の出発点であって、終点ではない。
一方、固定金利側の動きははるかに速い。2026年9月のフラット35(借入期間21年以上、頭金1割以上、団信込み)は3.460%だが、住宅金融支援機構が9月16日に発行した第233回機関債の表面利率3.650%を基に試算すると、10月のフラット35は3.640%程度まで上昇が見込まれる。同時期の10年国債利回りはすでに2.996%近辺。
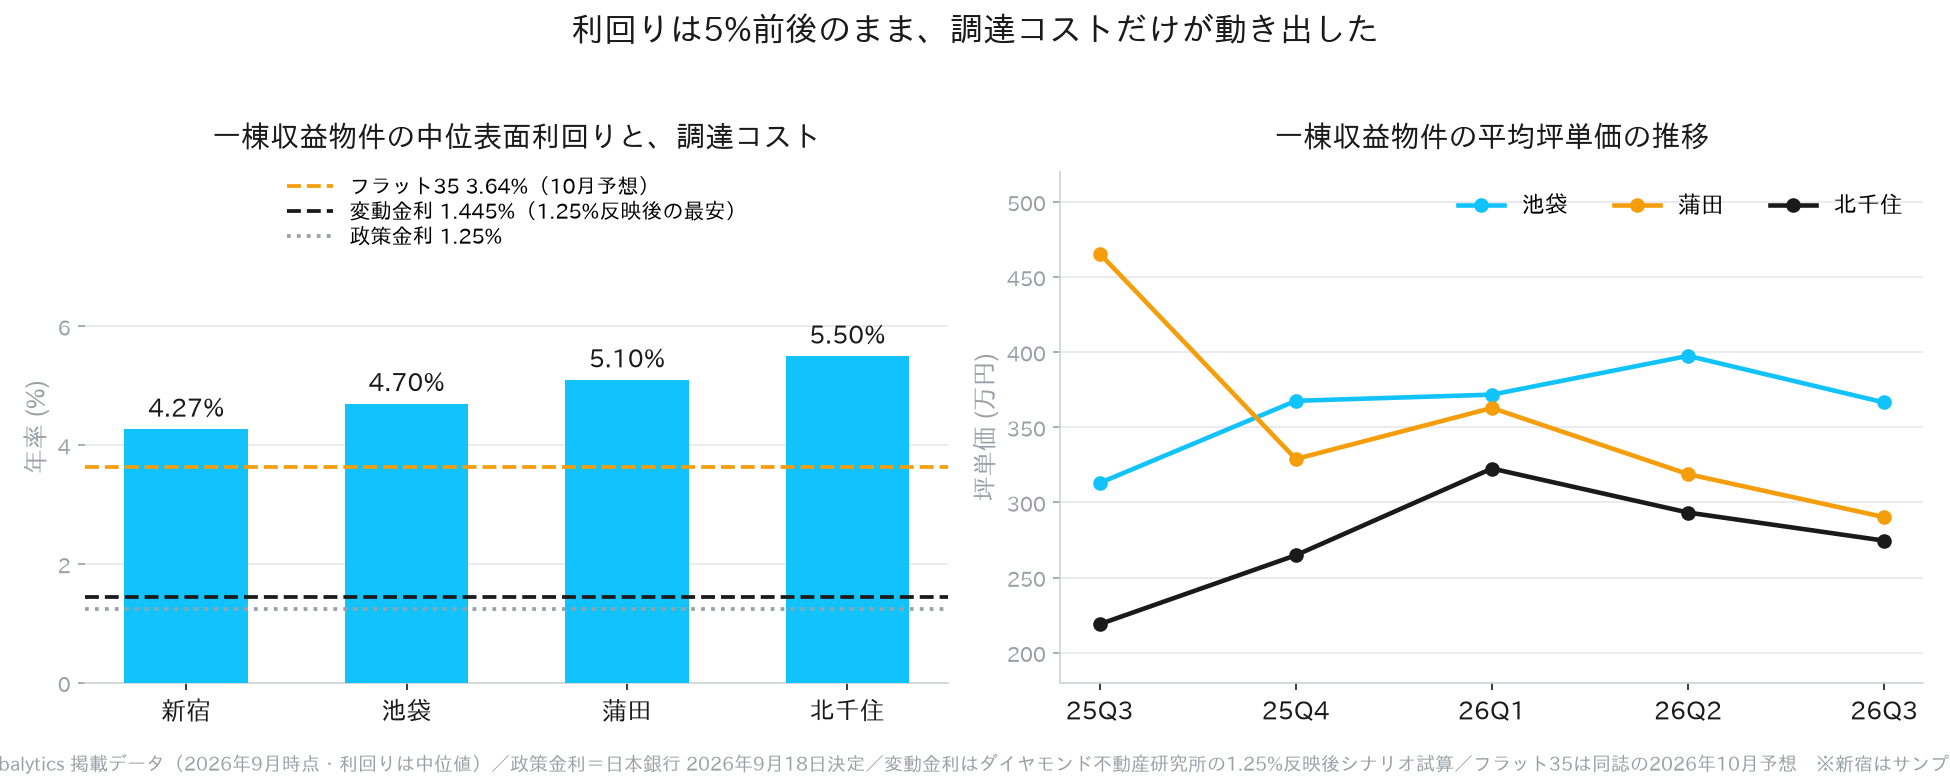
Urbalytics インサイト 自宅から収益物件へ視点を移すと、絵柄はより明瞭だ。Urbalyticsプラットフォームのデータによれば、東京主要駅圏内の一棟収益物件の表面利回り中央値は、新宿が約4.27%、池袋4.70%、蒲田5.10%、北千住5.50%。同時期の坪単価は、池袋が直近1年で累計約17%上昇、北千住が約25%上昇、蒲田は2025年第3四半期以降下落基調が続く。つまり、利回り側は概ね横ばいで、動いているのは資金コスト側だけだ。
立場ごとに、今回の利上げの意味は異なる
同じ0.25ポイントでも、保有構成が違えば意味はまったく変わる。
既に変動金利で借りている自宅居住者にとって、短期的に請求額はおそらく動かないが、負債の構造は静かに変化している。拙速に固定へ乗り換えるのではなく、次の2つの数値を算出するのが肝要だ。政策金利1.25%を完全に織り込んだ場合の月々返済額、そして政策金利が2.0%に達した場合の月々返済額。後者は1.25%の試算に0.75ポイントを上乗せすれば得られる。
変動と固定を比較している人は、問題設定をしばしば取り違える。三菱UFJ銀行の2026年9月1日時点の数値で言えば、変動1.195%と10年固定3.63%の差は2.435ポイント。変動を選ぶとは、「今後10年の平均金利が現在より2.4ポイント以上は上がらない」に賭けること—問題は「上がるかどうか」ではなく「そこまで上がるかどうか」だ。
住宅金融支援機構の利用者実態調査(2026年1月実施、対象は2025年4〜9月の借入1,237件)では、75.0%が変動型を選択し、かつ73.7%が今後1年で金利は上昇すると見ている。この2つの数字は一見矛盾するが、2.435ポイントという価格差を前にすれば、十分に説明可能な選択だ。
収益物件を保有する投資家にとっては、両側からの圧迫となる。賃料側の調整速度は金利側よりはるかに遅い—Urbalyticsプラットフォーム上の池袋の賃貸マンション(2026年第3四半期、サンプル496件)の単価中央値は約0.450万円/㎡、月額賃料平均15.85万円であり、こうした数字は一度の利上げで即座に再価格付けされない。一方で資金コストの上昇は即時で、圧縮された利ざやはまず保有者のキャッシュフローから差し引かれる。
今後半年、注視すべきもの
短期的に追うべきは政策金利そのものではなく、各行の「基準金利」と「優遇幅」の個別の動きだ。両者の効果は全く異なる。
基準金利の引き上げは、既存借入と新規借入の双方に効く。
優遇幅の縮小は新規契約者のみに影響し、既存契約は影響を受けない。
同じ試算の例では、2024年3月から政策金利1.25%のシナリオまでの間に、ドコモSMTBネット銀行の基準金利は1.250ポイント上昇した一方、実際の適用金利は1.702ポイント上昇—両者の0.452ポイントの差は、優遇の縮小による。逆に、イオン銀行は基準金利が1.350ポイント上昇する一方で適用金利は1.190ポイントの上昇にとどまり、新規優遇を拡大してシェアを取りにいっていることを示す。
次回の利上げ時期については、市場コンセンサスはまだ定まっていない。ブルームバーグの調査では、58%が2027年1月、35%が2026年12月と予想。いずれにせよ、半年以内にもう一度ある可能性は低くない。
このウィンドウでの実行を検討する向きには、「現在の金利」を参照値、「歩調が揃った後の金利」を予算基準とし、収益物件の実勢利回りと賃料水準から逆算して許容価格を定めるのが実務的だ。Urbalyticsの地域別利回り・賃料データは、まさにこの逆算のために用意している。
#日本不動産 #日銀利上げ #日銀 #政策金利 #住宅ローン #変動金利 #固定金利 #フラット35 #東京不動産 #収益物件 #表面利回り #一棟物件 #東京投資 #住宅ローン金利 #Urbalytics
※ 本文の画像はAI生成によるイメージであり、実写ではありません。
参考資料
- 日本銀行「金融政策決定会合」2026年9月18日決定 — https://www.boj.or.jp/mopo/mpmdeci/index.htm
- 時事通信「日銀、1.25%に利上げ=決定会合、物価高でペース加速」2026年9月18日 — https://www.jiji.com/
- Bloomberg「日銀が政策金利1.25%に引き上げ決定、賛成7・反対2-ペース加速」2026年9月18日 — https://www.bloomberg.co.jp/
- 共同通信「日銀利上げ、1.25%に ペース最短3カ月に加速」2026年9月18日 — https://nordot.app/
- ダイヤモンド不動産研究所「日銀の追加利上げ+0.25%で住宅ローン変動金利はどうなる? 12銀行の金利動向から本当にお得な金利を試算!」2026年9月18日 — https://diamond.jp/articles/-/realestate
- ダイヤモンド不動産研究所「10月のフラット35金利はさらに上昇で3.5%超えか?! 住宅ローン金利(変動・10年固定)を予想!」2026年9月18日 — https://diamond.jp/articles/-/realestate
- 住宅金融支援機構「フラット35 金利情報」2026年9月 — https://www.flat35.com/
- 住宅金融支援機構「住宅ローン利用者の実態調査」2026年2月20日公表 — https://www.jhf.go.jp/
- 三菱UFJ銀行「住宅ローン金利」2026年9月1日現在 — https://www.bk.mufg.jp/kariru/jutaku/
- 財務省「国債金利情報」2026年9月 — https://www.mof.go.jp/jgbs/reference/interest_rate/
- Urbalytics 掲載データ(一棟収益物件の表面利回り・坪単価・賃料統計、2026年9月18日取得) — https://www.urbalytics.jp/
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。