字数: 1957 | 预计阅读时间: 4 分钟 | 浏览次数: 15
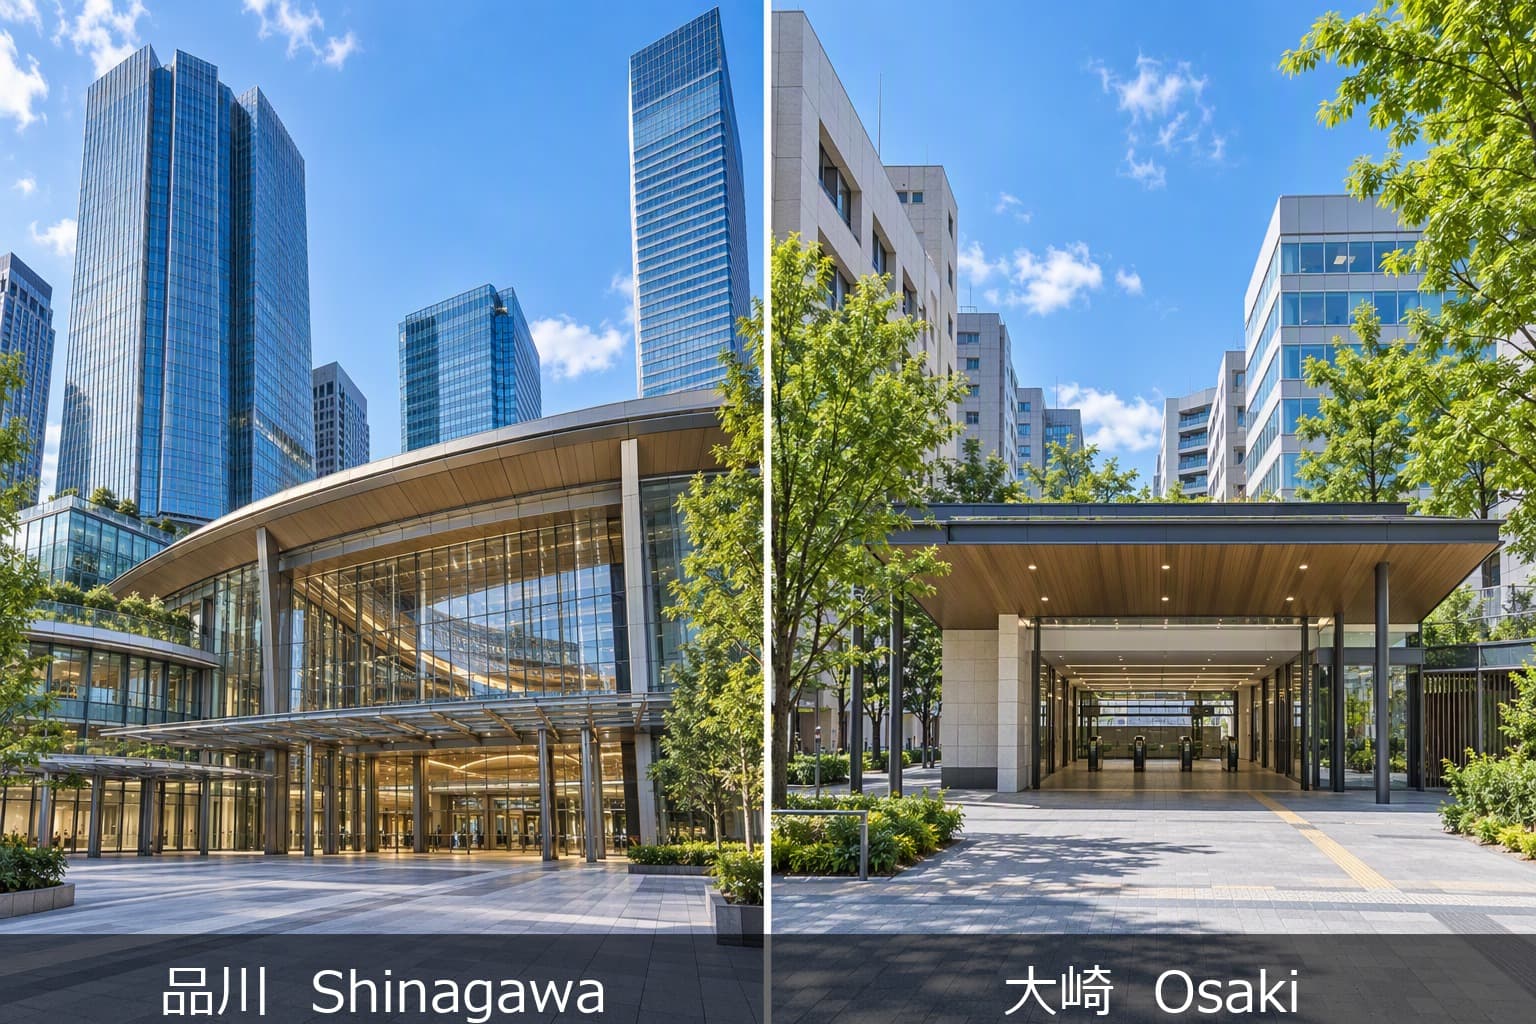
品川是东京的南大门。新干线、京急线、山手线在这里交汇,每天吞吐数十万客流。磁悬浮中央新干线规划以品川为东京端终点站,持续数年的再开发工程正在把站前旧街区一片片推倒重建。在很多人心里,品川就是"东京下一步会升值的地方"。
大崎在品川的下一站,山手线往南两分钟。如果你是游客,那么你大概从来没到过这里,甚至很多东京人也对大崎的印象模糊:知道在品川旁边,但说不出大崎有什么。其实大崎站前有think park办公综合体,Sega Sammy Holdings总部设在这里,但大崎从不上新闻头条。它安静地待在品川的旁边,像一个被遗忘的邻居。
打开urbalytics的收益物件数据,这两个车站的画面突然变得有意思了。品川站在售收益大楼平均价格约5.06亿日元,大崎站约2.16亿日元。一站之隔,价格差2.3倍。利回率的差距更大:品川平均2.58%,大崎平均4.81%,几乎翻倍。
2.3倍的价格差,近一倍的利回差
先看核心数据对比:
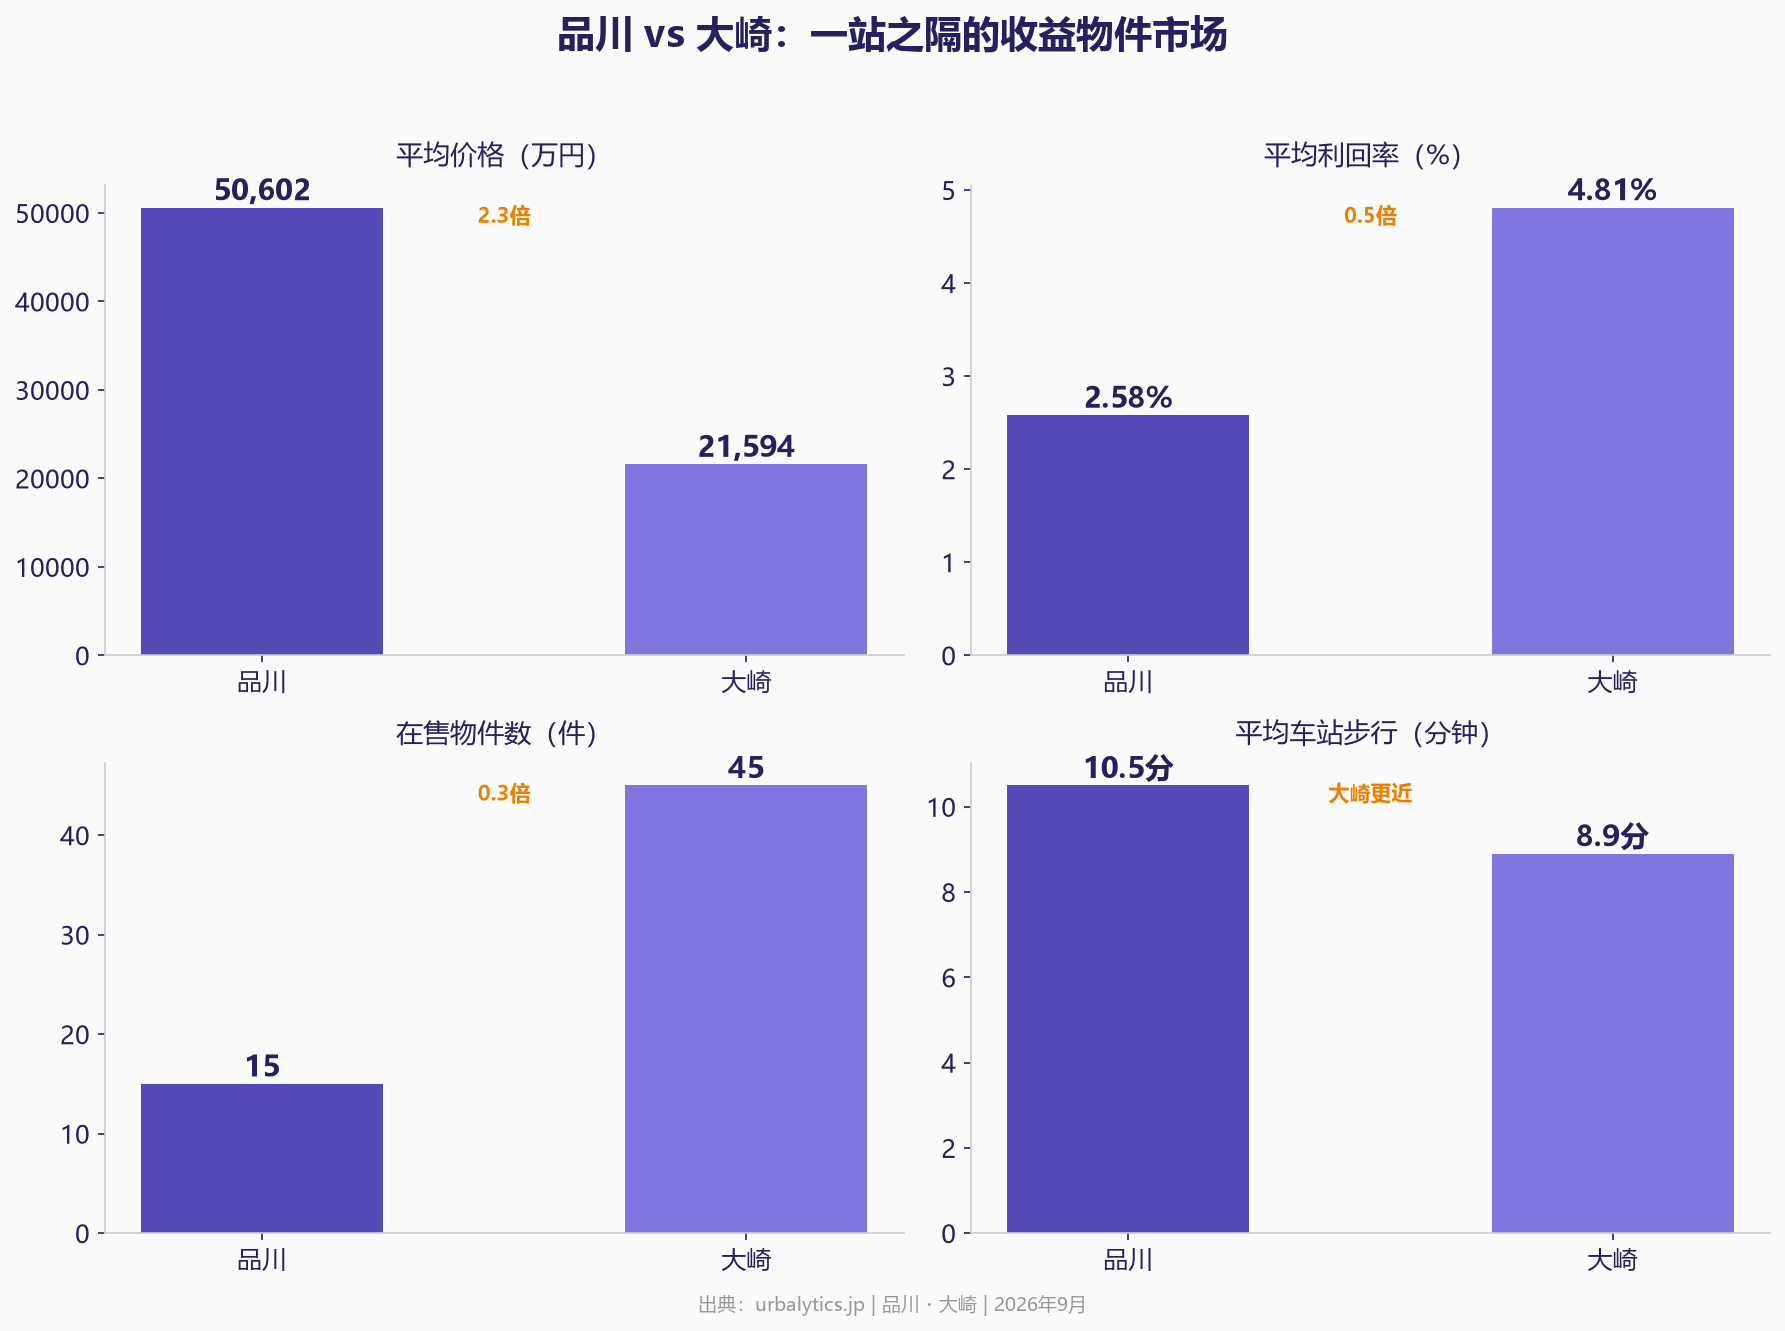
四个维度,品川全面"更贵更低利回"。但有一个指标大崎反而更优:平均车站步行距离。品川在售物件平均步行10.5分钟到站,大崎只要8.9分钟。也就是说,大崎的物件离车站更近,但价格只有品川的不到一半。当然这个很好理解,随着品川持续多年的大开发,距离车站近的可售房源数量已经明显减少。
利回率方面差距同样显著。品川有收益数据的物件中,最高利回3.40%,最低1.46%。大崎这边,最高7.57%,最低2.80%。品川的"最好成绩"甚至不如大崎的"平均水平"。
价格分布:品川在中高价位,大崎在1亿以下
把两个车站的在售物件按价格区间拆开看,差异更直观:
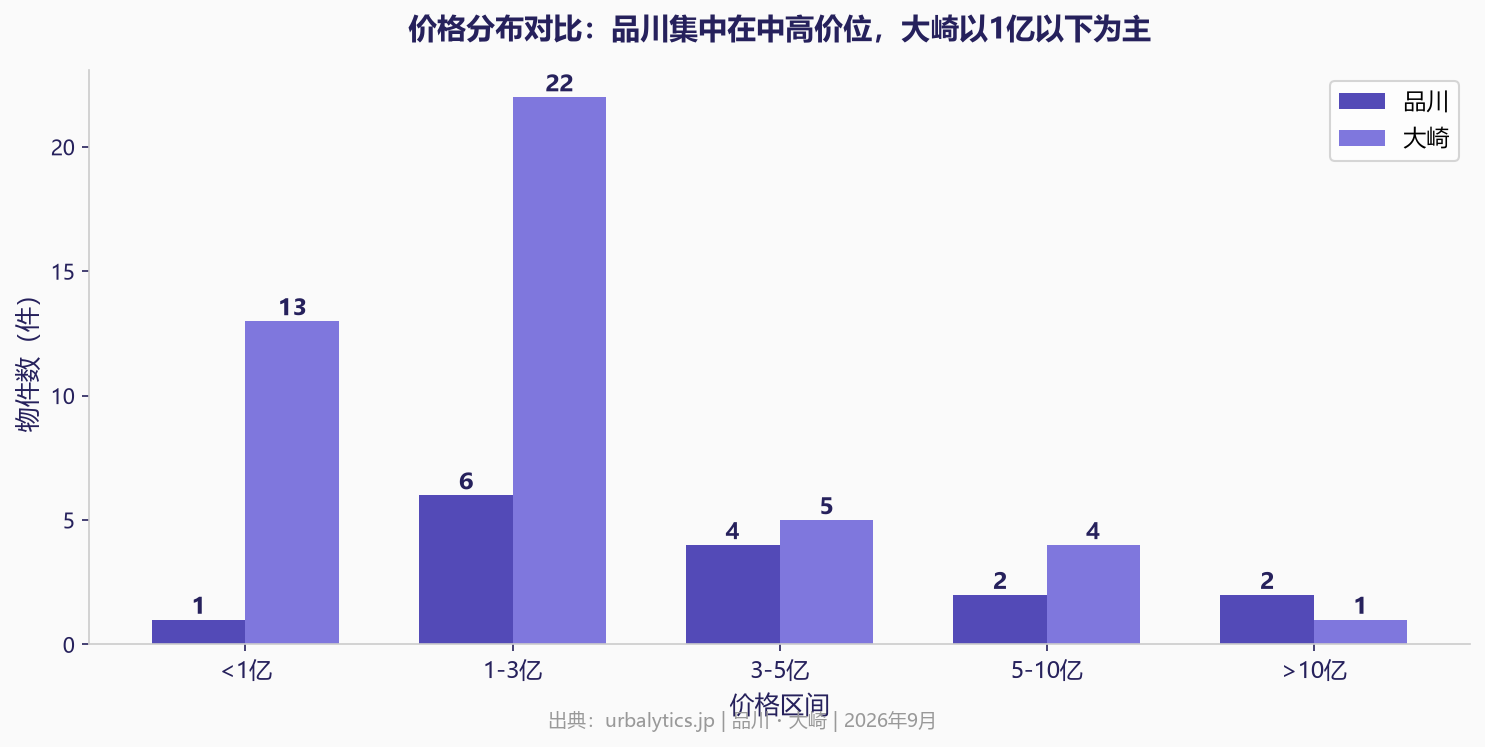
品川15件在售物件中,只有1件在1亿日元以下,大部分集中在1到5亿区间,还有2件超过10亿。大崎45件在售物件中,13件在1亿以下,22件在1到3亿区间。两个市场的"主力价位段"完全不在一个层级。
供给量本身也说明问题。品川只有15件在售,大崎有45件,是品川的3倍。品川的供给稀缺性推高了单价,但也意味着投资者能选的范围很窄。
租金水平其实差不多
价格差2.3倍,是不是因为品川的租金也高2.3倍?答案是否定的。
根据urbalytics的租金数据,品川站周边公寓(マンション)的平均单位租金约每平方米5,534日元/月,大崎约每平方米5,384日元/月。差距只有3%。
这才是这个对比最有趣的地方。两个车站的租赁需求强度几乎相同,但售价差了2.3倍。价格差距不是来自租金市场,而是来自资本价值的溢价。换句话说,品川的投资者买的不是"更高的租金回报",而是"未来升值的故事"。
品川的溢价来自什么
品川站正在经历东京最大规模的再开发之一。2020年山手线新站"高轮Gateway"开业,就紧邻品川。中央新干线规划以品川为终点站,预计2030年代开通直达名古屋的磁悬浮线路。站前的旧街区改造正在推进,大型办公楼和商业设施陆续建成。
这些叙事推高了品川的土地价值预期。投资者愿意接受2.58%的低利回,因为他们赌的是资本升值。但这里有一个需要警惕的点:品川有收益数据的物件只有4件,样本量很小,平均价格被高价物件拉高到了约11亿日元。这个"平均"的代表性有限。
大崎的沉默价值
大崎站也在变化。站前的think park是大型办公综合体,周边有 Sega Sammy Holdings 总部等企业入驻。新的办公楼项目陆续建成,步行3分钟到站的位置就有在售物件。但大崎没有品川那样的"磁悬浮终点站"级别的故事,媒体曝光度低得多。
从数据看,大崎的价值在于"同样的租金水平,一半的入手价格"。平均4.81%的利回率,在山手线沿线属于较高水平。45件在售物件给了投资者更多选择空间,从4,015万円的小型楼到10亿级别的大型物业都有覆盖。
但大崎也有风险。从市场数据的趋势看,大崎的坪单价波动较大,2025年10月到2026年8月之间经历了显著的涨跌。样本量虽然比品川多(24件有收益数据),但流动性仍然有限。
投资者该看什么
品川和大崎的对比,本质上是"买故事"还是"买数字"的选择。
选择品川,意味着接受极低的现金流回报,押注再开发带来的土地升值。这条路适合资金充裕、投资周期长、对区域发展规划有深入研究的人。但需要注意的是,品川在售物件少、价格高、利回低,入场门槛和持有成本都不低。
选择大崎,意味着用一半的价格拿到接近两倍的利回率,同时享受与品川几乎相同的租赁市场需求。大崎的步行距离更短,供给更充裕,但缺少强有力的升值叙事。这条路适合看重现金流、追求较高即期回报的投资者。
无论选哪个,都建议用物件搜索工具实际对比在售物件的具体条件。平均数据描绘趋势,但每一笔投资最终都要落到具体物件的评估上。
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。