字数: 3118 | 预计阅读时间: 7 分钟 | 浏览次数: 249
一站之隔,租金差22%:和光市北口走到施工准备阶段,价差还停在原处
和光市站是东京地铁网络里唯一一座位于埼玉县的车站,有楽町线与副都心线在这里终结,并与东武东上线直通。往南一站是东京都板橋区的成増。2026年8月以来,这个站的北口再开发接连出现三条进展:施工预定者公募、换地计划咨询、临时巴士站预算计列。
对投资者而言,真正要回答的不是"再开发会不会带来溢价",而是"这一次动的是哪个环节,以及这个环节历史上对应多大的价格反应"。下面先把阶段说清楚,再用自社的募集租金与售出数据检验现在的价差处在什么位置。
这次公告动的是阶段,不是工期
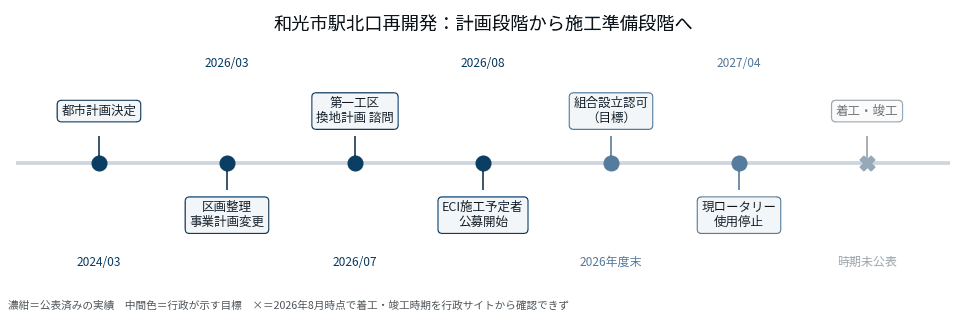
北口再开发的都市计划决定发生在2024年3月。此后两年半,进展停留在制度层面。2026年8月6日,和光市站北口地区市街地再开发筹备组合开始公募ECI方式的施工预定者。ECI(Early Contractor Involvement)指施工方在设计阶段就介入、提供技术协助的方式,本案中施工方要参与实施设计的技术协力与施工计划研讨。也就是说,"由谁来建"这件事进入了实质程序。健美家 2026年9月14日的报道整理了这一系列动作。
与之并行的是土地权利的整理。2026年3月,和光市实施了土地区画整理事业的第三次事业计划变更,一并修订了事业期间与资金计划;5月,换地设计基准及换地设计的变更在土地区画整理审议会上审议;7月24日,包含再开发区域的第一工区换地计划被提交咨询。换地指的是把多名权利人分散持有的土地,重新组合成可供再开发使用的形状与归属。这道手续不出现在完成效果图里,但没有它就无法动工。
市的预算同步加码。2026年度和光市站北口土地区画整理事业特别会计约为18亿4,637万日元,比上一年度增加约24%。其中4,180万日元用于在区画整理新设的15米宽道路上设置上下车两处临时巴士站。现有的北口巴士环岛预计从2027年4月起停止使用,临时巴士站的运用期设定为大约四年。市的目标是在2026年度末取得事业计划与组合设立认可,认可后的2027年度先行拆除现站前环岛周边。以上事实与预算数字来自和光市的公开资料。
要注意的是缺口:再开发设施本体的动工与竣工时期,截至2026年8月无法从行政网站确认。2024年时点公示过的组合设立、权利变换、动工、竣工这一串工程表,现在只有前半段有明确落点。所以准确的表述是——阶段从"计划"推进到了"施工准备",而不是"工期已经确定"。
和光市与成増的㎡租金差22%,不是面积结构造成的
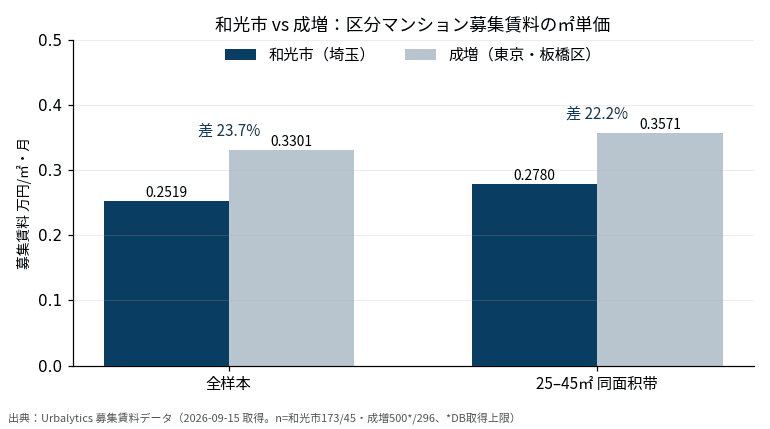
再开发是否已经反映到价格上,最先能观察的是租金。Urbalytics 的募集租金数据(2026年9月15日取得)显示,和光市站区分公寓的㎡单价平均为0.2519万日元/㎡·月,样本173件;一站之隔的成増为0.3301万日元,样本500件(触及数据库取得上限)。差距23.7%。
但这个差距不能直接下结论。和光市样本的平均面积是46.6㎡,成増只有32.7㎡,而小户型的㎡单价天然更高——两组数据的面积结构不同,直接比㎡单价会把面积效应误读成地段效应。把两边都限定在25–45㎡这一同一面积带重取:和光市0.2780万日元(n=45),成増0.3571万日元(n=296),差距22.2%。
控制前23.7%、控制后22.2%,两者接近。这说明这次的差距主要不是面积结构造成的,而是站与站之间的实际价差。换句话说,从租金侧看,都市计划决定后的两年半里,和光市相对成増的折价基本停在原处。
这里的口径需要说明:以上是"募集租金",即挂牌招租的要价,不是成约租金。两者会有差,且在空室率高的时期差距扩大。募集租金能反映房东的定价意愿,判断实际收入水平时要再打折扣。同样的比较方法也用在过往的品牌沿线溢价一文里,那篇处理的是"同样距新宿30分钟、价差3000万日元"的结构。
一棟利回り中位6.1%,但售价趋势这条线不能用
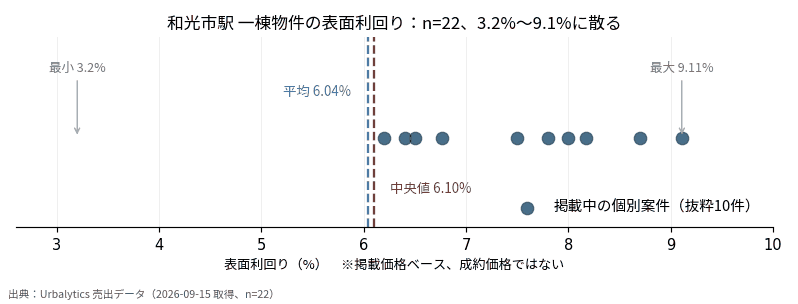
售出侧,和光市站周边一棟物件的在售样本为22件,表面利回り平均6.04%、中位数6.10%,最低3.2%、最高9.11%。表面利回り指年间收入除以售价,不扣除管理费、修缮费与空室损失。中位6.1%这个水平,可以作为该站现阶段的定价基准使用。
不能使用的是价格趋势。同一份数据里,按季度看的坪单价从2025年第三季度的109.36万日元升到2026年第三季度的150.68万日元,变动幅度+37.78%。但对应的样本数依次是2件、2件、8件、10件、4件。样本从2件跳到10件时,参与计算的物件本身换了一批,得到的差值反映的是构成变化,不是同一批资产的涨跌。本文因此不引用这个涨幅,也建议读者在看到任何以个位数样本计算的区域涨幅时,先问样本数。
这也是这类数据的通用陷阱:平均值会把两个不同的市场混成一个。横滨鹤见西口那篇处理的是同一个问题的另一面——公共投资金额明确、利回り水平明确,但两者之间并没有可直接换算的关系。
折价停在原处,有三种解释
第一种:阶段还早。组合尚未设立、动工与竣工未定,市场在等确定性。按这条解释,价格反应会滞后到组合设立认可(目标2026年度末)与动工公布这两个时点。
第二种:流动性薄。和光市在25–45㎡带的样本是45件,成増是296件。样本少意味着价格发现慢,也意味着单笔成交对统计值的扰动大。价差"没动"可能只是没有足够的交易把它推动。
第三种:市场已经判断这次再开发不足以改变站的定位。北口再开发的规划是低层商业与公益设施、高层住宅,属于站前功能更新,不是新增轨道或新增就业中心。若如此,折价本就不该收敛。
三种解释指向完全不同的动作,而目前的数据无法区分它们。能验证的做法是:把组合设立认可、动工公布这两个时点记下来,在各时点前后分别重取同一面积带的募集租金与在售利回り,看差距是否收敛。这需要的是持续观测,不是一次性判断。
对现在考虑入场的人,能确定的有两条。一是2027年4月起站前环岛切换为临时巴士站、运用约四年,这段时间内站前的动线与商业环境会变差,对现有出租物件是负面因素,且这个时间点已经明确。二是中位6.1%的利回り水平对应的是当前的站前状态,不是完工后的状态——如果按完工后的溢价预期出价,等于自己先把还没发生的事情付了钱。埼玉县内其他区域的比较基准,可以参考埼玉県的市场数据页,以及此前关于埼玉三极格局重排的分析。
数据口径
募集租金、一棟在售利回り均取自 Urbalytics 数据库,取得日为2026年9月15日。
募集租金为挂牌招租价,非成约租金;一棟利回り为表面利回り,基于掲載价格而非成约价格。
站别比较限定在25–45㎡的区分公寓,以控制面积结构差异。成増的全样本查询触及数据库500件取得上限,实际件数更多。
通勤时间与始发班次引自2019年的报道,此后班次可能变动,仅作为定位参考。
Tags
和光市 / 和光市駅 / 埼玉県 / 东武东上线 / 东京地铁副都心线 / 有楽町线 / 市街地再开发 / 土地区画整理 / 换地 / ECI方式 / 表面利回り / 募集租金 / 首都圈通勤圈 / 一棟投资 / 站前再开发
References
健美家《埼玉県・和光市駅北口再開発が施工準備の段階へ》2026年9月14日:https://www.kenbiya.com/ar/ns/region/shutoken/10483.html
和光市 官方网站(预算、换地、站前广场基本设计相关公开资料):https://www.city.wako.lg.jp/
東洋経済オンライン《都心へのアクセスが意外と便利な「和光」の魅力》(始发班次与所要时间,2019年时点):https://toyokeizai.net/articles/-/286171
Urbalytics 募集租金数据与一棟在售数据(2026年9月15日取得)
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。
文中照片:Saitama Prefectural Wako Jurin Park Ebiebi2/CC BY-SA 4.0(トリミング) Wikimedia Commons·Wakoshi station SEIBU LINER/CC BY-SA 4.0(トリミング) Wikimedia Commons·Itabashi-at-nakajuku Missmikage/CC BY-SA 3.0(トリミング) Wikimedia Commons·Narimasu station SEIBU LINER/CC BY-SA 4.0(トリミング) Wikimedia Commons