字数: 1301 | 预计阅读时间: 3 分钟 | 浏览次数: 211
日银加息至1.25%:收益物件利差还能撑住吗
政策金利升至1.25%
2026年9月18日,日本银行(日银,日本中央银行)货币政策委员会决定将政策利率从1.0%上调至1.25%。这是1995年以来31年间的最高水平,单次上调25个基点,也是本轮加息周期中幅度最大的一次。
对住宅贷款的影响直接体现在月供上。以3500万日元、35年期贷款为例,利率从1.0%升至1.25%后,月供从约9.9万日元涨至约10.3万日元,每月多支出约4000日元。固定利率房贷目前普遍接近4%,与政策金利的息差仍在走阔。
市场预期本轮加息周期尚未结束。多家机构预计年度内还有1至2次加息,终端利率可能在1.75%至2.0%之间。
加息对不动产投资的双重传导
政策金利变动对不动产投资的影响主要通过两条路径传导。
第一条路径是购房购买力。利率上升意味着同样的月供能借到的本金减少,购买力被压缩。这条路径对自住房买家影响最直接,会逐步传导至房价预期。
第二条路径对收益物件投资者更关键:表面收益率(cap rate)与融资成本之间的利差。政策金利上升带动融资成本抬高,如果收益物件的收益率不变,投资者的净收益就会被侵蚀。这个利差是收益物件投资的核心安全垫。
用 urbalytics 的收益物件数据,可以按站查看当前市场的 cap rate 水平,判断利差空间还有多少。
三站收益物件利差分析
调取 urbalytics 的 收益物件分析 数据,渋谷、新宿、品川三站的 cap rate 表现差异显著。
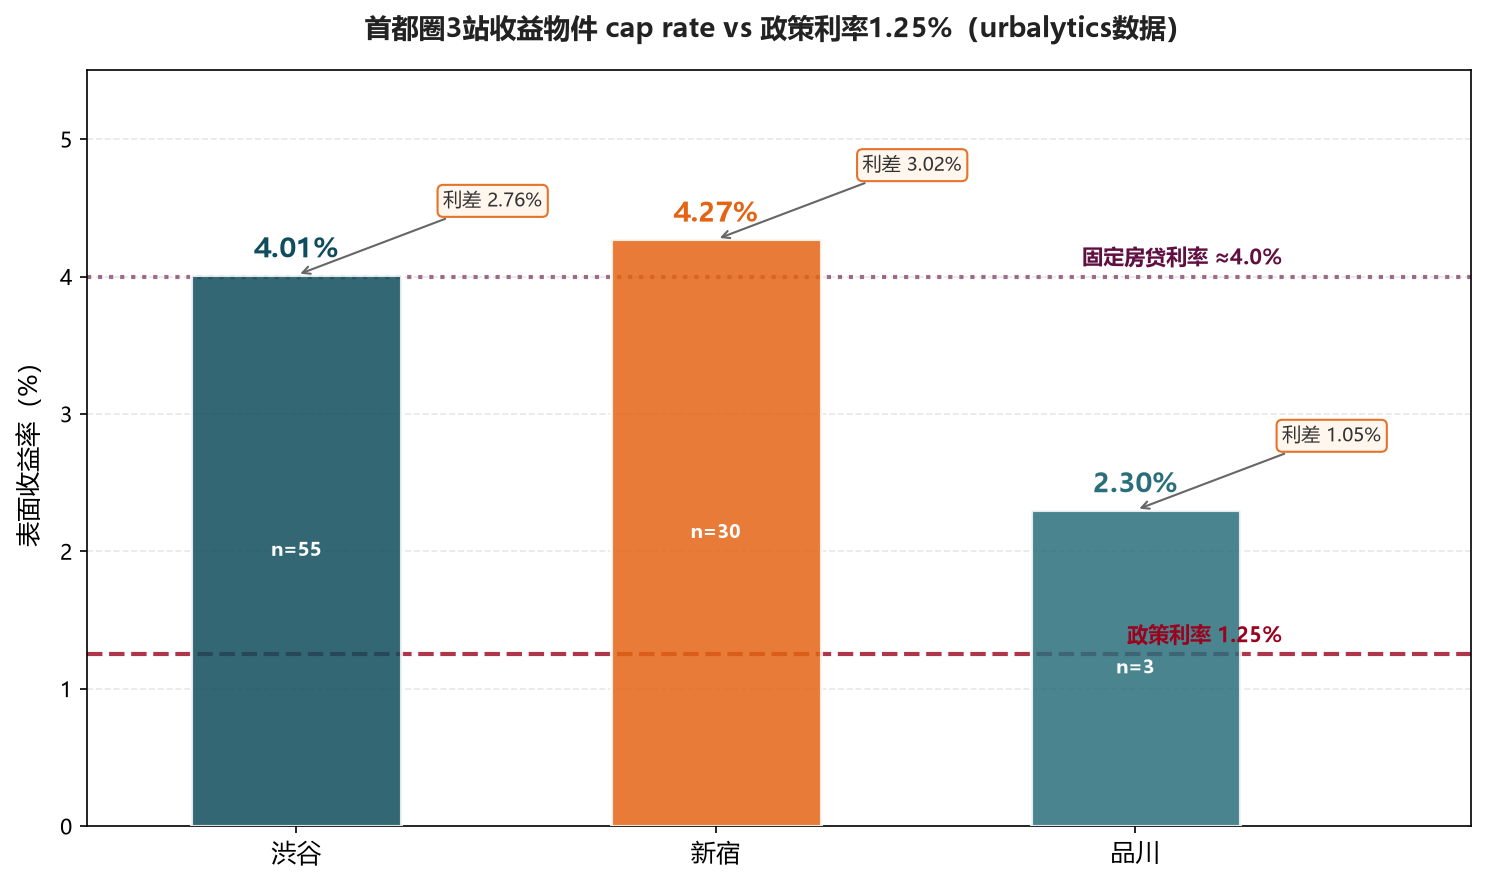
渋谷55件物件,平均 cap rate 4.01%,中位数3.5%。新宿31件(排除1件价格为1日元的异常数据),中位数 cap rate 4.27%。品川仅3件样本,平均2.30%。
三个站的利差结构不同。渋谷和新宿的 cap rate 在4%上下,与政策金利1.25%的利差约2.7至3.0个百分点,与固定房贷利率4%基本持平。以固定利率融资收购收益物件,租金收益率勉强覆盖融资成本,净利差已经很薄。
品川的样本量太小,2.30%的 cap rate 可能受高总价低收益物件的结构性影响,不具备统计代表性。按站分析时物件数不足会扭曲均值,阅读数据时需要结合物件数一起看。
租金端的信号
cap rate 的分母是收益(年租金收入),分子是价格。利率上行压价格,但租金端如果坚挺,cap rate 不一定恶化。
渋谷的公寓租金数据提供了参照:500件样本,平均每平方米月租6188日元,近一年变动率-0.94%。租金微降,幅度不大。如果租金持续横盘或微降,cap rate 的支撑主要来自价格端。
之前一篇首都圈租金分析中提到,不同站之间的租金走势分化明显。利率上行期,租金没有同步上涨的市场,cap rate 承压会更明显。
投资者观察点
加息周期中,收益物件投资者需要关注的指标有两个:cap rate 与融资成本的利差变化,以及租金端的走向。
用 物件估值 功能可以模拟不同利率情景下的收益表现,判断当前价格是否仍有安全垫。
本轮加息尚在进行中。终端利率1.75%至2.0%的预期如果兑现,固定房贷利率可能进一步上行至4.5%以上。届时 cap rate 4%的物件将面临净收益为负的局面。利差收窄的方向是明确的,节奏取决于后续加息的步伐。
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。
文中照片:Shibuya Station North 2 ノーマルエディタ/CC BY-SA 4.0(トリミング) Wikimedia Commons·JRE Shinjuku-STA South MaedaAkihiko/CC BY-SA 4.0(トリミング) Wikimedia Commons