文字数: 3693 | 予想読書時間: 8 分 | 閲覧数: 45
桑都の杜は南口最大の閉鎖地を緑地へと転換した。しかしここを下支えしているのは7.78%の一棟利回り中央値であって、人気ではない。
日本の郊外主要駅周辺で、まとまった未利用地はもはや稀だ。八王子は例外で——駅前に約5.2ヘクタールの空白を抱えてきた。ただしその空白は、かつて高さ4mのコンクリート塀に囲われていた。
塀の内側にあったのは八王子医療刑務所だ。2018年に施設が移転して以降、この土地は7年間沈黙していた。2026年10月、複合施設「桑都の杜」として再び外に開かれる。
投資家にとっての論点は、公園の見栄えではない。むしろ問うべきは:非商業主導の公共再生プロジェクトが、郊外駅圏の賃料・価格構造を変えられるのか、である。
一、「高い壁」から「オアシス」へ:南口が封じられた半世紀
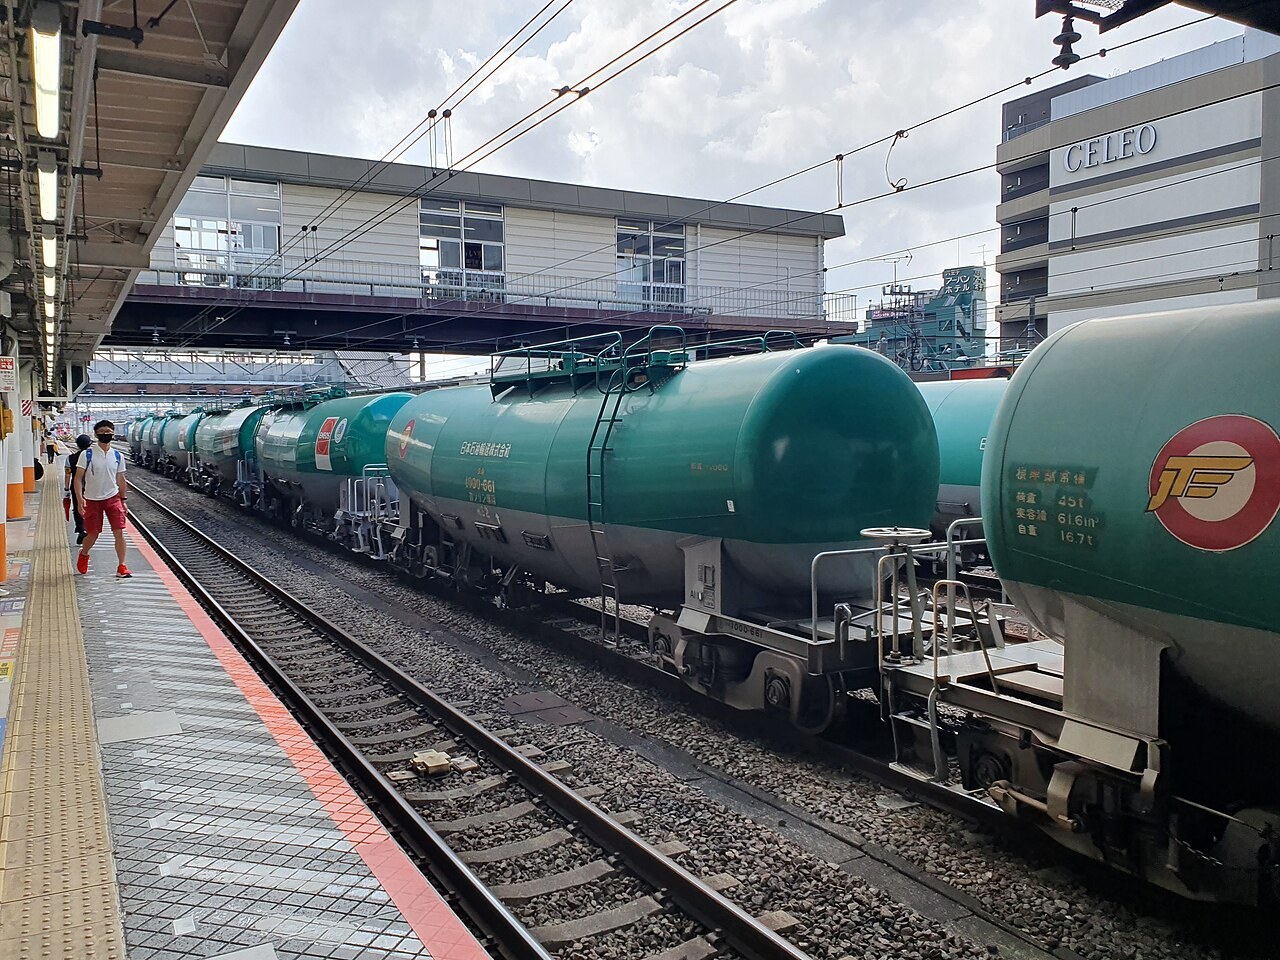
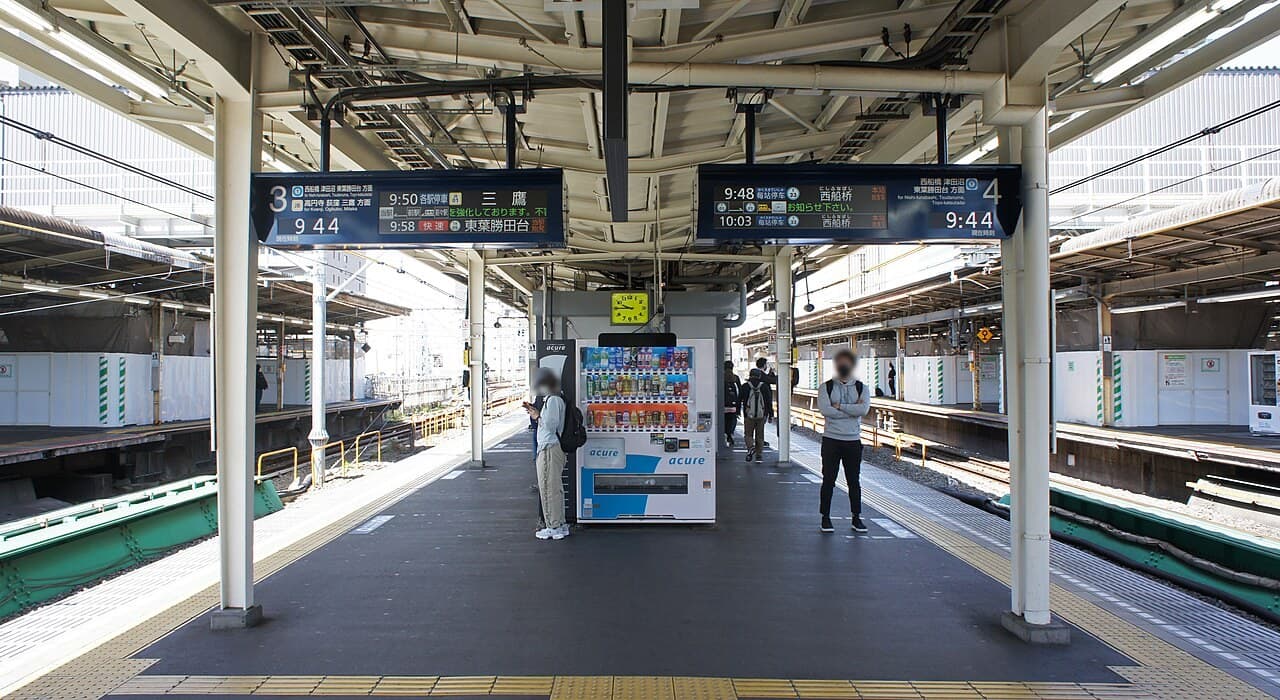
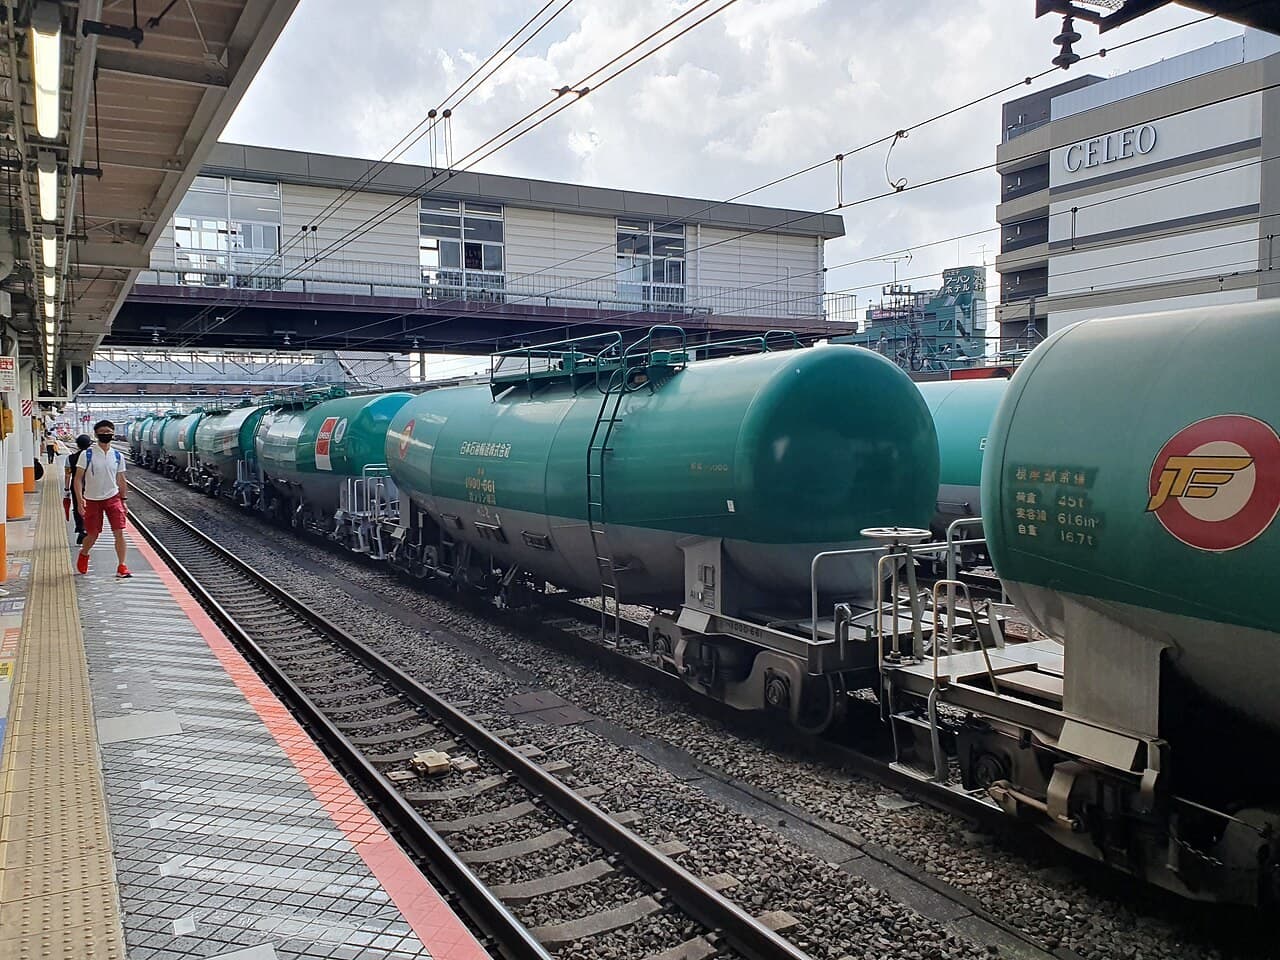
まず八王子という駅そのものの重みを押さえたい。JR中央線・横浜線・八高線が交差し、構内は甲信越方面への石油輸送拠点も担う。徒歩圏には京王八王子駅もあり、東京都市部では立川と並ぶ最大級のターミナルだ。
中央線の特急・特別快速・通勤快速が停車し、何より始発設定がある。座って通勤できることは、郊外駅圏の賃貸需要における普遍的な強みだ。
商業密度も高い。北口は大型商業施設と商店街、南口は駅ビル(セレオ)とタワーマンション付帯の商業が集積。周辺に大学・専門学校が密集し、単身学生から共働きファミリーまで実需層は厚い。
問題は南口にあった。長年にわたり高い塀が街区の回遊性を物理的に断ち、南北の開発テンポに大きな差を生んだ。2018年に刑務所が移転して初めて、この土地は都市計画に再び組み込む前提を得た。
ゆえに桑都の杜への期待は高い。修復するのは一画の土地だけでなく、数十年抑圧されてきた街区連続性そのものだからだ。
二、データが語る:賃料は上昇、価格は高位で揺れる
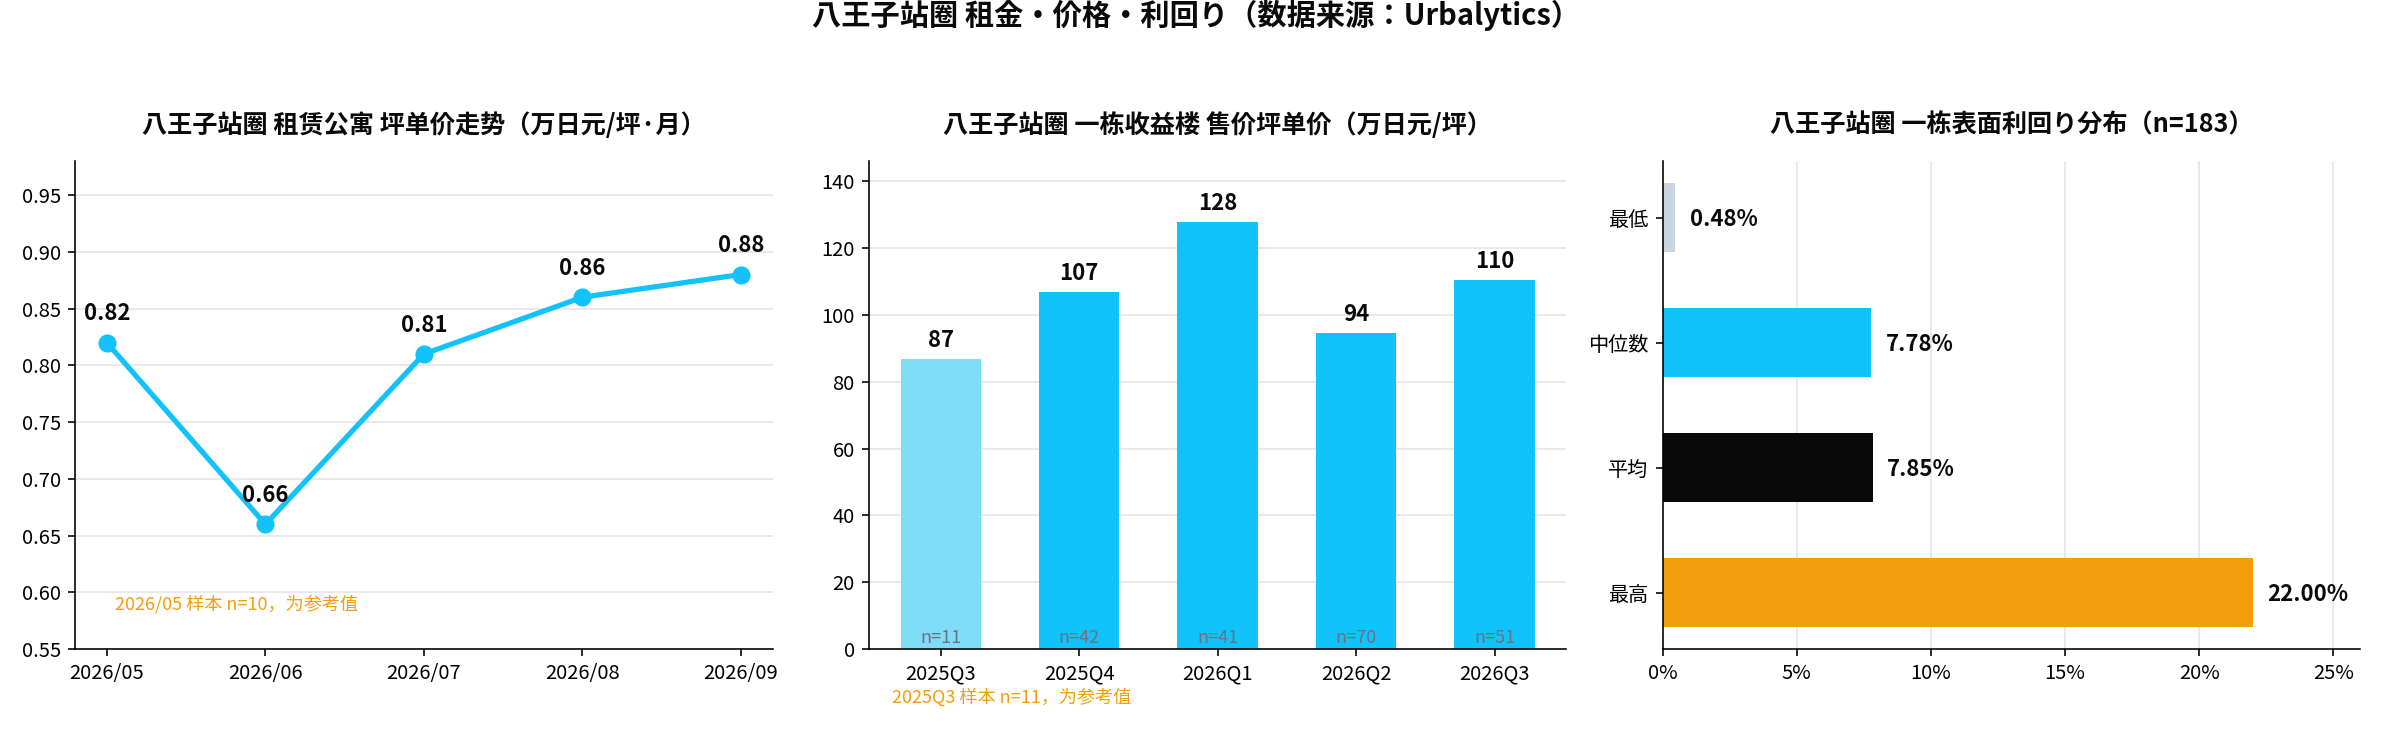
感情は脇に置き、数字を見る。Urbalytics プラットフォームのデータでは、八王子駅圏の賃貸マンションサンプルの平均月額賃料は約7.47万円、平均専有面積31.2㎡、坪当たり月額は約0.80万円。
賃料は上向きだ。2026年5月〜9月で、当駅圏の賃貸坪単価は0.82万円から0.88万円へ上昇し、累計約+7.3%。5月はサンプル10件と参考値だが、6月以降は月110件超で、トレンド自体の信頼性は高い。
売買は様相が異なる。一棟収益物件の成約坪単価は過去5四半期で86.9→106.9→127.7→94.5→110.3万円/坪とジグザグ推移し、累計+27%。ただし単期振幅が25%超という事実は、この市場の価格コンセンサスが盤石ではないことを意味する。
利回り分布はそれをさらに明確にする。183件サンプルの表面利回り(表面年収/価格)は平均7.85%、中央値7.78%。レンジは0.48%から22%まで広がり、同一駅圏内での利回り格差は約40倍に達する。
Urbalytics インサイト 3つの数字を横並びで見ると、八王子の現状は「賃料は堅調に上昇」「価格は高位で上下」「利回りの分散が極めて大きい」。これは当駅圏で超過リターンを生む源泉が「八王子を買う」という判断そのものではなく、物件選別にあることを示す。中央値7.78%は合格ラインに過ぎず、真の差は分布のどちら側に位置取るかで決まる。Urbalytics の一棟利回り分布と賃料相場ツールは、その分岐点を特定するためのものだ。
三、「桑都の杜」とは何か:5.2万㎡・4施設・「非商業」型開発
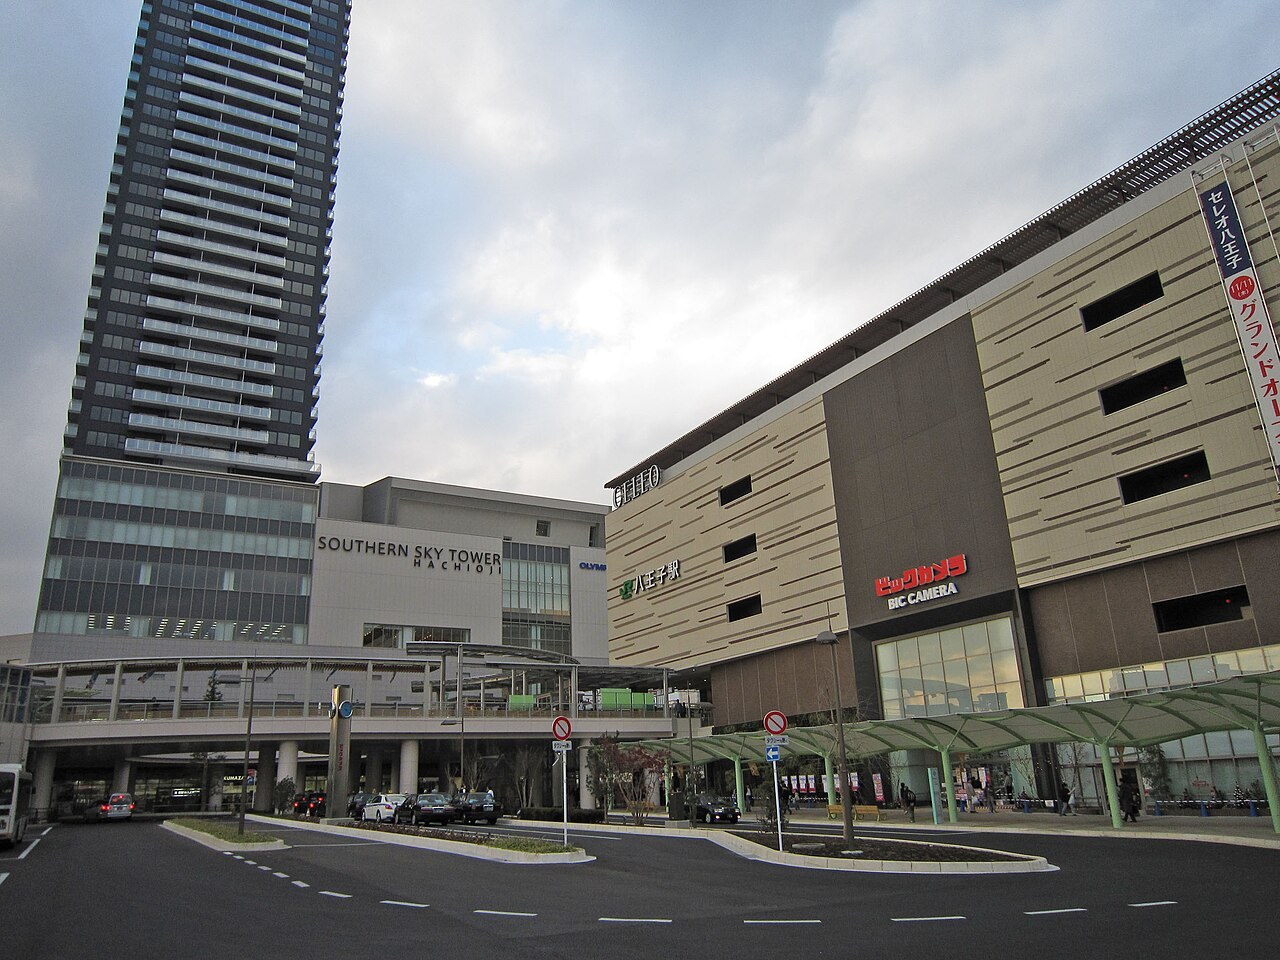
正式名称は八王子中央公園複合施設、愛称が「桑都の杜(そうとのもり)」。敷地約5万2000㎡に対し延床は約8000㎡のみ——この比率、すなわち極めて低い容積は、事業性格を物語る。
構成は4つ。八王子中央公園(芝生広場とユニバーサル遊具を含む)、中央図書館機能を補完する「いこいライブラリ」、八王子市郷土資料館、そしてカフェと常駐コーディネーターを備える交流拠点「SPOT HACHIOJI」。
さらに広域避難場所と備蓄倉庫の防災機能を担う。首都直下地震リスクが繰り返し議論される今、駅前10分圏に公的指定の避難スペースがあることは、ファミリー層の立地選好での比重が高い。
強調しておきたいのは何ではないか、だ。ここに大型ショッピングセンターはできない、タワーマンションもオフィスも増えない。雇用もオフィス需要も創出しないため、商業主導型の再開発のように地価を直接押し上げることは期待すべきでない。
変えるのは別の部分——南口に漂っていた「裏面感」の消失だ。刑務所跡地が与えた閉鎖的な印象が緑地・文化・交流機能に置き換わることで、子安町・万町一帯の居住地としての説得力は実質的に高まる。
四、投資への含意:4つのリスクと、より現実的な戦い方
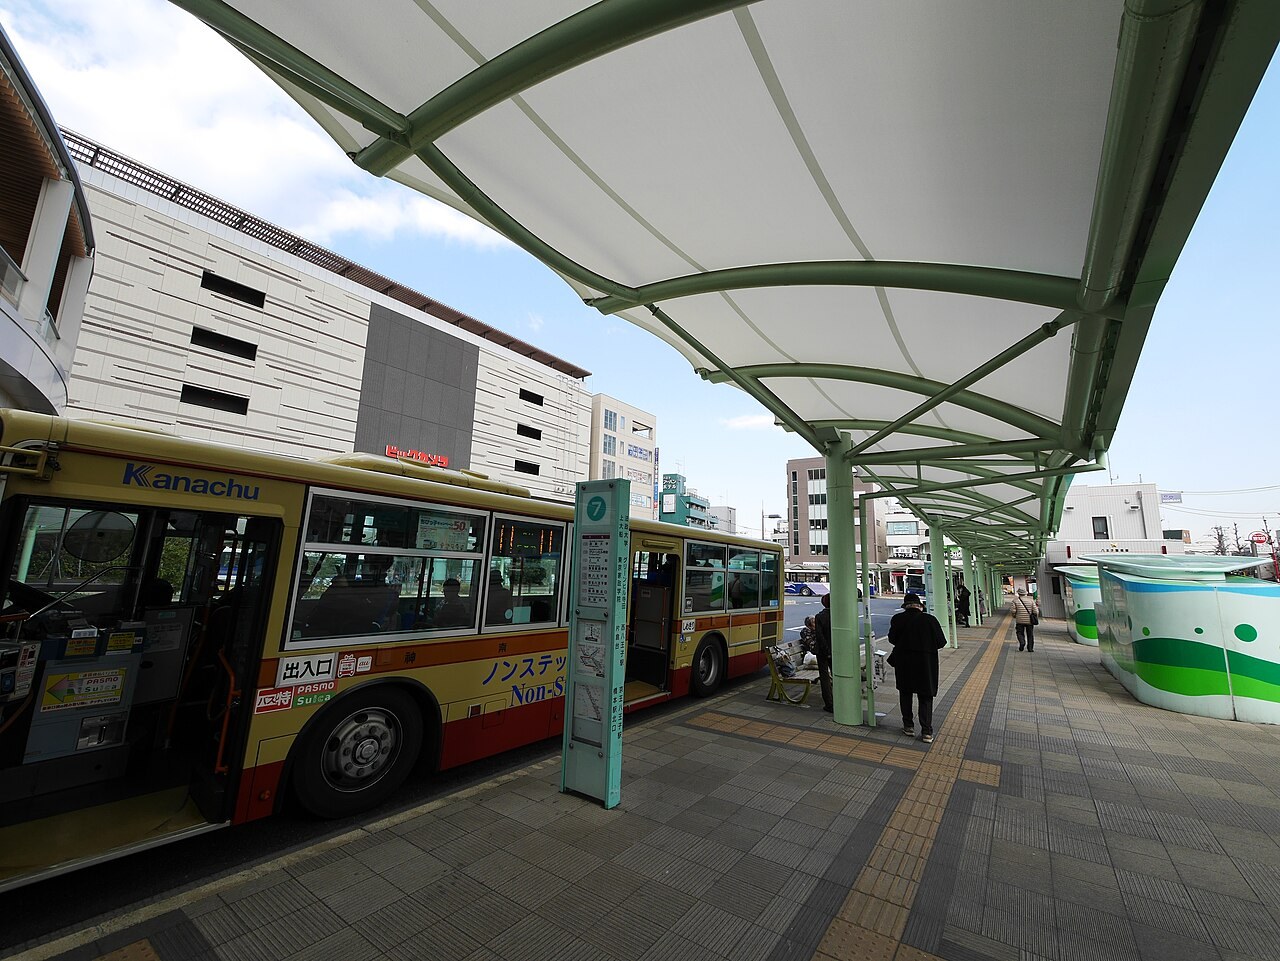
まずリスクを並べ、その後に機会を語る。八王子の課題は決して「人が住まない」ことではなく、都心回帰の潮流のなかで微妙な立ち位置にあることだ。
当然ながら、機会の裏側には4つのリスクがある。
第一に、収益への影響が間接的であること。公共施設がもたらすのは住環境の改善と転居率の低下であって、賃料のジャンプではない。桑都の杜を収支モデルに織り込む際は、賃料上昇率ではなく空室率の仮定に反映させるべきだ。
第二に、距離と競合。八王子—新宿は中央線特別快速で約38分、京王特急で約41分(平日日中)。立川・三鷹・吉祥寺と比べ、都心通勤者の心理では常に「一段遠い」。
第三に、学生需要の構造的流出。拓殖大、東京工科大、創価大、工学院大、杏林大、共立女子大、東京薬科大、帝京大などが周辺にキャンパスを置く一方、中央大法学部は茗荷谷へ移転済み、杏林大は2016年に3学部を三鷹井の頭へ、共立女子大は一ツ橋キャンパスへ学部機能を集約中。特定大学に紐づく単身型は、空室リスクを他者の入試方針に賭けるのと同義だ。
第四に、価格の高止まりが安全余地を圧縮している。八王子は都下での人気が根強く、投資用物件の価格は高位を維持、表面利回りは過去の水準が取りにくい。資金コスト上昇局面では、粗い収支で成り立たない物件から先にほころぶ。
では正攻法は何か。答えは賃料構造にある。当駅圏の単身向け1R/1Kは相場が3万円台〜7万円台前半、駅近・築浅で5万〜8万円前後。1LDK〜2LDKのカップル・ファミリー向けは9万〜15万円、広めの築浅ファミリー型では16万円超の設定も見られる。
単身型は賃料の天井が低く、大学移転リスクに晒されやすい。対してファミリー型や実需兼投資型は、公園・教育・防災という桑都の杜の三重の便益をダイレクトに享受でき、この需要は特定大学の入学者数に依存しない。
リスクの注意喚起 「桑都の杜」を「再開発テーマ」として高値追いするのは、この局面で最も起こしやすい誤りだ。これは公園主導の公共プロジェクトであり、地価・賃料への伝播はスローバリアブル。目先でキャッシュフローを直ちに変えるのは、資金コストの上昇と単身型の空室リスクである。購入前に、Urbalytics の賃料相場と一棟利回りデータで保守シナリオの収支を一度シミュレートし、入札価格を決めたい。
結語:土地の価値は、何を修復したかで決まる
桑都の杜が八王子を一夜で立川に変えることはないし、賃料を一段引き上げることもない。役割はもっと素朴だ。南口が抱えてきた数十年の地域課題を解き、西東京の交通要衝としての都市ブランドに最後の欠片を補うこと。
投資家にとっては、そこにこそ注目価値がある。派手な上昇は起きないが、住環境の改善に伴う退去率の低下と長期定着こそ、郊外駅圏でリターンを安定させる源泉だ。
街区整備の進捗と実需の動きを冷静に見極め、過度な期待を排し、堅実な立地選定と物件スクリーニングを行う——それが八王子投資の鍵である。特定番地の賃料相場や一棟利回り水準を確認したい場合は、直接 Urbalytics 上で比較を実行すればよい。
#東京再開発 #八王子 #八王子駅 #桑都の杜 #西東京 #郊外駅圏 #一棟投資 #表面利回り #賃料相場 #子安町 #中央線 #日本不動産投資 #空室リスク #防災拠点 #Urbalytics
参考資料
1. 健美家, 2026,「東京都・八王子駅南口、医療刑務所の跡地に複合施設「桑都の杜」オープン。変わりゆく交通の要衝、不動産投資の機会は?」, https://www.kenbiya.com/ar/ns/region/tokyo/10551.html
2. 桑都の杜(八王子中央公園複合施設)公式サイト, 2026, https://sotonomori.jp
3. 八王子市, 2026,「八王子中央公園複合施設(愛称:桑都の杜)」, https://www.city.hachioji.tokyo.jp
4. Urbalytics プラットフォームデータ(賃料相場・一棟表面利回り統計、2026年9月取得), https://www.urbalytics.jp/market
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。