文字数: 1567 | 予想読書時間: 4 分 | 閲覧数: 42
日銀利上げ1.25%:収益物件の利ざやは維持できるか
政策金利1.25%に
2026年9月18日、日本銀行(日銀)の金融政策決定会合で政策金利を1.0%から1.25%に引き上げることが決まった。1995年以来31年ぶりの最高水準であり、0.25%の引き上げは現在の利上げサイクルで最大の幅となる。
住宅ローンへの影響は即座に現れる。3500万円・35年ローンの場合、金利1.0%では月々約9.9万円、1.25%では約10.3万円となり、月々約4000円の負担増になる。固定金利住宅ローンは現在4%前後で推移しており、政策金利との格差は広がり続けている。
市場では利上げサイクルが終わっていないとの見方が強い。複数の機関が年度内にあと1〜2回の利上げを予想しており、ターミナルレートは1.75%〜2.0%の範囲と見られている。
利上げが不動産投資に伝わる2つの経路
政策金利の変動は2つの経路で不動産投資に影響する。
第一の経路は購入力への影響。金利上昇は同じ返済額で借りられる元本が減ることを意味し、購入力が圧縮される。この経路は自住者に最も直接的に影響し、徐々に価格予想に伝わる。
第二の経路は収益物件投資家にとってより重要な、表面利回りと資金調達コストのスプレッドだ。政策金利が上がれば調達コストも上がる。物件の利回りが変わらなければ、投資家の純利益は削られる。このスプレッドが収益物件投資のコアとなる安全余裕だ。
urbalyticsの収益物件データを使えば、駅別に市場の利回り水準を確認し、スプレッドがどれだけ残っているかを判断できる。
3駅の収益物件スプレッド分析
urbalyticsの収益物件分析データを取得すると、渋谷・新宿・品川の3駅で利回りの違いがはっきりと現れる。
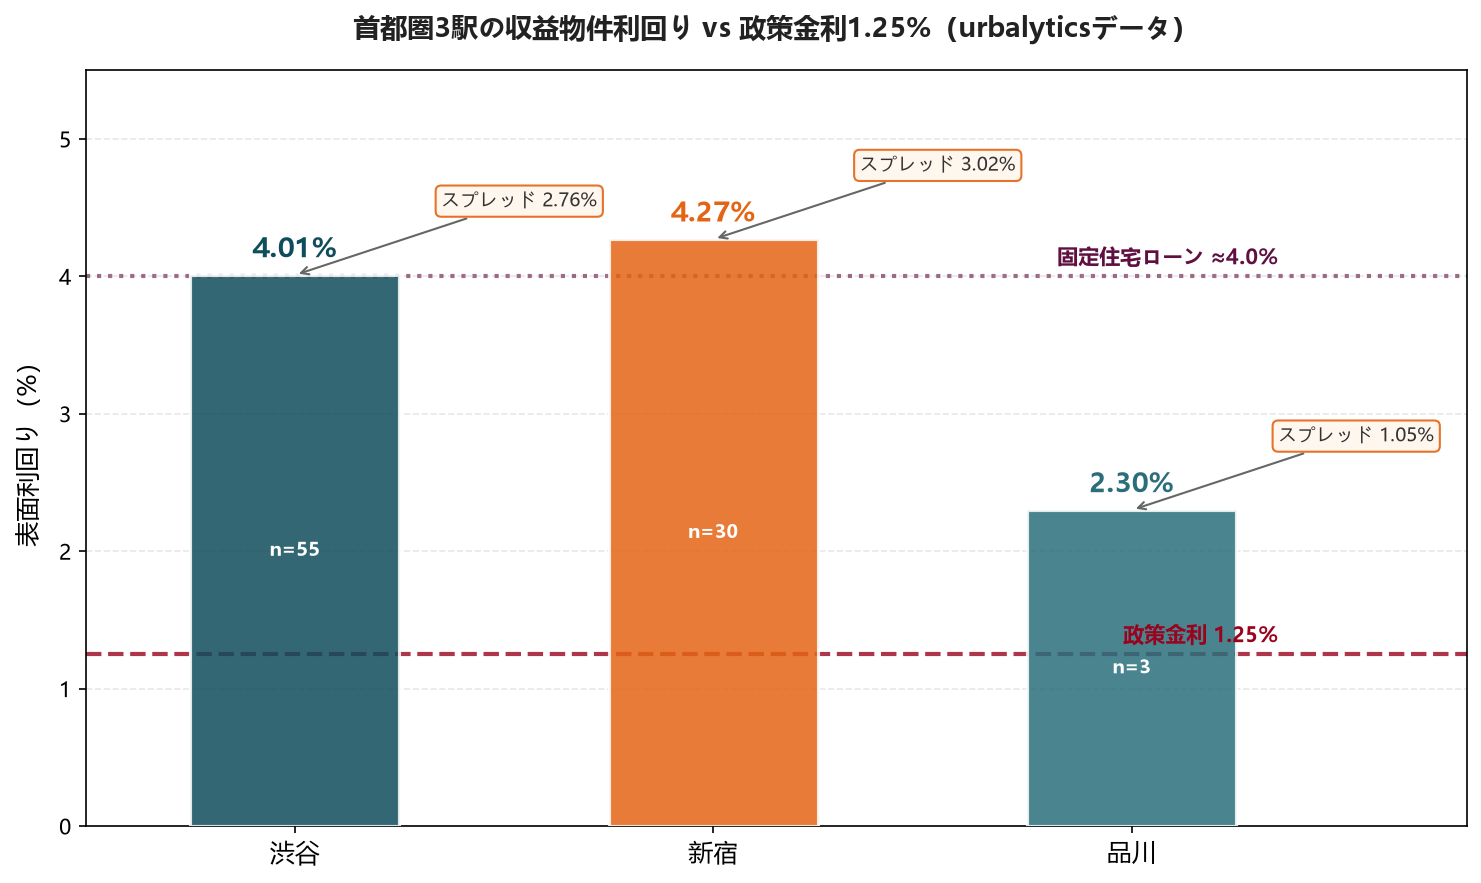
渋谷は55件、平均利回り4.01%、中央値3.5%。新宿は31件(価格1円の異常データ1件を除外)、中央値4.27%。品川は3件のみ、平均2.30%。
3駅のスプレッド構造は異なる。渋谷と新宿の利回りは4%前後で、政策金利1.25%とのスプレッドは約2.7〜3.0ポイント。固定住宅ローン4%とほぼ同水準だ。固定金利で収益物件を購入すると、賃料利回りが調達コストをかろうじてカバーする程度で、純スプレッドはかなり薄い。
品川はサンプルが少なすぎる。2.30%の利回りは高価格・低利回り物件の構造的影響を受けている可能性が高く、統計的に代表性がない。駅別分析では物件数が少ないと平均値が歪むため、データを読む際は物件数と併せて確認する必要がある。
賃料面のシグナル
利回りの分母は収益(年間賃料収入)、分子は価格だ。金利上昇が価格を押し下げても、賃料が堅調なら利回りは必ずしも悪化しない。
渋谷のマンション賃料データが参考になる。500件のサンプルで、平均賃料は1㎡あたり月6188円、過去1年の変動率はマイナス0.94%。賃料はやや下落しているが、幅は大きくない。賃料が横ばいから微減で推移すれば、利回りの支えは主に価格側から来ることになる。
以前の首都圏賃料分析では、駅別の賃料動向に大きな格差があることを確認した。利上げ局面では、賃料が同時に上がらない市場ほど利回りの圧迫が強くなる。
投資家の観察ポイント
利上げサイクルにおいて、収益物件投資家が注目すべき指標は2つある。利回りと調達コストのスプレッド変化、そして賃料の動向だ。
物件評価機能で異なる金利シナリオの収益を試算し、現在の価格に安全余裕が残っているかを判断できる。
現在の利上げサイクルはまだ進行中だ。ターミナルレート1.75%〜2.0%の予想が実現すれば、固定ローン金利は4.5%を超える可能性がある。その時、利回り4%の物件は純利益がマイナスに転じる。スプレッド縮小の方向は明確で、そのペースは今後の利上げ判断次第だ。
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。