文字数: 3585 | 予想読書時間: 8 分 | 閲覧数: 128
2023年、東京・港区三田で、三井不動産・三菱地所などが共同開発する大型ハイエンド住宅プロジェクト「三田Garden Hills」が正式に分譲開始となった。近年の都心部で最も注目を集めた住宅プロジェクトの一つであり、約2.5万㎡という希少な敷地規模と総戸数1,000戸級の計画だけでなく、前例のない高水準の販売単価でも話題の中心となった。
坪単価1,400万円、5億円が“基本ライン”
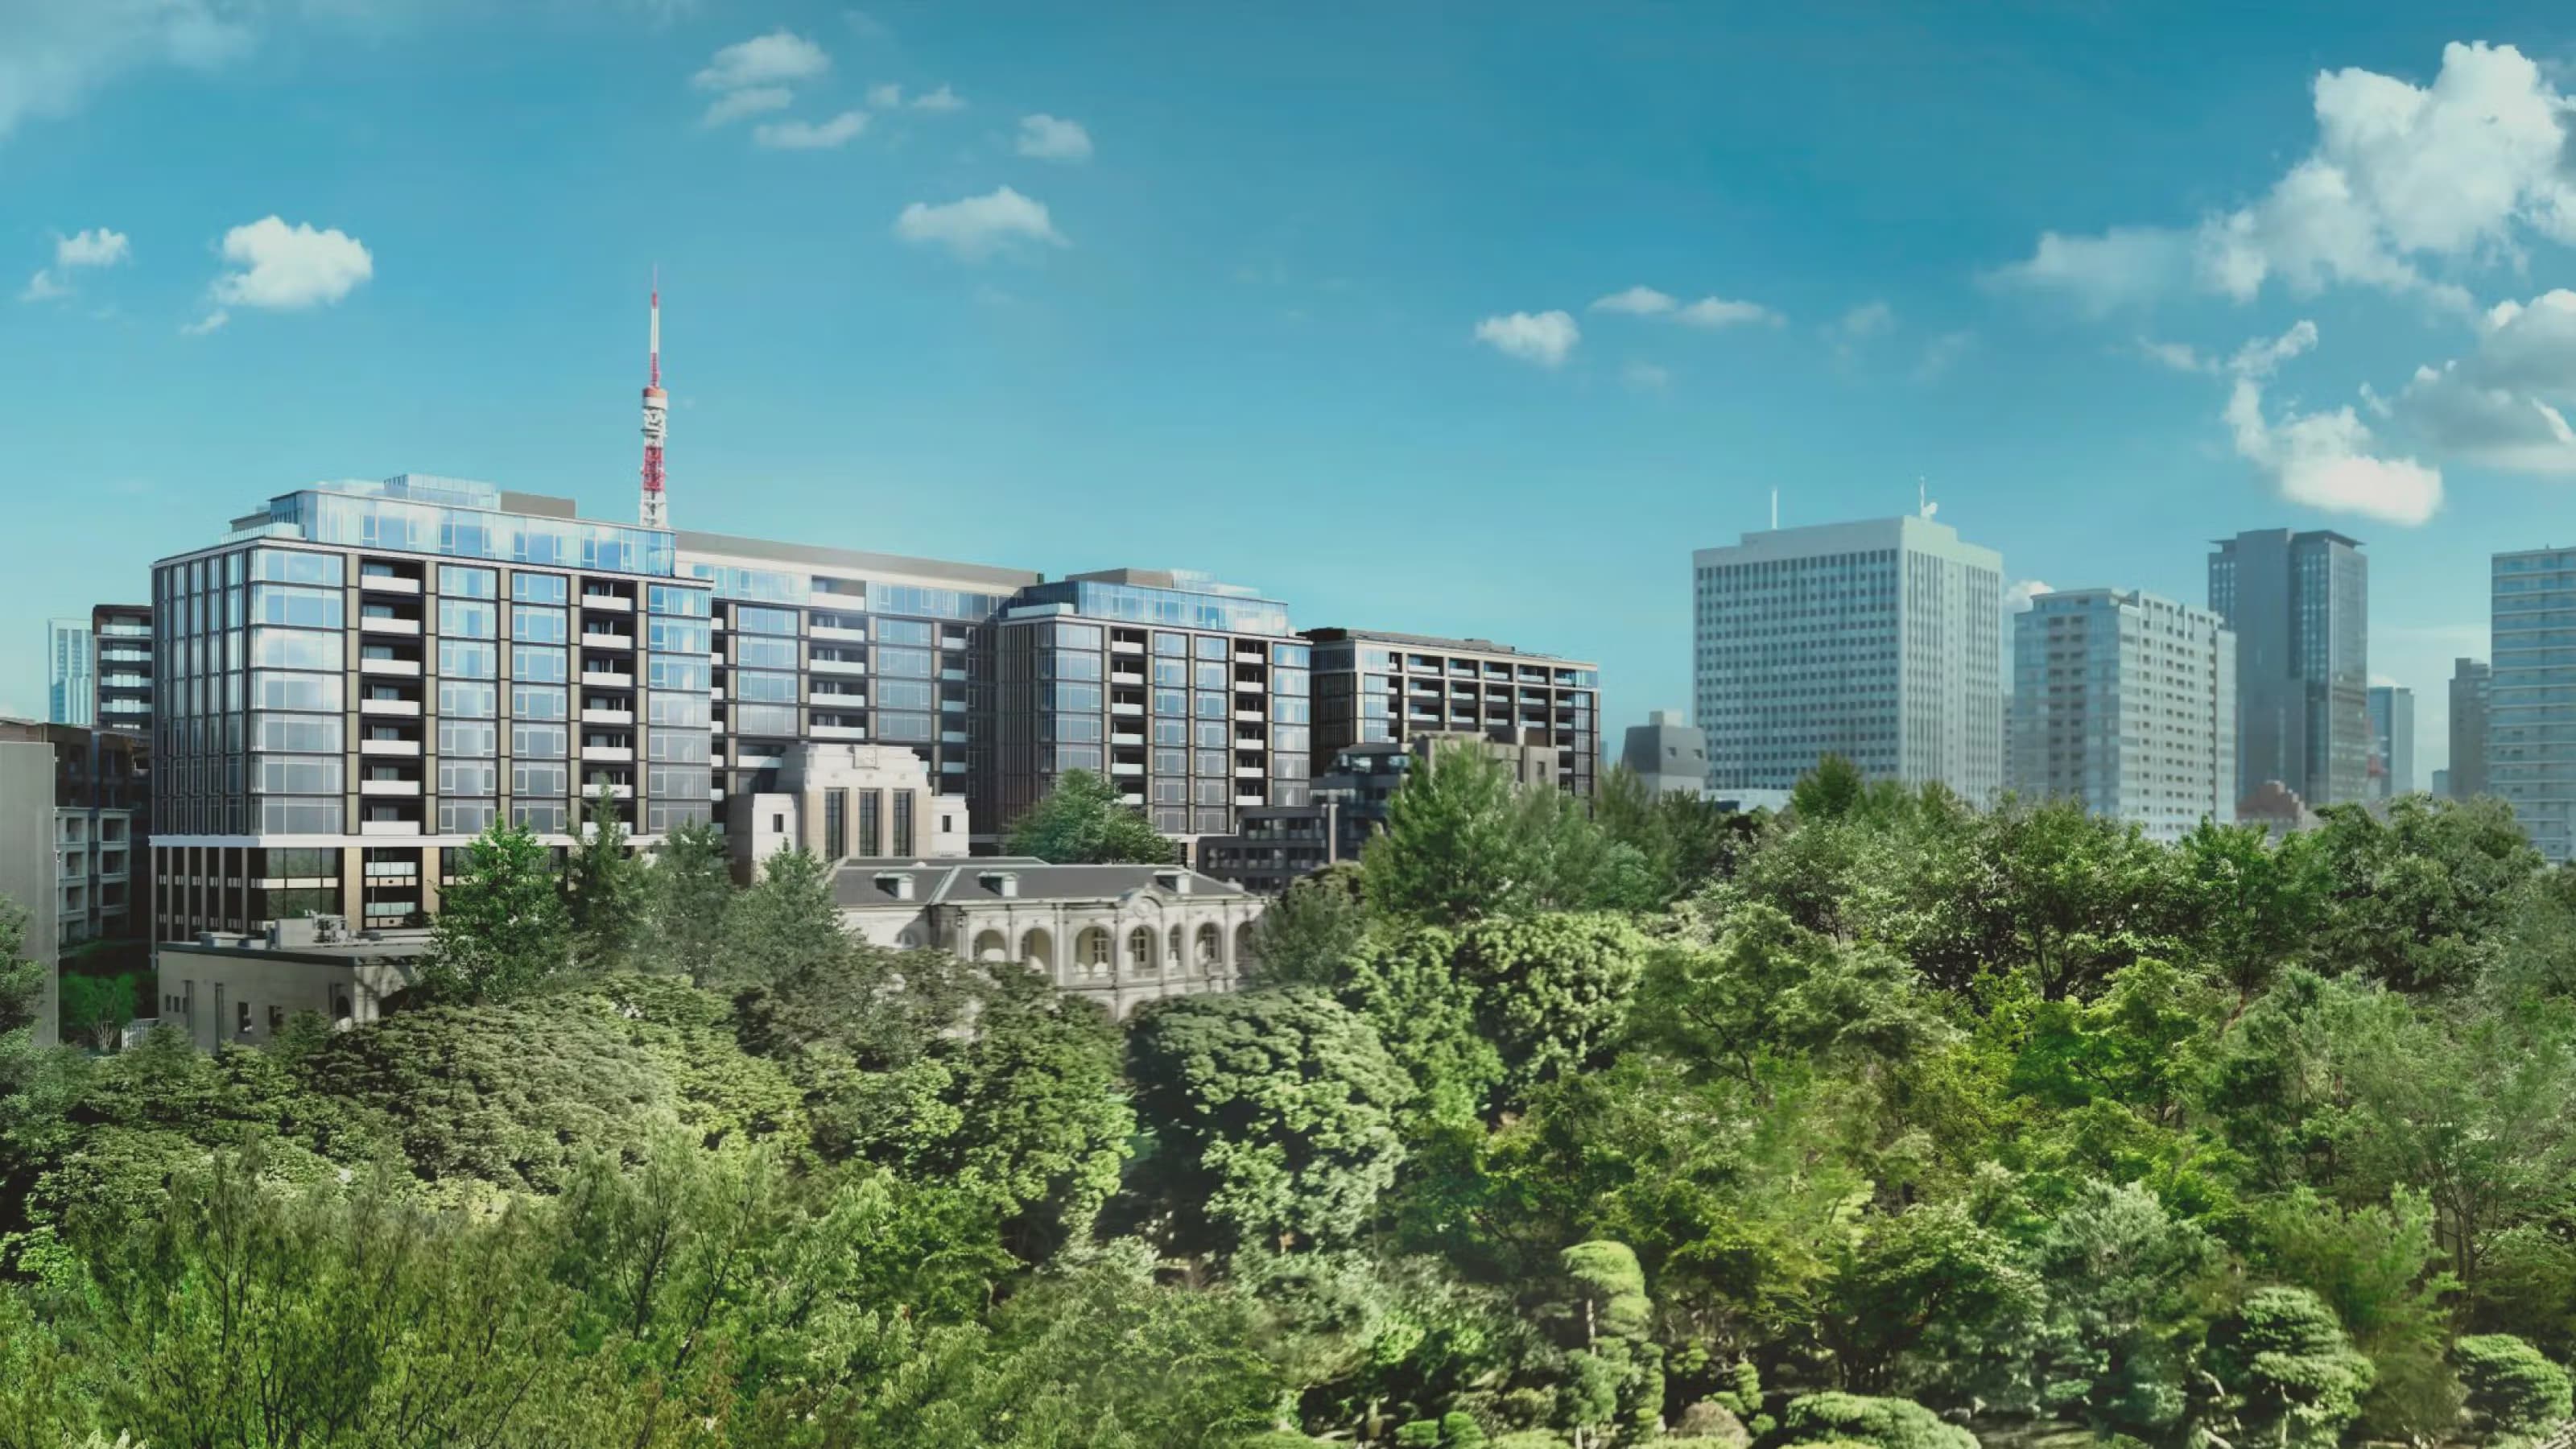
三田Garden Hillsは従来型の超高層タワーマンションではなく、地上14階以下の5棟で構成される低密度の住宅群で、「都心のオアシス」と「控えめなラグジュアリー」を掲げる。公開情報によれば、分譲時の平均坪単価は1,300万円超、上層階の一部住戸は1,400万円を突破した。専有面積121㎡の住戸例では、成約価格が4.8億〜5.2億円に達し、港区住宅の歴代最高水準を更新した。
それでもなお、発売時には多くの超富裕層・国内富裕層に加え、中国本土・東南アジアからの投資家が殺到し、短期間で完売した。初期に好調な販売を遂げた背景には、独自性の高い立地、卓越したデベロッパー体制、そして高品質なプロダクト設計が挙げられる。
卓越した立地:港区三田の旧逓信省大規模用地(約25,000㎡)に位置し、港区で近年最大級の再開発住宅地の一つ。都心コアにあり交通利便・生活利便が充実し、ハイエンド層の関心を強く惹きつけた。
低密度計画+豊かな緑化で“タワー疲れ”を打破:従来のタワーマンションに比べ、低層〜中層の分棟計画(非超高層)を採用。「都心のオアシス」思想のもと、建物密度を抑え、緑地率を高めた「パーク型コンパウンド」を形成。居住快適性・プライバシーを重視する富裕層の嗜好に合致。
全戸ZEH-Oriented達成、環境対応と将来性を強調:全住戸が省エネ住宅(ZEH-Oriented)で、CO2の正味排出量がほぼゼロ。太陽光+中圧ガスのハイブリッド発電+排熱回収を導入するなど国内でも稀少で、「脱炭素」志向の資産選好に合う。
高付加価値の共用・サービス+帝国ホテル連携:クラブハウス、ジム、各種共用空間に加え、帝国ホテルと連携したカスタマイズド・ライフサービス(留守管理、客室清掃、コミュニティ送迎等)を提供。居住体験を極限まで追求する顧客ニーズに対応。
これらの要素が重なり、三田Garden Hillsは発売初期から一躍、東京のハイエンド住宅市場を象徴する存在となった。
2023年の東京全体の新築価格平均を押し上げ
三田Garden Hillsの高値分譲は東京全体の価格水準にも顕著な影響を与えた。日本不動産経済研究所によれば、2023年の東京23区の新築マンション平均価格は前年比39.4%上昇し、1億1,483万円と初の1億円超で過去最高を更新。その押し上げ要因の一つが三田Garden Hillsとされる。高級住宅市場の活況を反映すると同時に、統計上も周辺エリアの平均価格を引き上げた格好だ。
引渡し即転売、「買うより売る」が常態化
2024年3月、三田Garden Hillsは竣工・引渡しが始まった。ところが市場の予想に反し、複数の中古ポータル上に即座に多数の転売情報が出現。データでは:
80㎡台の住戸で6.5億〜7.3億円の売出、坪単価は約2,500万〜3,000万円。
100㎡超の住戸は10億〜13億円の売出も見られ、坪単価は3,500万円に迫る。
2年前の分譲価格と比べ、ほぼ倍増した水準だ。これは一部の購入者が自用ではなく、高流動性の投資資産として短期での転売益の極大化を狙っていたことを如実に示す。
2025年——坪単価はすでに2,500万円超、倍化に接近

日本の不動産データプラットフォームUrbalyticsによると、Mita Garden Hills Eastの坪単価は2,897万円に到達し、分譲時の約2倍に近い。NorthとSouthも2,400〜2,600万円帯。賃料は月130万円前後で、利回りは約2.4%となっている。
投資利回りは圧縮、賃料が価格に見合わない
投資の収益源は大別して2つである。
キャピタルゲイン(資産価値の上昇)
インカムゲイン(賃料収入)

Urbalyticsのデータで現在の売買・賃貸市況をみると、賃料利回りは芳しくない。
80㎡の住戸で月90万〜110万円
100㎡の住戸で月150万〜200万円
分譲価格を基準にしてもネット利回りは3%〜3.5%に留まる。現行の中古売出価格(プレミアム上乗せ後)を基準とすれば、投資利回りは1.7%〜2.0%まで急速に圧縮。これは日本の10年国債利回り(2025年5月時点で約1.45%)に接近しており、多くのプロ投資家にとってはリスク・リターンの不均衡が鮮明だ。
市場は短期勝負へシフト、長期の組入れロジックは崩壊
現状の投資家は二律背反に直面している。
保有して賃貸化しても、利回りは金融商品に劣後
高値で売却するには、さらに高値で引き受ける“次の買い手”が必要
すなわち、三田Garden Hillsは「資産配分型プロジェクト」から、純粋なキャピタルゲームの舞台へと変質した。
不動産投資の基本ロジックに照らせば、長期安定的な賃料収益の裏付けが弱く、高い税負担にも晒される環境では、資産の持続的な上昇余地は限定的。「転売差益」への過度な依存は、本質的に金融派生商品の椅子取りゲームに近い。
金利上昇とボラティリティ増大というマクロ環境下で、投資家は利回り低下と流動性の引き締まりという二重苦に直面している。三田Garden Hillsのような高級住宅は、保有コストの高さがもともと乏しい賃料利回りをさらに圧迫し、投資リスクを一段と高めている。
主な高コスト要因:
管理費・修繕積立金:公開情報では、100㎡前後で月額合計約20万円。年間200万円超で、賃料の1〜2か月分に相当。
固定資産税・都市計画税:政府評価額の合計約1.7%で課税。高額資産ほど負担が大きく、近時のマンション税率の動きも踏まえると無視できない。
その他諸費用:各種管理関連費用、賃貸仲介手数料等
投資家への示唆
三田Garden Hillsのような高価格帯アセットに対しては、足元の日本不動産市場環境を踏まえ、より慎重な見立てが求められる。以下の観点で投資ロジックを再点検したい。
投資期間と税務ストラクチャーの精査:日本の不動産は5年未満の譲渡で高い譲渡所得課税(短期39.63%)を受け、裁定余地を大きく侵食。短期利ざや狙いなら、出口時期と税務設計を事前に固めないと「売れても手取りが残らない」事態になり得る。
転機・流動性リスクへの警戒:短期で倍近い価格上昇を遂げた高級物件は「次の買い手」依存度が高い。金利引上げや与信規制、センチメント悪化などのマクロ要因で価格が急速に巻き戻り、流動性が枯渇するリスクは小さくない。
賃貸市場の受け皿を現実的に評価:プロダクトが豪華でも、都心高級賃貸の裾野は限定的で、賃料上昇は価格上昇に追随していない。現状の同物件の利回りは2%割れまで低下し、賃料収益で保有コストを賄いにくく、長期保有の組入れ根拠は弱い。
Urbalyticsが日本不動産投資で提供できる価値
不確実性が高まる環境では、データを掌握・活用することが不可欠。日本唯一のプロフェッショナル向け全アセット型不動産データプラットフォームUrbalyticsは、投資家に以下を提供する。
リアルタイムの売買・賃料ベンチマークにより、現在の売出水準とエリア妥当価格を比較し、「価格バブル」リスクを可視化
AIによる立地選定・評価モデルで、エリア間・プロダクト間の優良アセット選別とリスクヘッジを支援
利回り・賃貸比・保有コスト試算ツールで、資産の実力収益を定量化
市場動向・政策変更モニタリングで、金融政策、税制改正、取引トレンド等の重要シグナルをタイムリーに取得

最後に
三田Garden Hillsは、都心高級住宅市場における「非合理な繁栄」を映す鏡である。今日ではないかもしれない、明日でもないかもしれない。だが、価格がファンダメンタルズから過度に乖離すれば、修正は往々にして不可避だ。不動産の価値は、いずれ居住と利用という本質へ回帰する。
転載・共同掲載のご相談は、Urbalytics編集チームまでご連絡ください。
📚 参考資料
https://www.sumai-surfin.com/columns/mansion-knowledge/mita-garden-hills 「三田ガーデンヒルズ」はなぜ注目度が高いのか?価格や周辺相場もチェック!
https://www.mitsui-chintai.co.jp/resident/original/mitagardenhills/ 三田ガーデンヒルズ賃貸データ
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。