文字数: 4596 | 予想読書時間: 10 分 | 閲覧数: 104
近年、東京23区の中でも特に注目度の高いエリアの一つである江東区(Koto-ku)は、臨海という地理的優位性、大規模再開発、潤沢な住宅供給を背景に、自用取得層と投資家の関心を集めてきました。もっとも、2025年に入り、日本銀行の利上げ継続と湾岸エリアの需給再評価が進むなか、江東区の地価動向は一段と複雑かつ多様なトレンドを示しています。
江東区の概要
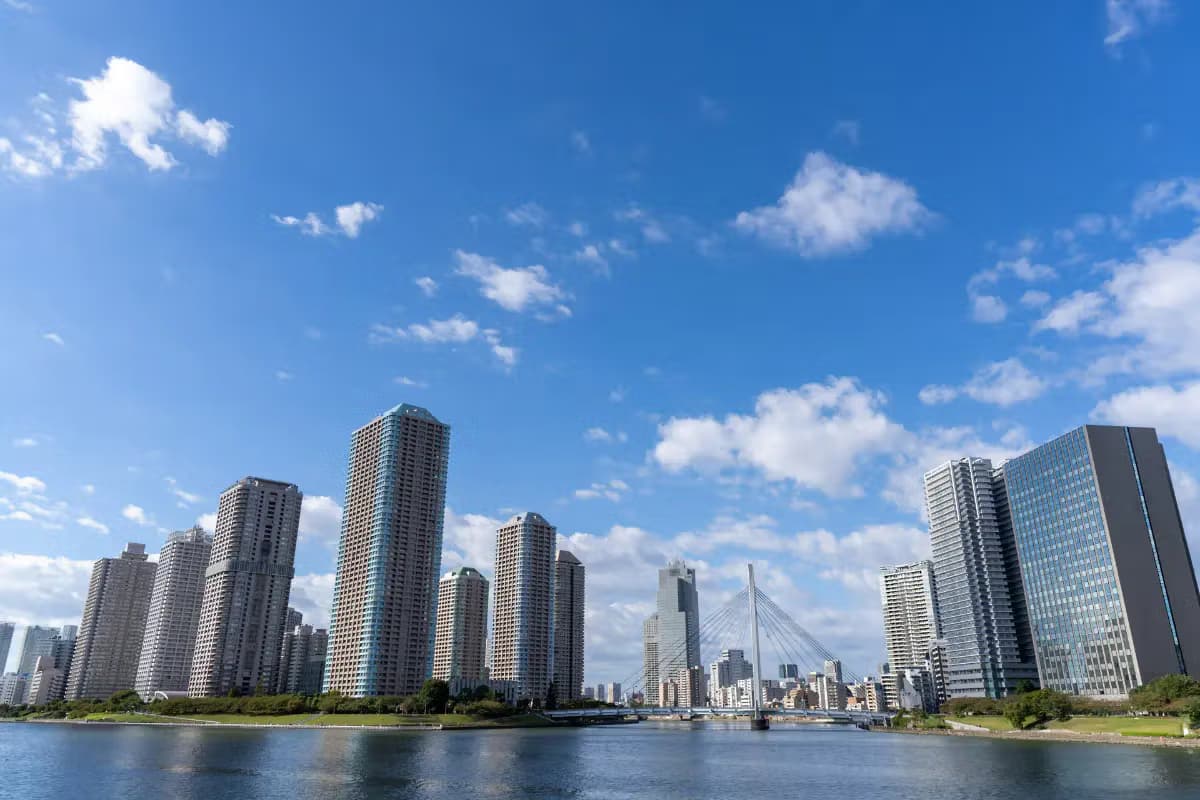
江東区は東京23区の東部沿岸に位置し、北は墨田区、西北は銀座を擁する中央区に接し、南側は台場などの湾岸エリアを介して港区・品川区・大田区など中核エリアと緊密に結びついています。
交通面では、区内の鉄道・地下鉄ネットワークが密です。北側はJR総武線が貫通し、南側にかけて都営新宿線、東京メトロ東西線、JR京葉線が走行、西から北へ半蔵門線・大江戸線などが延び、区内では東武亀戸線も運行しています。湾岸部の臨海副都心は、りんかい線とゆりかもめが中核の軌道系ネットワークを構成し、台場・有明・豊洲などのホットスポットを結びます。道路は、東西方向に東京と千葉を結ぶ国道14号が横断し、南北方向は複数の都道が基幹ネットワークを形成、湾岸部は国道357号が沿岸エリアを連結しています。
令和7年(2025年)3月時点で江東区の人口は約54.1万人、前年同月比で約0.5%の小幅増となり、継続的な吸引力を示しています。人口の安定的な増加、湾岸部の再開発の進展、交通・生活利便性の向上に伴い、江東区は次第に、住宅機能、商業活力、臨海景観という強みを兼ね備えた複合型都市エリアへと変貌しました。以下では、近年の地価推移を、地価公示、都道府県地価調査、国土交通省の不動産取引価格データを組み合わせて分析し、当エリアの価値進化と将来ポテンシャルを読み解きます。
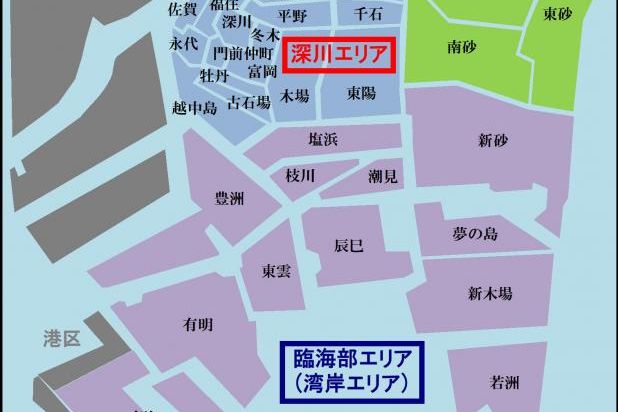
2025年 住宅地価:湾岸と下町の「価格二極化」
2025年の地価公示によれば、江東区の住宅地は全体として上昇基調を継続し、平均公示価格は前年比+8.7%。2024年(+5.6%)を上回りつつも、東京23区の平均(+7.9%)と比べれば「緩やかな上昇」レンジに位置します。ただし、価格構造は著しい「二極化(ダブルトラック)」を示し、湾岸エリアと伝統的住宅地の差が鮮明です。
最高値は臨海副都心エリアの分譲マンション用地で、りんかい線至近の「江東-20」公示地が驚異の100万円/㎡に達し、現在、区内で唯一90万円/㎡を突破した住宅地となりました。豊洲一帯が高級住宅地のベンチマークとして盤石であることを示しています。もっとも、これらの公示地点は1,000㎡超の画地を基準とするケースが多く、主にデベロッパーや不動産評価向けで、一般の購入検討者にとっての参照価値は限定的です。
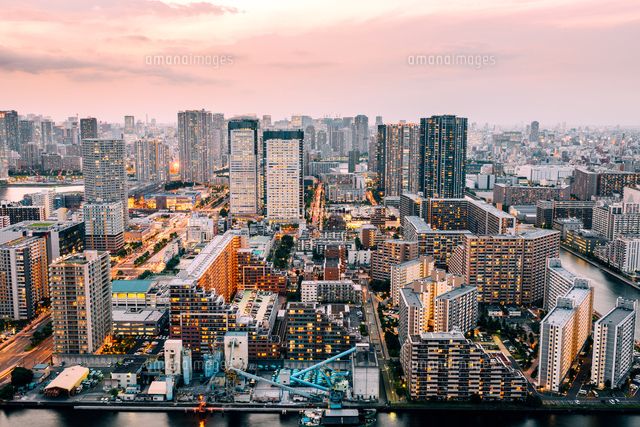
一方、区内の伝統的住宅地である東陽町、清澄白河周辺でも地価は堅調に上昇。たとえば「江東-9」(清澄白河駅近く)の2025年公示は74.9万円/㎡で、都心通勤に優れたエリアの価値維持力を示します。最低価格は交通利便性の乏しい東部で見られ、たとえば南砂町駅から1.5kmの「江東-9」は41.4万円/㎡となり、アクセスの良否が価格に極めて敏感に反映されることがわかります。
さらに不動産取引価格を見ると、西側湾岸の豊洲、有明では、1㎡あたり100万円を超える成約事例が複数見られ、総額を抑えるため小規模地の取得が選好される傾向があります。これに対し江東区東部の北砂、東砂などでは、主に1㎡あたり4,050万円程度が中心。実勢成約価格は公示地価の11.5倍となるのが一般的で、希少性の高い地点では相続税路線価の1.5〜2倍に達することも。これは清澄白河、森下などで顕著で、これらの地域が生活機能、文化的雰囲気、投資価値を兼ね備えていることを反映しています。
総じて、江東区の地価構造は「湾岸が中核で高値の上限を形成し、伝統的住宅地が安定的な中価格帯を構築する」という構図です。投資家が個別物件の価格を判断する際には、その物件が属する「地段軸」と周辺の実取引事例に特に留意し、上昇余地や下押しリスクの見誤りを避ける必要があります。
2025年 商業地価:湾岸の勢い鮮明、門前仲町が安定して牽引
2025年1月の公示地資料によれば、江東区の最高単価の商業地は、有楽町線とゆりかもめが交差する豊洲駅付近の「江東5-17」で、地価は2,560,000円/㎡と区内最高。近年、タワーマンションと都市型複合開発を核とする湾岸エリア(豊洲・有明など)が、従来の旧市街(亀戸・東陽町など)を徐々に凌駕し、江東区の価格中枢となりつつあることを裏付けます。
もう一つの高価格指標は門前仲町駅周辺の「江東5-5」で、2024年の地価は2,450,000円/㎡。2025年はさらに上昇が見込まれます。区全体を見ると、100万円/㎡超の公示単価を示す商業地は8地点あり、主に豊洲、亀戸、門前仲町、清澄白河、住吉駅から500m圏に集中。このうち豊洲が2地点、門前仲町と亀戸も各2地点で、湾岸の熱量の高さが際立ちます。
留意すべきは、これらの公示価格が高水準であるにもかかわらず、実勢成約はさらに高い点です。経験則では、江東区の商業地の実勢市場価格は公示の1.5〜2倍に達しやすく、とくに豊洲や門前仲町などのホットスポットで顕著。国土交通省の取引価格データによれば、2022年以降の商業地成約で、100万円/㎡以上は13件、最高値は4,300,000円/㎡で、主に門前仲町駅徒歩6分以内に集中し、コア立地の優位性を遺憾なく示しています。
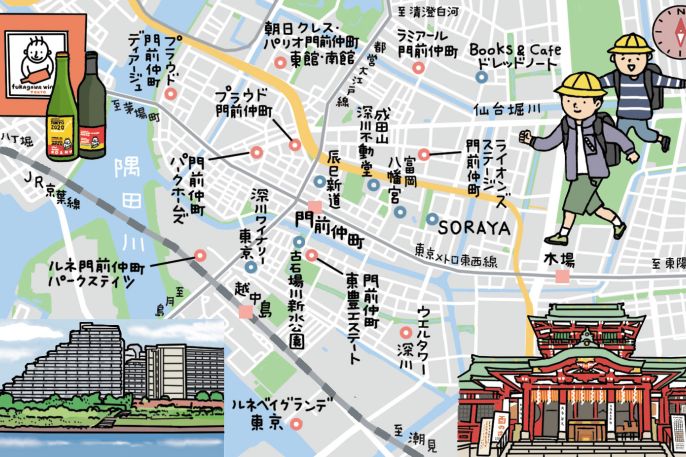
一方、成約単価の低い商業地は、相対的に交通利便の乏しい南砂町、西大島、東大島などに多く、50万円/㎡未満はわずか3件で、交通利便性が商業地価を左右する中核要因であり続けることがわかります。豊洲については、地価はトップながら、現時点で純粋な商業用地の公開成約事例は未確認で、土地建物一体の開発が中心、あるいは取引情報が比較的クローズドであることが要因と考えられます。
以上より、江東区商業地の価格構造は鮮明な「コア—湾岸の二極化」の様相です:
湾岸新興商圏(豊洲・有明):地価は上限水準、供給は希少だが取引活発度は相対的に限定。長期のキャピタル型ポジショニングに適合。
伝統的コア商圏(門前仲町・亀戸・清澄白河):人流安定・賃料ポテンシャルが強く、堅実志向の投資に適す。
周縁エリア(南砂・東砂・東大島):価格は割安だが流動性に難。周辺計画と将来ポテンシャルの精査が必要。
江東区の商業アセットを組成したい投資家にとって、「価格より立地を選ぶ」ことはなお鉄則です。とりわけ金利上昇と運営コスト増の局面では、コア立地の重要性は短期的な帳簿上リターンを大きく上回ります。
不動産投資リターンの動向
江東区の地価変動に目を配ると同時に、不動産投資を検討する読者にとっては、利回りのトレンドも精査に値します。利回りは物件の収益性を直接反映し、「投資妙味」を左右する中核指標の一つです。
利回りとは?
端的には、投資家が賃貸可能な不動産(元本)を購入し、賃料収入を得て、最終的に回収と利益を実現するまでの速度を示す比率です。この比率は次の2種に分類されます。
表面利回り(Gross Yield):すなわち「年賃料 ÷ 購入価格」。管理費・修繕・税金などの運営コストを控除しない。
実質(純)利回り(Net Yield / 還元利回り):運営関連コストを控除後に得られる、真の投資リターンを反映する指標。不動産評価で最も広く用いられます。
江東区の投資利回り動向(2025年)
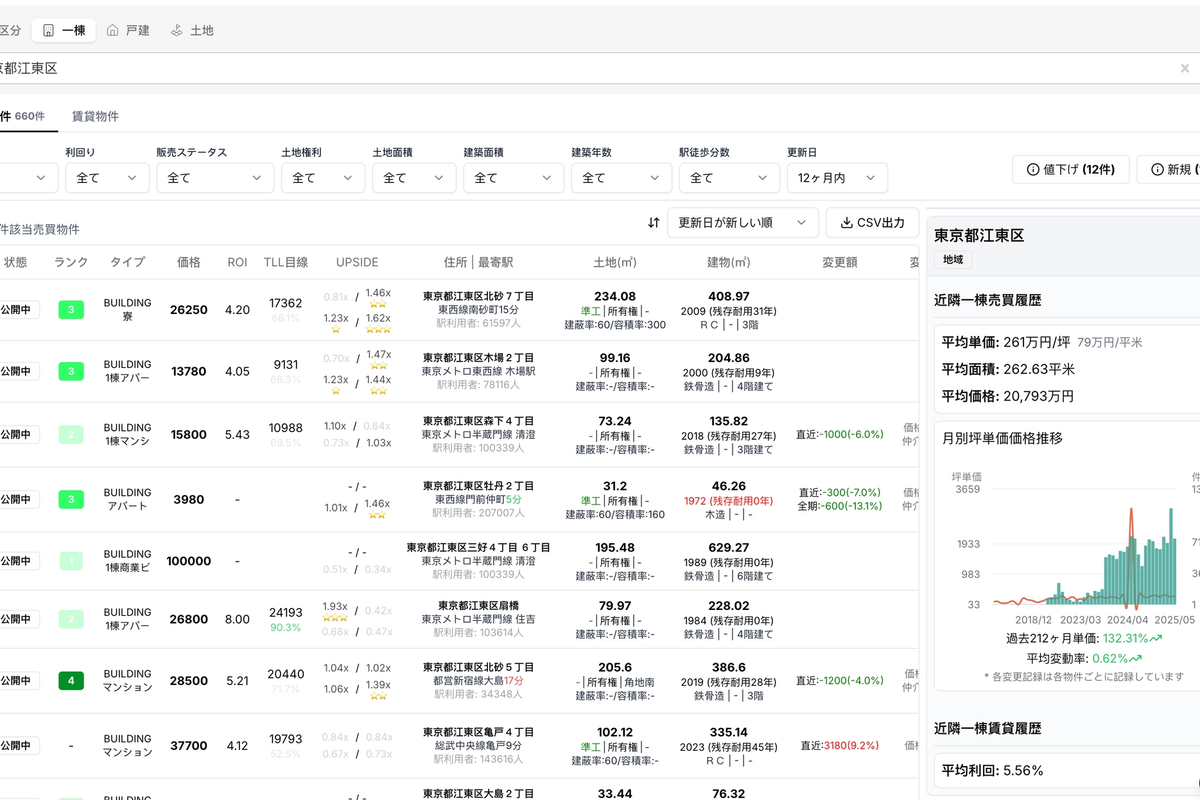
Urbalyticsの物件検索機能で確認すると、江東区の収益物件は過去10年でほぼ価格が倍増し、現在の平均利回りは5〜6%のレンジです。直近の取引記録を見ると、小型物件(1億円規模)は約6〜7%、1億円超の大型物件は4.5〜6%が中心。この種の物件は単価が高いため、中大型の法人投資機関やプロ投資家が主に保有し、取引量は相対的に稀少です。
流動性が高いため、区分マンションの利回りは総じて低め
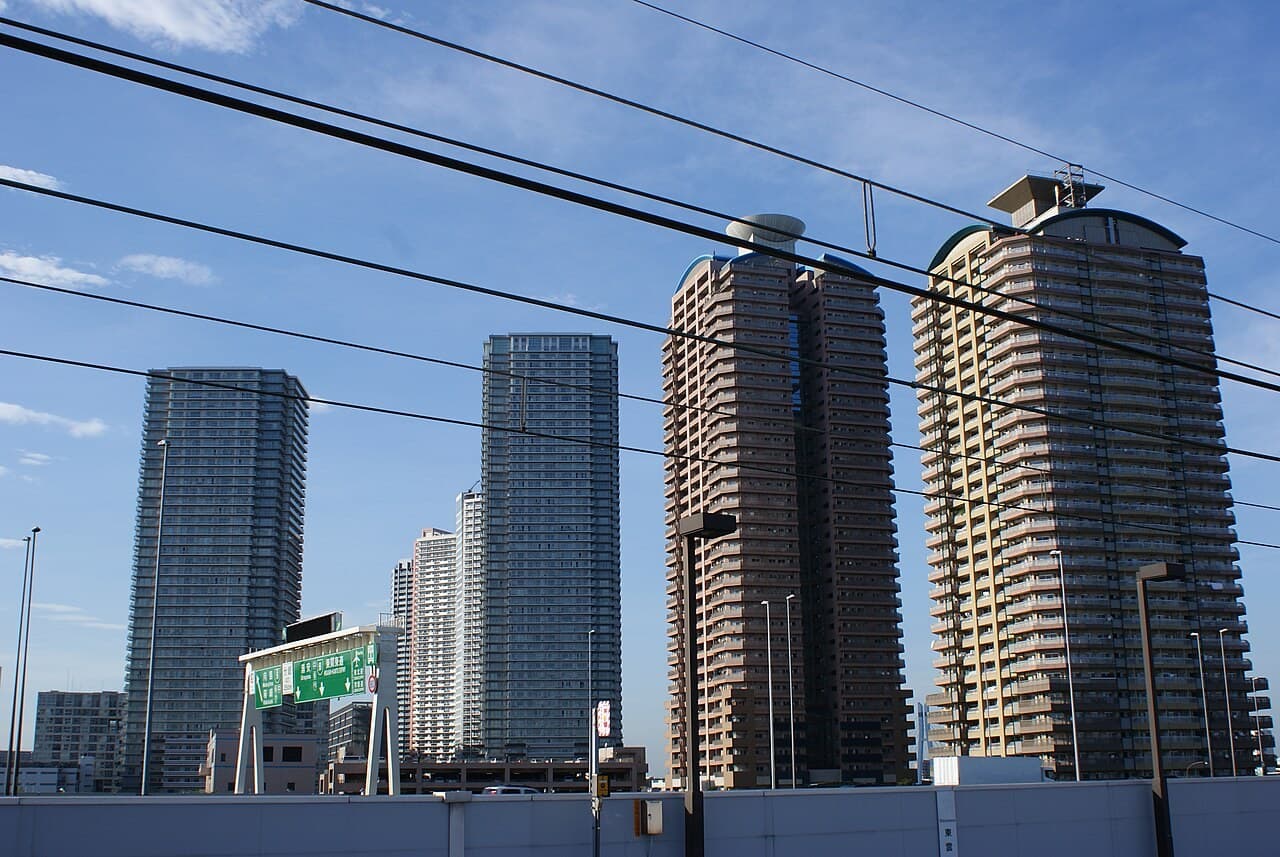
豊洲・有明などの湾岸タワー:2.5%〜4%
清澄白河・門前仲町などのコアエリア:3.5%〜5.5%
東砂・北砂などの旧市街や築古マンション:4%〜6%
参入ハードルが低く流動性が高いことから、区分マンションは個人投資家の第一選択となっています。とりわけ江東区のように区画特性が多様なエリアでは、利回りも構造的分化を示します。湾岸エリアはブランド力と賃貸需要の安定に支えられ、表面利回りは低いものの相対的に安全。一方、旧住宅地帯は物件の老朽化や賃料水準の低さから利回りは高い反面、修繕や空室リスクをより負担します。
投資家の視点:なお注目すべきエリアはどこか
全体の上昇ペースは鈍化しているものの、江東区には中長期で注目に値する投資テーマがいくつか残っています。
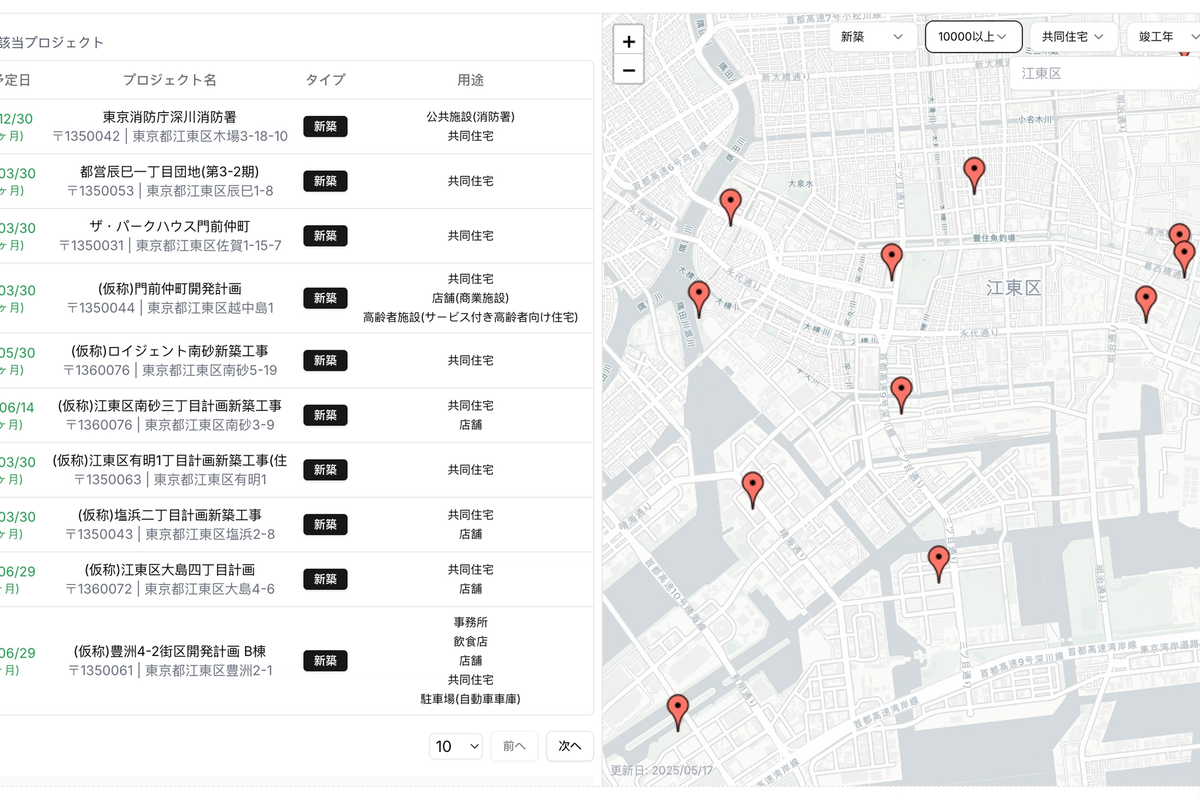
Urbalyticsの開発計画マップを見ると、2025年以降の大型プロジェクト(延床1万㎡以上)は主に木場と南砂周辺に集中しています。とりわけ砂町の再開発エリア、現状は交通利便に課題があるものの、2026〜2028年に複数の商住一体プロジェクトが稼働予定で、先行投資により中期のキャピタルアプリシエーションを狙えます。とくにはソフトバンクイオン南砂とSUNAMOの間で今後約6件が2028年までに完成予定、総延床は10万㎡超で、注目に値します。
総括:構造的分化下における理性的な投資ウィンドウ
江東区は東京湾岸エリアの重要な一角として、豊富な交通ネットワーク、安定的な人口増、継続する再開発の恩恵を受け、2025年も地価は堅調な上昇を示しています。しかしデータからは、エリア内において湾岸の高価格 VS 伝統街区の割安感という明確な二極現象が見て取れます——豊洲・有明は地価を牽引する一方で投資利回りは低く、東陽町・北砂など内陸側は相対的に高利回りで潜在的な“バリューの窪地”となり得ます。
日本銀行の利上げと投資コスト上昇という環境下で、江東区の住宅・商業市場はよりファンダメンタルズと構造判断を重視する局面に入りました。投資家にとってこれは、盲目的な高値追随を冷ます「踊り場」であると同時に、理性的なデータドリブンで将来の優良資産を選別する「ウィンドウ期」です。
安定的なキャッシュフローを狙って区分マンションに集中するのか、再開発機会を見据えて中型用地を先行取得するのか。鍵は、区内の各街区が持つ機能構造と需給の適合度を深く理解することにあります。Urbalyticsなどのデータプラットフォームを活用し、地価、利回り、取引頻度、人口構成など複数の変数を組み合わせて分析することこそが、サイクルを貫いて長期複利を獲得するための要諦です。
参考資料
https://diamond-fudosan.jp/ud/realestate_price_land/url/%E6%9D%B1%E4%BA%AC%E9%83%BD%E6%B1%9F%E6%9D%B1%E5%8C%BA 東京都江東区の土地価格推移・相場
https://www.reinfolib.mlit.go.jp/ 国土交通省 不動産情報ライブラリ
https://www.urbalytics.jp/it/kensetsu Urbalytics 建築計画
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。