文字数: 3545 | 予想読書時間: 8 分 | 閲覧数: 113
直近、株式会社クレディセゾンは、みずほ信託銀行、みずほ銀行、トーセイ・アセット・アドバイザーズ株式会社、Securitize Japan株式会社の5社で協業し、クレジットカード会社として日本初となる不動産セキュリティ・トークン(Security Token、以下「ST」)「セゾンのスマート不動産投資」を発表した。本サービスは、デジタル技術を通じて不動産投資の参入障壁を下げ、より多くの個人投資家が不動産アセットに参加できるようにすることを目的としている。
商品スキーム
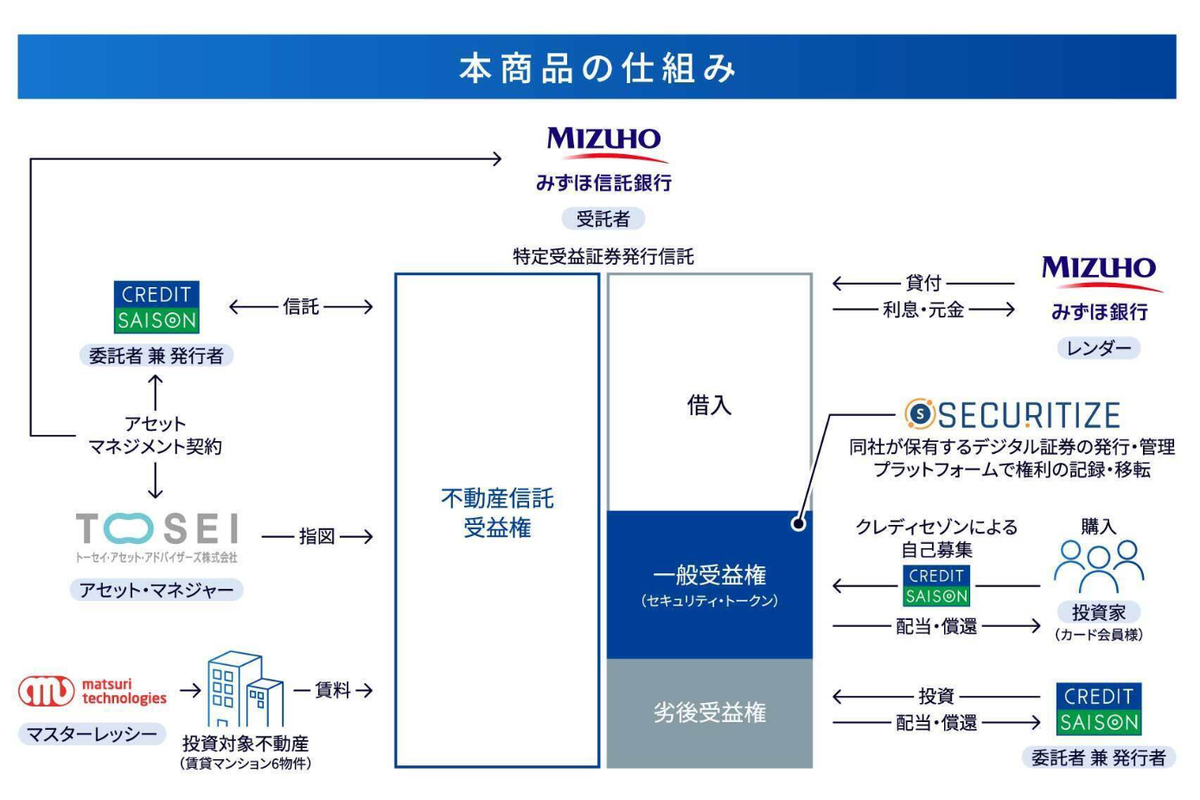
アセットの起点:Tosei Asset Advisors(東急グループ傘下)がアセットマネージャーを務め、不動産案件のソーシングと運用を担う。不動産アセットは信託方式で信託受託者(みずほ信託銀行)に分別管理され、資産の独立性と透明性を確保する
受益権の構造:以下の二層で構成
普通受益権(投資家が取得可能な部分)
劣後受益権(クレディセゾンが引き受け、リスクバッファとして機能)
募集
投資家はSecuritize Japan提供のブロックチェーン・プラットフォームを通じて出資し、Securitize Japanが募集および投資家名簿の管理を担う
投資は現金に加え、クレジットカードのポイント(永久不滅ポイント)でも可能で、参入ハードルを下げる
キャッシュフロー配分と保全メカニズム:
運用期間中の賃料収入および最終的な不動産売却収入は信託で回収し、普通受益権者に優先配分
損失が発生した場合は、クレディセゾンが保有する劣後受益権が先に毀損し、一般投資家の元本保護を図る
ファイナンス・プロセス:信託スキームの下、借入(例:みずほからのローン)によりレバレッジ付与が可能。借入の元利返済後、残余キャッシュで投資家へのリターンを支払う
公式サイトで紹介されている主なポイントは以下のとおり
少額から投資可能・参入障壁が低い: 投資家は10万円から参加でき、証券口座の開設は不要。さらに、セゾンカードおよびUCカードの会員は日常の利用で貯まる「永久不滅ポイント」で投資が可能。200ポイント(約900円)から、100ポイント単位で柔軟に参加できる。
リスクコントロール:優先・劣後構造: 本商品は「優先・劣後構造」を採用。投資物件に損失が生じた場合、劣後出資者であるクレディセゾンが優先して損失を負担し、一般投資家の元本保全を最大限図る。
投資対象が明確でアセットを可視化: 従来のJ-REITと異なり、「セゾンのスマート不動産投資」の投資対象は個別の不動産プロジェクト。東京23区内の神楽坂、早稲田、西早稲田、巣鴨、大森、大森町などの物件が想定され、投資家は対象資産を明確に把握できる。
規制整備と技術基盤: 本サービスは2020年改正の「金融商品取引法」に基づき、セキュリティ・トークンの金融商品としての法的位置付けが明確化されている。あわせて、ブロックチェーン技術によりトークンの電子発行・管理を実装し、取引の透明性と安全性を高めている。
日本クラウドファンディング市場の現状: 高成長の陰に潜むリスク
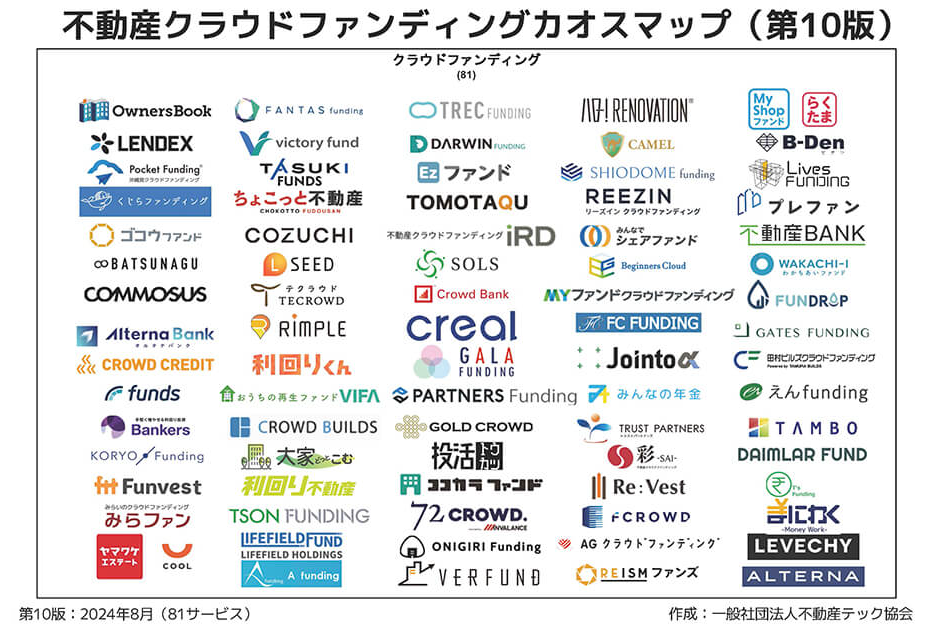
近年、日本の不動産クラウドファンディング市場は急拡大し、年間の資金流入は1,000億円を突破している。「少額・オンライン・高利回り」という特性から、多くの個人投資家を惹きつけてきた。一方で「利回り偏重」の風潮が広がるなか、一部の運営事業者は「年利10%超」など高収益案件を強調して資金を集める一方、実際のアセットマネジメントおよびエグジットで遅延や償還困難、資金使途の不透明性といった問題を生じさせ、投資家の信認が揺らいでいる。例えば「ヤマワケエステート」の償還遅延は、事業者のリスク管理の脆弱さや透明性の不足を露呈し、監督当局や業界団体に強い問題意識を喚起した。
『楽待』の調査報道によれば、多くのプラットフォームが大きなフォントや鮮やかな配色で投資家の注意を引き、マーケティング上「高利回り」を過度に前面化する一方で、潜在リスクや資金使途の説明が十分でない。不動産小口化業界の団体代表は、多くの投資家が「高リターン=高リスク」という基本原理の理解を欠き、「利回り偏重」が構造的課題となっていると指摘する。さらに、想定どおりに資産がエグジットできない局面においてリスク対応策を欠くプラットフォームも少なくなく、買い手のファイナンス不調や市況後退が起きると、償還遅延や資金ショートに至る事態が発生する。これらの兆候は初期のソーシャルレンディングで生じた問題と酷似しており、監督強化と投資家教育を進めなければ、将来同様の事態を招きかねない。
「ヤマワケ問題」が露呈させた業界リスク
2025年初頭、著名な不動産クラウドファンディング・プラットフォーム「ヤマワケエステート」で相次ぐ償還遅延が発生し、投資家の警戒感が高まった。これは、不動産特定共同事業法(不特法)の枠組みにある案件であっても、収益予測の妥当性、償還計画の明確性、投資家保護の実効性などに潜在的な課題が残ることを示した。
業界団体は、「高利回りの誘引」と「脆弱なリスク管理」の再発を防ぐべく、より強い危機意識の下で規範の整備を進めると明言している。とりわけ、市況の変化や買主の資金調達断念といった不確実性が生じれば、プロジェクトの償還は本来的にリスクを伴うため、透明な開示と有事の対応メカニズムを欠けば、投資家の信認を大きく毀損しかねない。
セゾンSTモデル:不動産証券化 × コンシューマーファイナンスの次の一手
日本の小口不動産投資における「信認の毀損」が進む環境下で、クレディセゾンなど5社が共同で打ち出した「セゾンのスマート不動産投資」は、市場により高い安全性を志向するソリューションを提示するものだ。クレジットカード会社が主導する日本初の公募型不動産セキュリティ・トークン(ST)として、「少額参入」の優位性に加え、「永久不滅ポイント投資」「口座開設不要」といったコンシューマーファイナンスの利便性を融合。優先・劣後構造を通じて一般投資家の権益保護を図るなど、商品設計においてコンプライアンスとリスク管理の意識を強めている。
このモデルは、直近で問題化した不動産クラファンの「ヤマワケ問題」と鮮明な対比を成す。後者は「高利回り」「少額参加」を標榜しつつも、運営者責任の不明確さ、プロジェクト・リスク開示の不足、退出メカニズムの不透明さにより、償還遅延が頻発し、元本リスクが生じている。他方、STモデルは金融商品取引法の適用を受け、有価証券届出書の提出義務があり、信託スキームとブロックチェーン記録の監視下に置かれるため、情報透明性と法定の適合性は一般的なクラファンより格段に高い。
本質的に、STは「規制・登録・流通」が整備された正規の金融商品であるのに対し、クラファンの多くは「簡易な許認可の下での共同出資スキーム」に留まる。法的地位、情報開示義務、投資家保護メカニズムに世代差がある。STの浸透は、日本の小口不動産投資市場が「利回り志向」から「構造的安全性と透明な信頼」へと転換しつつあることを示唆し、新たな業界の淘汰を促す可能性がある。
まとめ
「セゾンのスマート不動産投資」は、フィンテックと伝統的な信用インフラの深い統合により、日本の不動産小口化投資に新たな道を開く。従来の高い参入ハードルという固定観念を打破しつつ、「ポイント投資」「優先・劣後構造」といった仕組みによって包摂性とリスクコントロールを両立し、個人の資産形成に新たな選択肢を提示する。
不動産投資を初めて試みる層にとっては低ハードル・低複雑度のフレンドリーな入口となり、経験豊富な投資家にとっては資産の多様化や伝統的市場の変動に対するヘッジ手段を提供する。金融商品のデジタル化・証券化の潮流が一段と進むなか、ST(Security Token)型のプロダクトは今後数年で普及が加速し、「ポスト・クラファン時代」において、より適法で透明性の高い主流ソリューションの一つとなることが見込まれる。長期的な注視と研究に値するテーマである。
参考文献
https://st.saisoncard.co.jp/service/?utm_source=chatgpt.com サービスの仕組み
https://www.rakumachi.jp/news/column/367624 「利回り偏重」がトラブルの温床に、年間1000億が流入「不動産クラファン」の課題
https://www.kenbiya.com/ar/ns/release/p_service/9017.html クレジットカード会社による不動産セキュリティ・トークン「セゾンのスマート不動産投資」5社で協業開始
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。