文字数: 3639 | 予想読書時間: 8 分 | 閲覧数: 46
日本郵政が全国の郵便局用地を開発アセットへと転用する転身は、東京の複数の超一等地の値付けを塗り替えつつある。
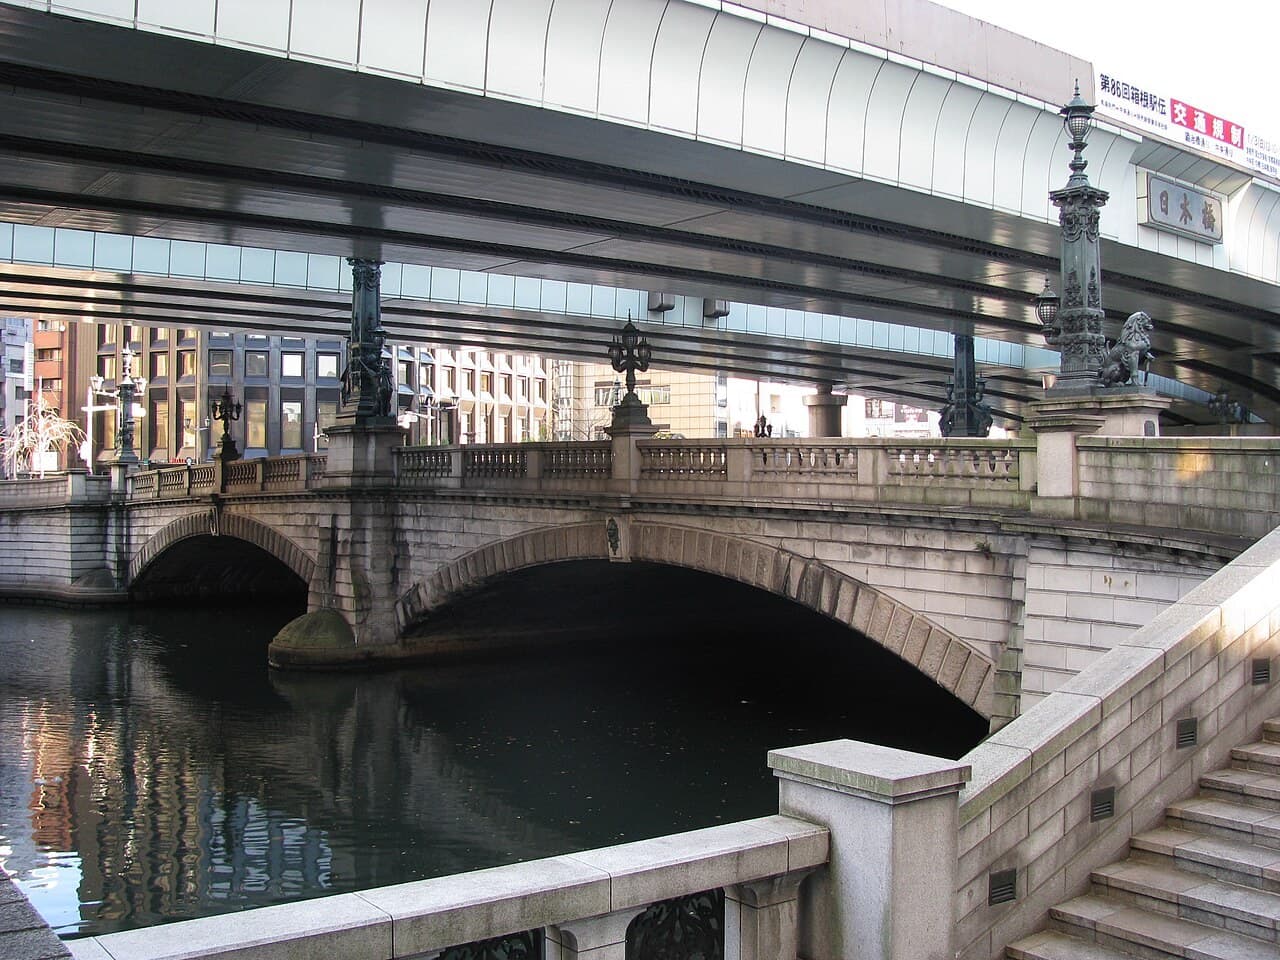
今年7月、東京・中央区の昭和通り沿いを歩くと、日本橋郵便局の7階建て旧庁舎の低層部が全面的に仮囲いで覆われているのに気づくはずだ。壁の「郵便発祥之地」の銘板や「日本近代郵政の父」とされる前島密の胸像も、囲いの内側に隠れた。
市民にとっては、一棟の古い建物との別れにすぎない。だが不動産業界の目には、約2,900平方メートルのこの敷地は、都心では近年まれな「出物」だ。面積はバスケットボールコート約7面分、しかも都心を南北に貫く幹線・昭和通りに面する一等地である。
一、旧郵便局一棟から広がる5,088億円の再開発
この敷地は単独で売り出されるのではなく、「日本橋一丁目東地区第一種市街地再開発事業」に組み込まれている。総事業費は約5,088億円。計画ではA街区に地上40階・高さ203メートルの超高層オフィス、B街区に地上50階超・高さ210メートルのタワーマンションを整備する。
日本郵政が参画するのはA街区で、2034年度の竣工後にオフィス部分を取得し、自社保有で賃貸運用する計画だ。すなわち、手放すのは土地と時間、引き換えに得るのは10年後の都心Aクラスオフィスからの長期賃料キャッシュフローである。
数年以内のイグジットを前提にする投資家には、この時間軸は長すぎるかもしれない。だが、そこにこそ大手デベロッパーと個人投資家の本質的な違いがある。すなわち、デベロッパーが稼ぐのは「時間のリターン」であり、「価格差」ではない。
二、簿価1.4兆円が示す、他社にない切り札
業界の視線を集める本質は、この一案件ではない。日本郵政が握る土地ストックだ。2026年3月末時点で、全国保有土地の合計簿価は約1兆4,000億円。内訳は、事業用不動産が6割、賃貸運用中が3割、開発候補・建設中が1割となる。
これらの立地は、鉄道が長距離郵便輸送を担った時代のレガシーだ。県庁所在地の主要駅に直結・近接する場所に、相応の面積を持つ大型郵便局がほぼ必ず存在する。
逆に言えば、開発で最も高コスト・長期・不確実な工程である「用地取得」が、同社にとってはほぼ不要だということだ。業界の評価は明快で、立地競争力に明確な優位があり、開発リードタイムを大幅に短縮できる。
日本郵政の社内試算では、事業化が見込める事業用不動産は200件超、土地面積は約40万平方メートル。このうち具体検討に入っているのは19万平方メートルにとどまる。面積ベースで見れば、まだ半分の開発余地が眠っている。
三、「保有」から「回転」へ:公的色彩の強い企業が学ぶデベロッパー流
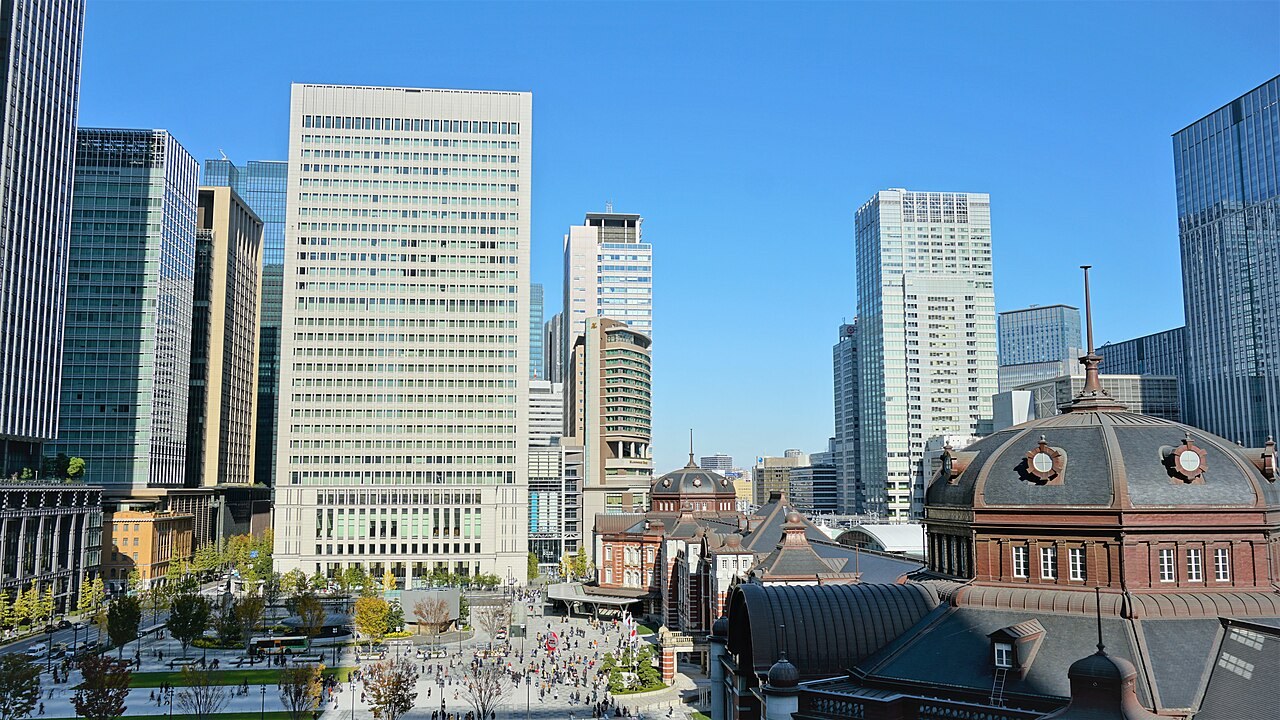
日本郵政が本格的に不動産に踏み出した起点は、2012年5月竣工のJPタワー(KITTE丸の内)。敷地は東京駅前の旧東京中央郵便局だ。2018年には100%子会社の日本郵政不動産を設立し、今年5月に策定した中期経営計画「JPプラン2028」では、不動産を初めて「新たな収益の柱」と位置付けた。
資金配分はその姿勢を物語る。2026〜2028年度に不動産へ投じる約2,600億円の内訳は、賃貸事業1,800億円、回転型事業500億円、分譲事業300億円。この2,600億円は、金融2社を除くグループ総投資の28.8%を占め、規模は郵便・物流事業に次ぐ。
注目は新設の「回転型事業」だ。外部から物件を取得し、改修や賃料増で価値を高めて売却、回収資金を次の物件へ再投資する。日本でこのモデルの代表例はヒューリックで、中堅から業界7位へと躍進した。
根岸一行社長は5月の記者会見で動機を率直に語った。郵便のユニバーサルサービスの持続可能性に「強い危機感」を持ち、不動産や物流といった成長分野へ資本を振り向けるという。言い換えれば、本業の赤字が迫った結果としての資産再配分だ。
四、日本橋・銀座・横浜:候補リストは投資家に何を示唆するか
旧日本橋局に加え、開発候補には銀座、横浜中央、京都中央、福岡中央といった都心の大型郵便局が並ぶ。名古屋・横浜・京都の社宅・寮跡地計6カ所では、分譲マンション開発が順次進む。一都三県の投資家にとって注目すべきは、まず東京圏の前三者だ。
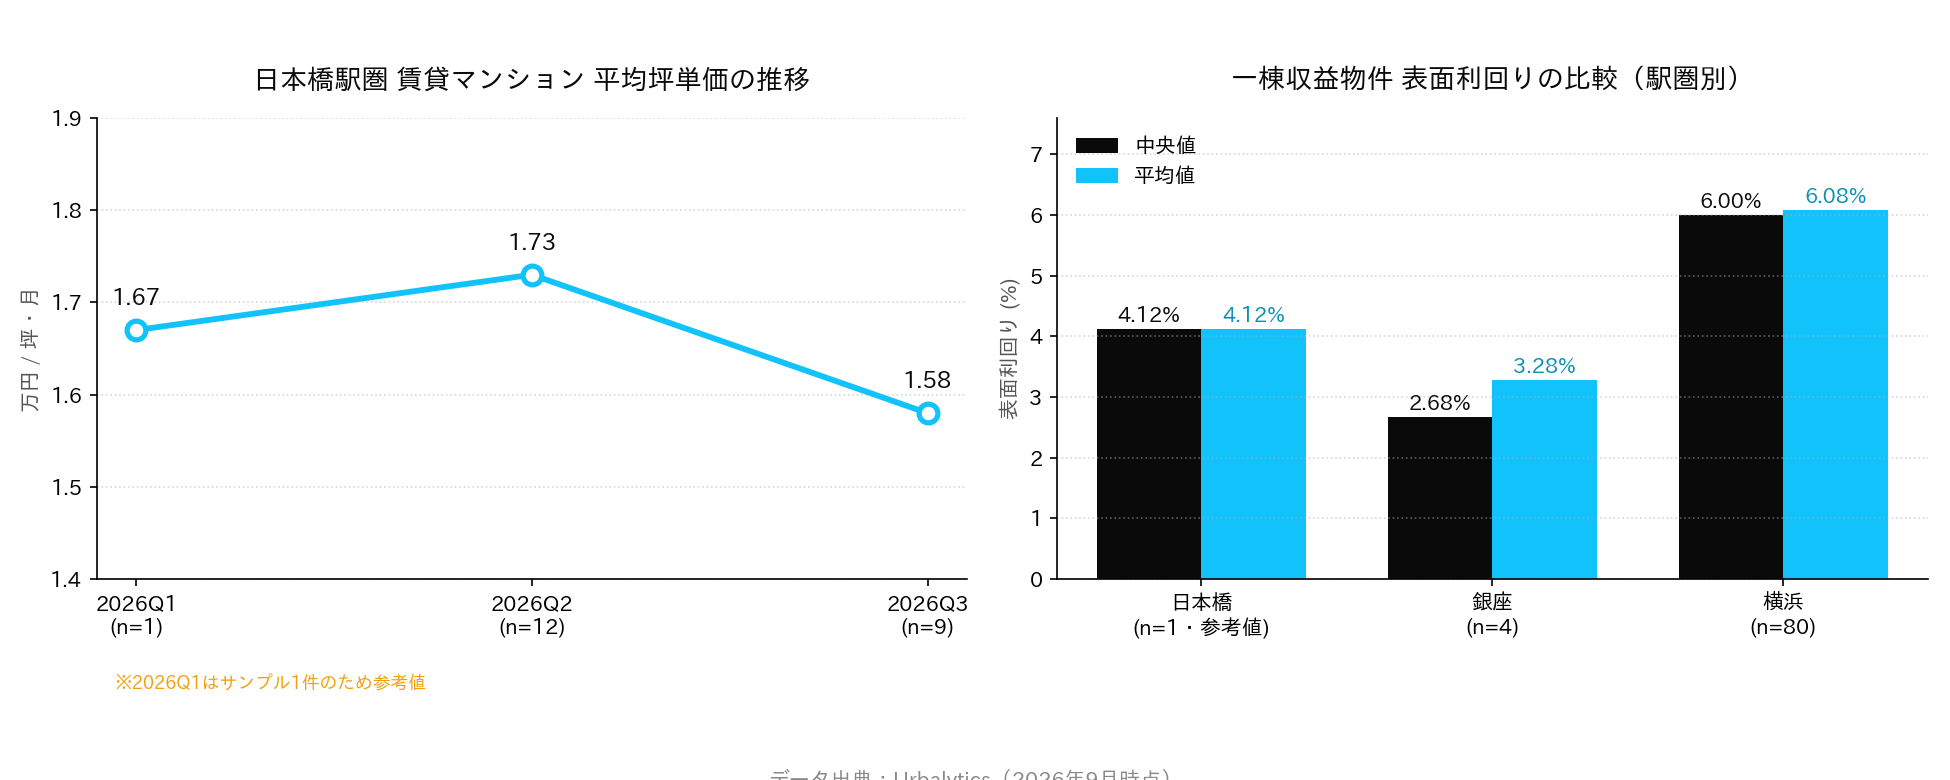
Urbalyticsの駅勢圏データで対比した。日本橋駅勢圏の賃貸マンション平均坪賃料は、2026年の各四半期で順に1.67万円、1.73万円、1.58万円。Q3の下落は主にサンプル構成の変化によるもので、Q1はサンプル1件の参考値にとどまる。単期の振れを過度に解釈すべきではない。
差が最も顕著なのは利回りだ。日本橋駅勢圏の一棟収益物件の表面利回りは平均約4.12%。銀座駅勢圏は平均3.28%、中央値2.68%に対し、横浜駅勢圏は中央値6.00%、平均6.08%(サンプル80件)となっている。
Urbalytics インサイト 都心一等地の低利回りは「割に合わない」からではない。将来の再開発オプションを、市場がすでに価格に織り込んでいるからだ。日本郵政の手元にある土地は、このオプションが最も濃縮されたアセットと言える。取得原価はほぼゼロである一方、市場は同種の土地に対し利回り2%台前半で価格付けしている。これこそが簿価1.4兆円と市場価値とのギャップの実相だ。
五、ROA 2.5%という弱点と、2040年への賭け
とはいえ、土地を利益に変えることと、利益をリターン(指標)に変えることは別問題だ。日本郵政の不動産事業の2026年3月期ROA(総資産利益率)は2.5%にとどまる。保有物件の築年が新しく減価償却負担が重いのが要因という。オフィス賃料の引き上げ等で、ROAを早期に4%以上へ引き上げる方針だ。
目標水準も明確だ。計画期間中に不動産事業の利益を280億円、将来的には500億円超とし、総合デベロッパーの「トップ10」入りを狙う。現10位の日鉄興和不動産(2026年3月期、営業収益2,822億円・営業利益497億円)を参照すれば、日本郵政は2026年3月期の営業利益239億円をほぼ倍増させる必要がある。
業界の評価は「ハードルは低くない」。過去には近道も模索した。2017年に大手の野村不動産ホールディングスの買収を試みたが、価格など条件が折り合わず断念している。
リスク提示 投資家にとって冷静に見るべき変数が二つある。建設費の持続的な上昇と金利上昇が、開発マージンとイグジット時の評価を同時に圧縮していること。さらに、日本郵政がグループ外での土地取得に積極姿勢へ転じたことで、「眠れる地主」から都心土地の実力ある競合相手へと変貌しつつある点だ。一都三県の中枢立地の取得難易度は上がる一方だろう。
もちろん、機会の側面も分解して捉える必要がある。
その一。日本橋・銀座・横浜中央などの候補地が正式に動き出せば、周辺の既存物件は工事着手に先んじて再評価される。先回りの好機は、計画公表から都市計画決定までの間に生まれやすい。
その二。回転型事業の拡大は、市場に安定した買い手・売り手が一者増えることを意味する。中期的には都心大型アセットの流動性にプラスだが、同じ土俵で個人投資家が価格優位を取りにくくなる公算も大きい。
結語:明治から今に残る「切り札」
1871年、前島密の建言により郵便事業は東京—大阪間から始まった。150年以上を経た今、当時「鉄道至近」を理由に選ばれた立地は、同社で最も価値ある資産へと化した。これは典型的な日本型の資産再評価であり、価値は常にそこにあったが、損益計算書に反映されてこなかっただけだ。
一都三県の投資家にとっては、日本郵政が2040年に「トップ10」入りできるかを占うより、この候補リストを「将来の再開発マップ」として読む方が建設的だ。特定の駅勢圏の賃料・利回り分位を確認したいなら、Urbalyticsの駅勢圏統計が数分で答えを返してくれる。
#日本郵政 #日本橋再開発 #東京再開発 #中央区 #銀座 #横浜 #タワーマンション #一棟収益物件 #表面利回り #デベロッパー #都心オフィス #日本不動産投資 #一都三県 #Urbalytics #JPプラン2028
参考資料
1. 読売新聞オンライン「業界がうらやむ一等地、郵便局が高層ビル・タワマン・商業施設に…日本郵政が不動産ビジネス拡大中」2026年9月12日 https://www.yomiuri.co.jp/economy/20260910-GYT1T00092/
2. 日本郵政グループ 企業情報(中期経営計画「JPプラン2028」関連)2026年 https://www.japanpost.jp/
3. Urbalytics プラットフォームデータ(日本橋・銀座・横浜の賃料統計および一棟利回り統計、2026年9月時点) https://www.urbalytics.jp/
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。