字数: 3692 | 预计阅读时间: 8 分钟 | 浏览次数: 48
鹤见的一栋收益楼平均表面利回り仍有6.93%,坪单价却只有横滨的一半多一点——而市政府刚刚决定在西口投下190亿日元。
日本的区域再开发新闻,大多数并不值得投资者花时间。但有一类例外:当一笔巨额公共资金投向的不是「更多的商业面积」,而是「让人愿意停留的理由」时,这条街区的租赁需求结构就会被改写。2026年8月6日横滨市定下的那份中标名单,正属于这一类。
一、鹤见:被川崎与横滨夹在中间的那一站
理解这次投资的分量,先得理解鹤见长期以来的位置。它位于JR京滨东北线上,往北一站是川崎,往南三站是横滨,两侧都是神奈川最强的商务与商业极核。
问题恰恰出在「夹在中间」。鹤见既不是终点也不是枢纽,通勤者从这里往两边走都很方便,但很少有人会为了鹤见本身而来到鹤见。
这座城市的底色是京滨工业地带。二战前后大量劳动力从冲绳、南美等地迁入,形成了今天鹤见区独特的多元人口结构,仲通一带至今保留着冲绳与南美风味的商铺。曹洞宗大本山总持寺也坐落于此,让这里在工业色彩之外多了一层宗教与文化的沉淀。
但对不动产而言,这些特征长期没有转化为溢价。街区的主要功能是「住+通勤」,白天人流稀薄,商业沉淀有限——这是鹤见楼价始终追不上川崎与横滨的根本原因,也是它今天利回り仍然偏高的原因。
二、190亿日元买的不是一座图书馆
横滨市在2026年8月6日决定,由佐藤工业横滨营业所牵头的「未来を紡ぐ・豊岡グループ」中标「(仮称)豊岡町複合施設再編整備事業」,落标额约189亿9,606万日元。
项目用地是鹤见站西口步行约7分钟的丰冈小学校(豊岡小学校)校址。以老朽校舍改建为契机,市政府打算把分散在周边的图书馆、保育所、育儿支援、市民活动等功能,一次性集中到同一栋楼里。
规模上,复合栋为地上7层、延床约13,363㎡,加上体育馆栋后总延床面积约14,395㎡。1至4层为小学校、1层设保育所,5至7层则全部交给公共文化功能。
真正的看点是图书馆的扩张幅度。现鹤见图书馆延床约1,510㎡,新馆规划约5,000㎡——面积扩大到3.3倍;藏书从约11万册增至20万册左右,阅览席从40席左右增至200席以上。
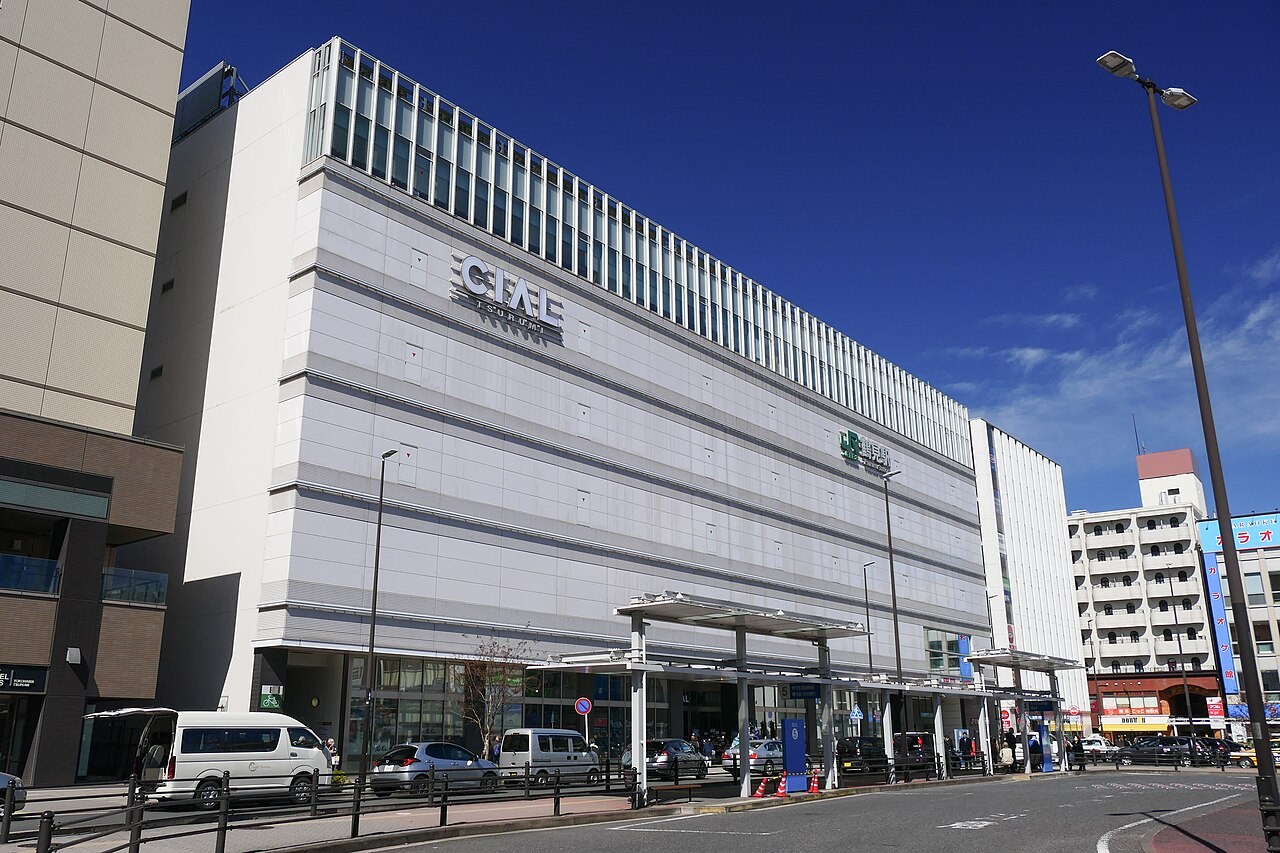
这个数字之所以重要,是因为它背后已经有真实需求垫底。鹤见图书馆仅2024年度就有239,273人次到访,而这批人流将整体转移到西口一侧。
更关键的是设计意图。5层设有可饮食区域、6层配置多功能厅与青少年专区、7层是一般书架与自习空间——这是一套明确指向「长时间滞留」的配置,而不是「借完书就走」的传统图书馆。
横滨市的表述是要打造「憩い・集い・学び」(休憩·聚集·学习)的场所。翻译成投资语言:让人们因为通勤和购物以外的理由来到西口,并且待上几个小时。
事业采用PFI的BTO方式,2026年12月签订正式合同,小学校·图书馆·保育所预定2030年8至10月启用,体育馆与操场则要等到2033年9月。此外,用地的一部分还计划另行出租给民间事业者,以民设民营方式建设泳池等设施。
决定鹤见西口未来十年租金曲线的,不是那栋楼有多大,而是每年二十四万人次的停留时间从几分钟变成了几小时。
三、数据端:鹤见的折价到底有多大
先看租赁市场。Urbalytics平台数据显示,鹤见站圈层的赁贷公寓(賃貸マンション)平均月租约10.79万日元、平均专有面积34.03㎡,折合㎡单价约3,312日元,中位数约3,249日元。
租金坪单价的走势则处在触底回升的位置:2026年第二季度约1.06万日元/坪(样本216件),第三季度回升至1.11万日元/坪(样本251件)。需要说明的是,2025年第三季度至2026年第一季度的样本量分别只有2件、11件、16件,属参考值,趋势判断应以样本较厚的近两个季度为准。
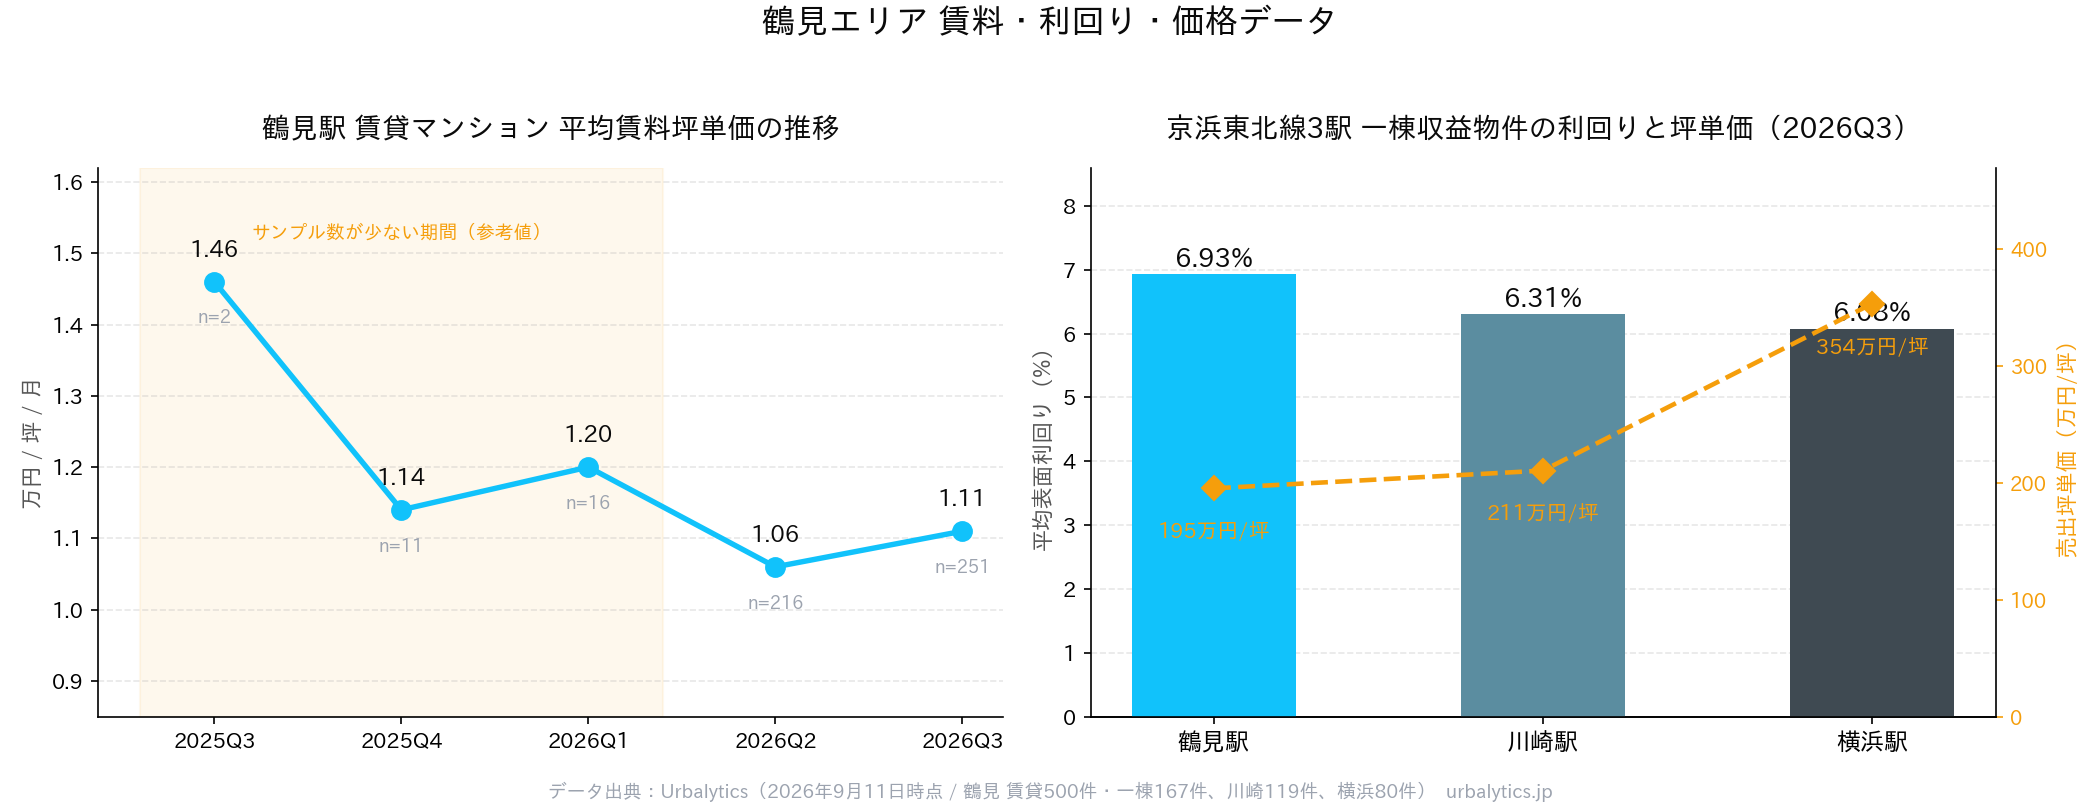
一栋收益物业(一棟ビル)这一侧的落差更直观。同样取自Urbalytics的在售样本,鹤见站圈层167件的平均表面利回り为6.93%、中位数7.00%,平均价格约1亿3,720万日元,平均年收入848.6万日元。
把邻站拉进来对照,这个数字的含金量才显现出来:川崎站119件样本平均利回り6.31%、平均价格1亿7,613万日元;横滨站80件样本平均利回り仅6.08%、平均价格2亿1,336万日元。
坪单价的差距比利回り更刺眼。2026年第三季度,鹤见的在售坪单价约195万日元/坪,川崎约211万日元,而横滨高达约354万日元。换句话说,同样一坪土地上的收益资产,在鹤见的挂牌价只有横滨的55%。
Urbalytics 洞察 Urbalytics的内部数据之所以能把这层折价量化,是因为平台同时收录了在售样本的价格、年收入与建物·土地面积,可以在同一口径下横向比较相邻车站。单看「鹤见比横滨便宜」是常识,但要判断这份折价是否已经在收敛,必须看坪单价的时间序列:鹤见近四个季度累计上涨11.49%,同期川崎仅上涨1.68%。折价正在被填平,只是速度还不快。
值得单独拎出来的是一个就在计划地旁边的实例:鹤见区丰冈町、步行2分钟、1970年建成的一栋物业,挂牌价2亿8,900万日元、年收入2,890万日元,表面利回り正好10.00%。这就是「公共投资即将落地、但市场定价还没反应」的典型样本形态。
四、这次变化对投资价值意味着什么
把上面三件事叠在一起,鹤见西口的投资逻辑其实相当清晰。
它的定价折价来自「白天没人」,而这次190亿日元的公共投资,恰恰是冲着「让人白天留下来」去的。年均二十四万人次的图书馆人流转移到西口,配合可长时间滞留的空间设计,会直接改变豊岡通り与豊岡商店街的日间人流剖面。
对已持有资产的业主来说,这是一次被动受益:自己的楼没有变,但楼前的人流性质变了。对准备进场的投资者而言,窗口期则相对明确——正式合同2026年12月签订,主体设施2030年启用,这中间是一段可以用三到四年时间从容布局的区间。
当然,机遇的另一面是风险:
其一,这次项目的本质是公共设施再编,而不是驾前商业再开发。它不会像大型塔楼项目那样带来成千上万的办公人口,人流量级是万人级而非十万人级,对租金的抬升作用会是缓慢而温和的,指望短期内出现价格跳涨并不现实。
其二,计划地距离驾步行约7分钟,受益范围高度依赖「駅 → 豊岡商店街 → 复合设施」这条回游轴是否真正成立。横滨市本身也承认,2026年度还要专门调查设施迁移带来的交通量与动线变化——换言之,回游轴能否形成目前仍是一个待验证的假设。
其三,鹤见区大量高利回り物业的高收益是有代价的。前述10%利回り的丰冈町物业建于1970年,而利回り13.24%的东寺尾物业步行需20分钟。高利回り往往同时意味着旧耐震、高修缮成本或劣势区位,用平均利回り来推断自己能买到什么,是这个市场最容易犯的错误。
风险提示 用区域平均利回り做投资决策在鹤见尤其危险:167件样本的利回り区间从1.60%到13.24%,跨度超过八倍。落在高利回り一端的物业,绝大多数是1970至1990年代的旧建筑,或步行15分钟以上的非核心区位。在这类物业上,表面利回り与实际净收益之间的差距,往往被大修、空室与融资条件吃掉一大半。
五、结语
鹤见不是一个会让人一眼心动的市场。它没有塔楼天际线,没有品牌街区标签,甚至连再开发的名字都朴素到毫无营销感——「豊岡町複合施設再編整備事業」。
但不动产投资的超额收益,通常恰恰来自这类「被定价忽略的结构性改善」。190亿日元的公共资金、扩大3.3倍的图书馆、二十四万人次的人流迁移,这些都不是传闻,而是已经走完招标程序的既定事实。而市场给鹤见的定价,仍然停留在「横滨的55%、利回り近7%」的旧坐标上。
真正的问题不是鹤见会不会涨,而是这份折价还能持续多久。想验证自己关注的具体物业处在这个分布的哪一端,可以直接在Urbalytics上比对该车站圈层的利回り分位与坪单价历史序列,再决定是否出手。
#横滨鹤见 #鹤见站 #鹤见区 #豊岡町複合施設 #京滨东北线 #神奈川不动产 #日本不动产投资 #一棟ビル #表面利回り #再开发 #PFI #收益物业 #日本买房 #租金相场 #Urbalytics
References
健美家, 2026, 「横浜市鶴見区・鶴見駅西口に約1.4万m2の新拠点。図書館など集約、豊岡商店街への人流の変化に期待」, https://www.kenbiya.com/ar/ns/region/shutoken/10484.html
横浜市, 2026, 「(仮称)豊岡町複合施設再編整備事業」PFI事業者選定・落札者決定, https://www.city.yokohama.lg.jp/
横浜市, 2026, 鶴見駅周辺地区 まちづくり方針(拠点駅周辺地区の位置付け), https://www.city.yokohama.lg.jp/tsurumi/
Urbalytics, 2026, 鶴見・川崎・横浜 各駅圏の賃料統計および一棟収益物件 表面利回り・坪単価データ(2026年9月11日時点), https://www.urbalytics.jp/